第 44 章/ 45
随机微积分与衍生品(Stochastic Calculus and Derivatives)
Yuxiao Ma · Advanced。
主线:从无套利复制出发,用可用信息与Itô二次变差建立连续定价,再以数值和现金账本核对边界。
1. 本章目标
本章沿一份欧式期权,从离散复制走到连续复制,再用解析式、树与模拟互相核对。读完后,你应能解释Itô二阶项的来源,按给定信息集构造左点积分,区分真实测度与定价测度,并逐行重算一次含股息和融资的离散对冲账本。
验收动作包括:手算一期复制的股票与债券头寸;推导含连续股息的Black–Scholes PDE;给call/put算出同单位Greeks;辨认MC抽样误差、Euler离散偏差与离散对冲误差;用支付折点、无效树概率或未来信息反例说明某种算法何时失效。每个动作都有同章习题与完整答案。所有本章实验标为SIMULATED或CONSTRUCTED。
本章层级为Advanced。先修第4章Taylor与偏导、第6章条件期望与正态/对数正态、第9章约束和维度、第10章合约与支付、第11章价格收益和总收益。第34–36章提供可执行价格与费用边界。普通权益Alpha研究按原路线启动,不需要先学完随机微积分。
2. 为什么 Quant 需要它
投资者预测股票明年涨多少,与交易台报一份欧式call多少钱,面对两个不同任务。预测要估计真实分布;报无套利价格要找一组股票和现金,使其支付与期权一致。若两组组合在所有模型状态都有相同支付,理想市场中的当前价格就必须相同,否则可以买便宜的一组、卖昂贵的一组。
你在离散树里用两个状态解两条方程。连续模型有无穷多路径,每次调整股票数量以抵消即时随机风险,便需要对路径函数求变化。布朗路径不可普通求导,普通链式法则会漏掉一个累积二阶项。这就是从离散复制进入随机微积分的具体原因。
定价模型还提供风险敏感度。做Delta对冲的人需要知道今天持多少股票、下一次何时换仓以及换仓如何影响现金;估计未来涨幅的人需要知道模型的真实漂移和样本证据。把风险中性分布写成未来收益预测,会把定价计算误作交易信号。
3. 直觉:两种状态先解一组复制头寸
教学构造:当前股票100、欧式call行权价100、一年后股价只能是120或80,现金一年增长因子1.05,不付股息。期权支付分别为20和0。持有Δ股和当前金额A的现金,需要同时满足
120 Δ + 1.05 A = 20 , 80 Δ + 1.05 A = 0.
120\Delta+1.05A=20,\qquad80\Delta+1.05A=0.
120Δ + 1.05 A = 20 , 80Δ + 1.05 A = 0. 两式相减得到40Δ=20,所以Δ=0.5;代入下状态,A=−40/1.05。负现金表示借款。上状态股票60、债务40,净额20;下状态股票40、债务40,净额0。复制成本等于50−40/1.05。这里不需要知道真实上涨概率。
用一个辅助概率p,使股票的期望增长因子等于1.05,则1.2p+0.8(1−p)=1.05,p=0.625。把期权支付按这个概率加权再除1.05,也得到复制成本。p的角色来自复制和贴现,真实上涨概率可以是0.3或0.8而不改变上述代数。在多期树里你会逐节点重新解复制头寸;连续极限把这种调整变成可预测的动态持仓。
这棵树只允许两种状态、无费和相同借贷率。若多一个独立风险状态却只有股票与债券,可能无法解出同时复制所有支付的头寸;若付股息,需要把股票价格变化与持有人收到的现金合起来。后面的GBM模型保留单一Brownian风险、连续交易与理想融资,再检查离散执行造成的误差。
4. 数学基础、单位与信息契约
固定到期日T,当前日历时间t,剩余期限τ=T−t,三者以年计。S是除息股票价格(Ex-dividend Price),K是行权价,V是每份只对应一股的期权价值,都用同一报价货币。实际合约乘数应在最终金额外乘,本章不默认为100股。r、q是无风险连续年利率与连续股息收益率;σ是年化波动率,量纲为年 − 1 / 2 \text{年}^{-1/2} 年 − 1/2 P , Q \mathbb P,\mathbb Q P , Q P p u t P_{\mathrm{put}} P put
布朗增量满足Var ( Δ W ) = Δ t \operatorname{Var}(\Delta W)=\Delta t Var ( Δ W ) = Δ t 年 \sqrt{\text{年}} 年 Δ t \sqrt{\Delta t} Δ t
市场风险价格λ = ( μ − r ) / σ \lambda=(\mu-r)/\sigma λ = ( μ − r ) / σ 年 − 1 / 2 \text{年}^{-1/2} 年 − 1/2 API T=τ ,表示从当前估值时点到到期的剩余年数,不是日历到期日。冻结算例当前t=0,故数值上τ=T,不改其输入。
本章先用f ∈ C 1 , 2 f\in C^{1,2} f ∈ C 1 , 2 ( S − K ) + (S-K)^+ ( S − K ) +
所有策略持仓在网格左点t i t_i t i ( t i , t i + 1 ] (t_i,t_{i+1}] ( t i , t i + 1 ] S i S_i S i S i S_i S i signal_time、发送、撮合与trade_time,不能从一次离线数组计算推断可瞬时成交。滤过与适应性在下一节把“当时信息”变成数学条件。
5. 正式定义:从随机路径到可用信息
5.1 随机游走缩放与布朗运动(Brownian Motion)
把一年分N段,每段Δt=1/N,令独立硬币ξ i \xi _i ξ i Δ t ξ i \sqrt{\Delta t}\xi_i Δ t ξ i N Δ t = 1 N\Delta t=1 N Δ t = 1 Δ t ξ i \Delta t\xi_i Δ t ξ i
标准Brownian过程满足W 0 W_0 W 0 W t − W s ∼ N ( 0 , t − s ) W_t-W_s\sim N(0,t-s) W t − W s ∼ N ( 0 , t − s ) F s \mathcal F_s F s
差商( W t + h − W t ) / h ∼ N ( 0 , 1 / h ) (W_{t+h}-W_t)/h\sim N(0,1/h) ( W t + h − W t ) / h ∼ N ( 0 , 1/ h ) Pr ( ∣ Δ W / h ∣ ≤ M ) → 0 \Pr(|\Delta W/h|\le M)\to0 Pr ( ∣Δ W / h ∣ ≤ M ) → 0
5.2 信息、条件期望与鞅
滤过(Filtration)F s ⊆ F t \mathcal F_s\subseteq\mathcal F_t F s ⊆ F t X t X_t X t F t \mathcal F_t F t X t X_t X t
条件期望(Conditional Expectation)Y=E [ X ∣ F s ] E[X\mid\mathcal F_s] E [ X ∣ F s ] A ∈ F s A\in\mathcal F_s A ∈ F s E [ Y 1 A ] = E [ X 1 A ] E[Y1_A]=E[X1_A] E [ Y 1 A ] = E [ X 1 A ] E ∣ M t ∣ < ∞ E|M_t|<\infty E ∣ M t ∣ < ∞ E [ M t ∣ F s ] = M s E[M_t|\mathcal F_s]=M_s E [ M t ∣ F s ] = M s E [ M t ] E[M_t] E [ M t ]
把信息具体画成四个等概率终态。ξ先揭晓,η后揭晓,二者独立公平取±1;设M 0 = 0 , M 1 = ξ , M 2 = ξ + η M_0=0,M_1=\xi,M_2=\xi+\eta M 0 = 0 , M 1 = ξ , M 2 = ξ + η
终态(ξ,η)
概率
F 0 \mathcal F_{0} F 0 F 1 \mathcal F_{1} F 1 F 2 \mathcal F_{2} F 2 M 1 M_{1} M 1 M 2 M_{2} M 2
(+1,+1)
1/4
全部四态
ξ=+1的两态
本终态
+1
2
(+1,−1)
1/4
全部四态
ξ=+1的两态
本终态
+1
0
(−1,+1)
1/4
全部四态
ξ=−1的两态
本终态
−1
0
(−1,−1)
1/4
全部四态
ξ=−1的两态
本终态
−1
−2
F t \mathcal F_{t} F t F t \mathcal F_{t} F t M 1 M_{1} M 1 F 1 \mathcal F_{1} F 1 M 2 M_{2} M 2 M 1 M_{1} M 1 E [ M 2 ∣ F 1 ] = ξ = M 1 E[M_2\mid\mathcal F_1]=\xi=M_1 E [ M 2 ∣ F 1 ] = ξ = M 1 F 0 \mathcal F_{0} F 0 W T W_T W T F t \mathcal F_{t} F t
有限时域反例:t=0,1,2,ξ取±1且等概率;X 0 X_0 X 0 X 1 X_1 X 1 X 2 X_2 X 2 E [ X 2 ∣ F 1 ] E[X_2\mid\mathcal F_1] E [ X 2 ∣ F 1 ] M 2 M_2 M 2 E [ M 2 ∣ F 1 ] E[M_2\mid\mathcal F_1] E [ M 2 ∣ F 1 ] M 1 M_1 M 1
5.3 二次变差与Itô积分的定义域
一阶全变差定义为所有有限划分上的sup Π ∑ i ∣ X t i + 1 − X t i ∣ \sup_\Pi\sum_i|X_{t_{i+1}}-X_{t_i}| sup Π ∑ i ∣ X t i + 1 − X t i ∣ ∫ ∣ X ′ ∣ d t \int|X'|dt ∫ ∣ X ′ ∣ d t
Q Π = ∑ i ( Δ W i ) 2 → L 2 T .
Q_\Pi=\sum_i(\Delta W_i)^2\xrightarrow{L^2}T.
Q Π = i ∑ ( Δ W i ) 2 L 2 T . 证明本章需要的收敛:E [ Q ] = ∑ i Δ t i = T E[Q]=\sum_i\Delta t_i=T E [ Q ] = ∑ i Δ t i = T Var ( ( Δ W i ) 2 ) = 2 Δ t i 2 \operatorname{Var}((\Delta W_i)^2)=2\Delta t_i^2 Var (( Δ W i ) 2 ) = 2Δ t i 2 Var ( Q ) ≤ 2 T ∣ Π ∣ → 0 \operatorname{Var}(Q)\le2T|\Pi|\to0 Var ( Q ) ≤ 2 T ∣Π∣ → 0 E [ ( Q − T ) 2 ] → 0 E[(Q-T)^2]\to0 E [( Q − T ) 2 ] → 0 [ W ] t = t [W]_t=t [ W ] t = t
先定义左点简单过程:H t = H i H_t=H_i H t = H i ( t i , t i + 1 ] (t_i,t_{i+1}] ( t i , t i + 1 ] H i H_i H i t i t_i t i ∑ H i Δ W i \sum H_i\Delta W_i ∑ H i Δ W i E ∫ 0 T H t 2 d t < ∞ E\int_0^T H_t^2dt<\infty E ∫ 0 T H t 2 d t < ∞ H ( n ) H^{(n)} H ( n ) L 2 ( d t × P ) L^2(dt\times\mathbb P) L 2 ( d t × P )
Itô积分(Itô Integral)在上述域中是从0开始的平方可积鞅;特别E [ ∫ H d W ] E[\int HdW] E [ ∫ H d W ]
E [ ( ∫ 0 T H t d W t ) 2 ] = E ∫ 0 T H t 2 d t .
E\left[\left(\int_0^T H_t dW_t\right)^2\right]=E\int_0^T H_t^2dt.
E ( ∫ 0 T H t d W t ) 2 = E ∫ 0 T H t 2 d t . 5.4 SDE、GBM与定价模型
随机微分方程(Stochastic Differential Equation, SDE)d X = a ( t , X ) d t + b ( t , X ) d W dX=a(t,X)dt+b(t,X)dW d X = a ( t , X ) d t + b ( t , X ) d W
完整写法是对每个t:
X t = X 0 + ∫ 0 t a ( u , X u ) d u + ∫ 0 t b ( u , X u ) d W u .
X_t=X_0+\int_0^t a(u,X_u)\,du+\int_0^t b(u,X_u)\,dW_u.
X t = X 0 + ∫ 0 t a ( u , X u ) d u + ∫ 0 t b ( u , X u ) d W u .
积分
累积的对象
本章所用条件与单位
时间积分∫a du
漂移乘实际时间长度
路径上局部可积;a为X单位/年
随机积分∫b dW
当前已知系数乘未来Brownian增量的L²极限
渐进可测/可预测且E ∫ b 2 d u E\int b^2\,du E ∫ b 2 d u
第二项不是先求普通dW/du再积分。SDE简写中的dX不能依普通可分离微分规则直接移项积分;下面log变换必须保留Itô二阶项。
欧式期权(European Option)只在固定T支付h ( S T ) h(S_T) h ( S T ) ( S T − K ) + (S_T-K)^+ ( S T − K ) + ( K − S T ) + (K-S_T)^+ ( K − S T ) +
6. 推导:积分、测度与复制价格
6.1 左点积分为什么带二阶修正
对任何有限数列,a ( b − a ) = [ b 2 − a 2 − ( b − a ) 2 ] / 2 a(b-a)=[b^2-a^2-(b-a)^2]/2 a ( b − a ) = [ b 2 − a 2 − ( b − a ) 2 ] /2 W i W_i W i W i + 1 W_{i+1} W i + 1 W 0 W_0 W 0
I Π = ∑ i W i Δ W i = 1 2 ( W T 2 − Q Π ) .
I_\Pi=\sum_iW_i\Delta W_i=\tfrac12\left(W_T^2-Q_\Pi\right).
I Π = i ∑ W i Δ W i = 2 1 ( W T 2 − Q Π ) . 这是纯代数有限恒等式。将Q Π Q_\Pi Q Π ∫ 0 T W t d W t = ( W T 2 − T ) / 2 \int_0^T W_t dW_t=(W_T^2-T)/2 ∫ 0 T W t d W t = ( W T 2 − T ) /2 ( W T 2 + Q Π ) / 2 (W_T^2+Q_\Pi)/2 ( W T 2 + Q Π ) /2
等距的简单过程证明也可逐项展开。E [ ( ∑ H i Δ W i ) 2 ] E[(\sum H_i\Delta W_i)^2] E [( ∑ H i Δ W i ) 2 ] F t j \mathcal F_{t_j} F t j E [ Δ W j ∣ F t j ] E[\Delta W_j\mid\mathcal F_{t_j}] E [ Δ W j ∣ F t j ] E [ H i 2 ] Δ t i E[H_i^2]\Delta t_i E [ H i 2 ] Δ t i E ∑ i H i 2 Δ t i E\sum_i H_i^2\Delta t_i E ∑ i H i 2 Δ t i ∫ 0 T E [ W t 2 ] d t = T 2 / 2 \int_0^T E[W_t^2]dt=T^2/2 ∫ 0 T E [ W t 2 ] d t = T 2 /2 ( W T 2 − T ) / 2 (W_T^2-T)/2 ( W T 2 − T ) /2
6.2 Itô公式:Taylor展开后保留哪些累积项
为看清增量,先在有界局部系数、足够光滑函数上作展开,所有偏导在左点计算:
Δ f ≈ f t Δ t + f x Δ X + 1 2 f x x ( Δ X ) 2 .
\Delta f\approx f_t\Delta t+f_x\Delta X+\tfrac12 f_{xx}(\Delta X)^2.
Δ f ≈ f t Δ t + f x Δ X + 2 1 f xx ( Δ X ) 2 . 时间二阶和时间空间交叉项在累积极限消失;空间平方项保留。写Δ X ≈ a i Δ t + b i Δ W \Delta X\approx a_i\Delta t+b_i\Delta W Δ X ≈ a i Δ t + b i Δ W a i 2 Δ t 2 + 2 a i b i Δ t Δ W + b i 2 ( Δ W ) 2 a_i^2\Delta t^2+2a_ib_i\Delta t\Delta W+b_i^2(\Delta W)^2 a i 2 Δ t 2 + 2 a i b i Δ t Δ W + b i 2 ( Δ W ) 2 b t 2 d t b_t^2dt b t 2 d t O p ( Δ t ) O_p(\sqrt{\Delta t}) O p ( Δ t )
随机左点权重为何仍可换平方增量。 固定确定性划分0 = t 0 < ⋯ < t n = T 0=t_0<\cdots<t_n=T 0 = t 0 < ⋯ < t n = T C i C_{i} C i F t i \mathcal F_{t_{i}} F t i ∣ C i ∣ ≤ K |C_i|\le K ∣ C i ∣ ≤ K ε i = ( Δ W i ) 2 − Δ t i \varepsilon_i=(\Delta W_i)^2-\Delta t_i ε i = ( Δ W i ) 2 − Δ t i R Π = ∑ i C i ε i R_\Pi=\sum_i C_i\varepsilon_i R Π = ∑ i C i ε i
E [ ε i ∣ F t i ] = 0 , E [ ε i 2 ∣ F t i ] = 2 ( Δ t i ) 2 .
E[\varepsilon_i\mid\mathcal F_{t_i}]=0,
\qquad E[\varepsilon_i^2\mid\mathcal F_{t_i}]=2(\Delta t_i)^2.
E [ ε i ∣ F t i ] = 0 , E [ ε i 2 ∣ F t i ] = 2 ( Δ t i ) 2 . i<j时,C i ε i C_i\varepsilon_i C i ε i C j C_{j} C j t j t_{j} t j F t j \mathcal F_{t_{j}} F t j E [ C i ε i C j ε j ] = 0 E[C_i\varepsilon_i C_j\varepsilon_j]=0 E [ C i ε i C j ε j ] = 0
E [ R Π 2 ] = 2 ∑ i E [ C i 2 ] ( Δ t i ) 2 ≤ 2 K 2 ∑ i ( Δ t i ) 2 ≤ 2 K 2 T ∣ Π ∣ ⟶ 0.
\begin{aligned}
E[R_\Pi^2]&=2\sum_i E[C_i^2](\Delta t_i)^2\\
&\le 2K^2\sum_i(\Delta t_i)^2
\le 2K^2T|\Pi|\longrightarrow0.
\end{aligned}
E [ R Π 2 ] = 2 i ∑ E [ C i 2 ] ( Δ t i ) 2 ≤ 2 K 2 i ∑ ( Δ t i ) 2 ≤ 2 K 2 T ∣Π∣ ⟶ 0. 因此∑ C i ( Δ W i ) 2 − ∑ C i Δ t i → 0 \sum C_i(\Delta W_i)^2-\sum C_i\Delta t_i\to0 ∑ C i ( Δ W i ) 2 − ∑ C i Δ t i → 0 ∫ C t d t \int C_t\,dt ∫ C t d t E [ ( ∑ C i Δ t i Δ W i ) 2 ] ≤ K 2 ∑ ( Δ t i ) 3 ≤ K 2 T ∣ Π ∣ 2 E[(\sum C_i\Delta t_i\Delta W_i)^2]\le K^2\sum(\Delta t_i)^3\le K^2T|\Pi|^2 E [( ∑ C i Δ t i Δ W i ) 2 ] ≤ K 2 ∑ ( Δ t i ) 3 ≤ K 2 T ∣Π ∣ 2 ∑ ( Δ t i ) 2 ≤ T ∣ Π ∣ \sum(\Delta t_i)^2\le T|\Pi| ∑ ( Δ t i ) 2 ≤ T ∣Π∣
本章光滑函数在停留于紧区域时可将系数/偏导权重限制为有界,再由局部化定理处理离开区域的部分;这说明有界计算怎样连接一般Itô公式,不是用上述短界完成全部余项证明。这里的结论限于确定性划分,不推广到任意路径依赖随机划分。
于是对f ∈ C 1 , 2 f\in C^{1,2} f ∈ C 1 , 2
d f ( t , X t ) = ( f t + a f x + 1 2 b 2 f x x ) d t + b f x d W t .
df(t,X_t)=(f_t+a f_x+\tfrac12 b^2f_{xx})dt+b f_xdW_t.
df ( t , X t ) = ( f t + a f x + 2 1 b 2 f xx ) d t + b f x d W t . 这个Taylor论证给出二阶项来源;一般C 1 , 2 C^{1,2} C 1 , 2
具体取f=x²、a=0、b=1,f x f_x f x f x x f_{xx} f xx d [ W 1 , W 2 ] = ρ d t d[W^1,W^2]=\rho dt d [ W 1 , W 2 ] = ρ d t
6.3 ABM与GBM的显式解、矩与离散误差
算术布朗运动(Arithmetic Brownian Motion, ABM)用局部a(X单位/年)、b(X单位/√年)写dX=a dt+b dW,直接积分得X t = X 0 + a t + b W t X_t=X_0+at+bW_t X t = X 0 + a t + b W t X 0 X_0 X 0
几何布朗运动(Geometric Brownian Motion, GBM)设股价漂移β,dS=βSdt+σSdW。β是股价漂移的局部符号,P下β=μ−q,Q下β=r−q。对f(S)=log S,有f'=1/S、f''=−1/S²,代入Itô式:
d log S = ( β − σ 2 / 2 ) d t + σ d W , S t = S 0 e ( β − σ 2 / 2 ) t + σ W t .
d\log S=(\beta-\sigma^2/2)dt+\sigma dW,
\quad S_t=S_0e^{(\beta-\sigma^2/2)t+\sigma W_t}.
d log S = ( β − σ 2 /2 ) d t + σ d W , S t = S 0 e ( β − σ 2 /2 ) t + σ W t . 也可从候选显式解反向验证,而不是相信普通分离变量。令F ( t , w ) = S 0 exp [ ( β − σ 2 / 2 ) t + σ w ] F(t,w)=S_0\exp[(\beta-\sigma^2/2)t+\sigma w] F ( t , w ) = S 0 exp [( β − σ 2 /2 ) t + σ w ] F t = ( β − σ 2 / 2 ) F , F w = σ F , F w w = σ 2 F F_t=(\beta-\sigma^2/2)F,F_w=\sigma F,F_{ww}=\sigma^2F F t = ( β − σ 2 /2 ) F , F w = σ F , F w w = σ 2 F F ( t , W t ) F(t,W_t) F ( t , W t )
d S = [ ( β − σ 2 / 2 ) S + σ 2 S / 2 ] d t + σ S d W = β S d t + σ S d W .
dS=\big[(\beta-\sigma^2/2)S+\sigma^2S/2\big]dt+\sigma S\,dW
=\beta S\,dt+\sigma S\,dW.
d S = [ ( β − σ 2 /2 ) S + σ 2 S /2 ] d t + σ S d W = β S d t + σ S d W . 指数在有限t和有限Brownian值下严格为正,故S 0 S_{0} S 0 S t S_{t} S t
σ W t \sigma W_t σ W t E [ e u Y ] = e u m + u 2 v / 2 E[e^{uY}]=e^{um+u^2v/2} E [ e u Y ] = e u m + u 2 v /2 E [ S t ] = S 0 e β t E[S_t]=S_0e^{\beta t} E [ S t ] = S 0 e β t E [ S t 2 ] = S 0 2 e ( 2 β + σ 2 ) t E[S_t^2]=S_0^2e^{(2\beta+\sigma^2)t} E [ S t 2 ] = S 0 2 e ( 2 β + σ 2 ) t Var ( S t ) = S 0 2 e 2 β t ( e σ 2 t − 1 ) \operatorname{Var}(S_t)=S_0^2e^{2\beta t}(e^{\sigma^2t}-1) Var ( S t ) = S 0 2 e 2 β t ( e σ 2 t − 1 )
网格精确采样为S i + 1 = S i exp [ ( β − σ 2 / 2 ) Δ t + σ Δ W i ] S_{i+1}=S_i\exp[(\beta-\sigma^2/2)\Delta t+\sigma\Delta W_i] S i + 1 = S i exp [( β − σ 2 /2 ) Δ t + σ Δ W i ] S i + 1 = S i ( 1 + β Δ t + σ Δ W i ) S_{i+1}=S_i(1+\beta\Delta t+\sigma\Delta W_i) S i + 1 = S i ( 1 + β Δ t + σ Δ W i )
强误差(Strong Error)比较共同噪声的路径,本章估计终值M − 1 ∑ ( S T E − S T e x a c t ) 2 \sqrt{M^{-1}\sum(S_T^E-S_T^{exact})^2} M − 1 ∑ ( S T E − S T e x a c t ) 2 D ˉ \bar D D ˉ S E = s D / M SE=s_D/\sqrt M S E = s D / M S 0 e β T S_0e^{\beta T} S 0 e β T S 0 ( 1 + β d t ) N S_0(1+\beta dt)^N S 0 ( 1 + β d t ) N
这里还可直接推导线性GBM的总体RMSE。令h=T/N,单步Euler因子X=1+βh+σΔW,精确因子Y=exp[(β−σ²/2)h+σΔW]。高斯指数矩和独立增量给
E [ X 2 ] = ( 1 + β h ) 2 + σ 2 h , E [ Y 2 ] = e ( 2 β + σ 2 ) h , E [ X Y ] = e β h [ 1 + ( β + σ 2 ) h ] .
\begin{aligned}
E[X^2]&=(1+\beta h)^2+\sigma^2h,\\
E[Y^2]&=e^{(2\beta+\sigma^2)h},\\
E[XY]&=e^{\beta h}[1+(\beta+\sigma^2)h].
\end{aligned}
E [ X 2 ] E [ Y 2 ] E [ X Y ] = ( 1 + β h ) 2 + σ 2 h , = e ( 2 β + σ 2 ) h , = e β h [ 1 + ( β + σ 2 ) h ] . 因此终值均方误差为
E [ D 2 ] / S 0 2 = [ ( 1 + β h ) 2 + σ 2 h ] N + e ( 2 β + σ 2 ) T − 2 e β T [ 1 + ( β + σ 2 ) h ] N .
\begin{aligned}
E[D^2]/S_0^2={}&[(1+\beta h)^2+\sigma^2h]^N
+e^{(2\beta+\sigma^2)T}\\
&-2e^{\beta T}[1+(\beta+\sigma^2)h]^N.
\end{aligned}
E [ D 2 ] / S 0 2 = [( 1 + β h ) 2 + σ 2 h ] N + e ( 2 β + σ 2 ) T − 2 e β T [ 1 + ( β + σ 2 ) h ] N . 对N次幂用N log(1+a h+b h²)展开,各项的一阶h系数合并后得到均方误差的首项为
S 0 2 e ( 2 β + σ 2 ) T σ 4 T h / 2.
S_0^2 e^{(2\beta+\sigma^2)T}\sigma^4Th/2.
S 0 2 e ( 2 β + σ 2 ) T σ 4 T h /2. 所以本GBM的总体RMSE为O(√h)。均值差由§6.3两个均值直接展开得O(h)。有限网格图只是抽样估计与这些受限解析参照相容,不能证明任意SDE或支付的收敛阶。
6.4 P到Q:常系数有限时域的测度转换
固定有限T、σ>0,μ为含股息总收益漂移。定义λ=(μ−r)/σ与Z t = e − λ W t P − λ 2 t / 2 Z_t=e^{-\lambda W_t^{\mathbb P}-\lambda^2t/2} Z t = e − λ W t P − λ 2 t /2 E [ Z t ] E[Z_t] E [ Z t ] E [ Z t ∣ F s ] E[Z_t\mid\mathcal F_s] E [ Z t ∣ F s ] Z s Z_s Z s E exp [ 1 2 ∫ 0 T λ 2 d t ] < ∞ E\exp[\frac12\int_0^T\lambda^2dt]<\infty E exp [ 2 1 ∫ 0 T λ 2 d t ] < ∞ e λ 2 T / 2 e^{\lambda^2T/2} e λ 2 T /2
Girsanov定理给d Q = Z T d P d\mathbb Q=Z_Td\mathbb P d Q = Z T d P W t Q = W t P + λ t W_t^{\mathbb Q}=W_t^{\mathbb P}+\lambda t W t Q = W t P + λ t e − λ Δ W − λ 2 Δ t / 2 e^{-\lambda\Delta W-\lambda^2\Delta t/2} e − λ Δ W − λ 2 Δ t /2 Δ W Q = Δ W P + λ Δ t \Delta W_Q=\Delta W_P+\lambda\Delta t Δ W Q = Δ W P + λ Δ t
将d W P = d W Q − λ d t dW_P=dW_Q-\lambda dt d W P = d W Q − λ d t
d S = ( μ − q ) S d t + σ S ( d W Q − λ d t ) = [ μ − q − σ λ ] S d t + σ S d W Q = ( r − q ) S d t + σ S d W Q .
dS=(\mu-q)Sdt+\sigma S(dW_Q-\lambda dt)
=[\mu-q-\sigma\lambda]Sdt+\sigma SdW_Q
=(r-q)Sdt+\sigma SdW_Q.
d S = ( μ − q ) S d t + σ S ( d W Q − λ d t ) = [ μ − q − σ λ ] S d t + σ S d W Q = ( r − q ) S d t + σ S d W Q . q在λ中抵消,因为μ先定义为总收益漂移。这个转换是在同一路径空间重新加权概率,不是把真实投资者预期改成r,也不是证明股票P下回报已知。
6.5 含股息股票的正确鞅
Q下d ( e − r t S t ) = − q e − r t S t d t + σ e − r t S t d W Q d(e^{-rt}S_t)=-qe^{-rt}S_tdt+\sigma e^{-rt}S_tdW_Q d ( e − r t S t ) = − q e − r t S t d t + σ e − r t S t d W Q E Q [ e − r T S T ∣ F t ] = e − r t S t e − q ( T − t ) E_Q[e^{-rT}S_T\mid\mathcal F_t]=e^{-rt}S_t e^{-q(T-t)} E Q [ e − r T S T ∣ F t ] = e − r t S t e − q ( T − t )
G t = e − r t S t + ∫ 0 t e − r u q S u d u , d G t = σ e − r t S t d W Q ,
G_t=e^{-rt}S_t+\int_0^t e^{-ru}qS_u du,
\quad dG_t=\sigma e^{-rt}S_tdW_Q,
G t = e − r t S t + ∫ 0 t e − r u q S u d u , d G t = σ e − r t S t d W Q , 它在本章有限时域GBM二阶矩条件下为真实鞅。另一个选择是将股息持续再投资:持股数n t n_t n t n 0 n_0 n 0 n t = e q t n_t=e^{qt} n t = e q t e q t S t e^{qt}S_t e q t S t e − ( r − q ) t S t e^{-(r-q)t}S_t e − ( r − q ) t S t
6.6 一期复制到多期CRR
q=0时,定义增长R = e r Δ t R=e^{r\Delta t} R = e r Δ t V d V_d V d V u V_u V u V u V_u V u V d V_d V d Δ = ( V u − V d ) / [ S ( u − d ) ] \Delta=(V_u-V_d)/[S(u-d)] Δ = ( V u − V d ) / [ S ( u − d )] A = R − 1 ( u V d − d V u ) / ( u − d ) A=R^{-1}(uV_d-dV_u)/(u-d) A = R − 1 ( u V d − d V u ) / ( u − d )
V = Δ S + A = e − r Δ t [ e r Δ t − d u − d V u + u − e r Δ t u − d V d ] .
V=\Delta S+A=e^{-r\Delta t}\left[\frac{e^{r\Delta t}-d}{u-d}V_u+\frac{u-e^{r\Delta t}}{u-d}V_d\right].
V = Δ S + A = e − r Δ t [ u − d e r Δ t − d V u + u − d u − e r Δ t V d ] . 无套利要求d<R<u,才让两个辅助状态权重均严格正。股票和债券的两列支付线性独立(行列式与u−d相关),所以这个两状态市场能复制任意支付;这说明完备性如何出现在具体方程里。
Cox–Ross–Rubinstein树(CRR Binomial Tree)取u = e σ d t , d = 1 / u u=e^{\sigma\sqrt{dt}},d=1/u u = e σ d t , d = 1/ u Δ e q d t \Delta e^{qdt} Δ e q d t Δ e q d t u S \Delta e^{qdt}uS Δ e q d t u S Δ e q d t d S \Delta e^{qdt}dS Δ e q d t d S e − q d t e^{-qdt} e − q d t
a = e ( r − q ) d t , p = ( a − d ) / ( u − d ) , V k , j = e − r d t [ p V k + 1 , j + 1 + ( 1 − p ) V k + 1 , j ] .
a=e^{(r-q)dt},\quad p=(a-d)/(u-d),\quad
V_{k,j}=e^{-r dt}[pV_{k+1,j+1}+(1-p)V_{k+1,j}].
a = e ( r − q ) d t , p = ( a − d ) / ( u − d ) , V k , j = e − r d t [ p V k + 1 , j + 1 + ( 1 − p ) V k + 1 , j ] . 这是本树含q远期增长关系的依据;不能把有股息的股票只用价格变化当总收益。终点股票S N , j = S 0 u j d N − j S_{N,j}=S_0u^jd^{N-j} S N , j = S 0 u j d N − j h ( S N , j ) h(S_{N,j}) h ( S N , j )
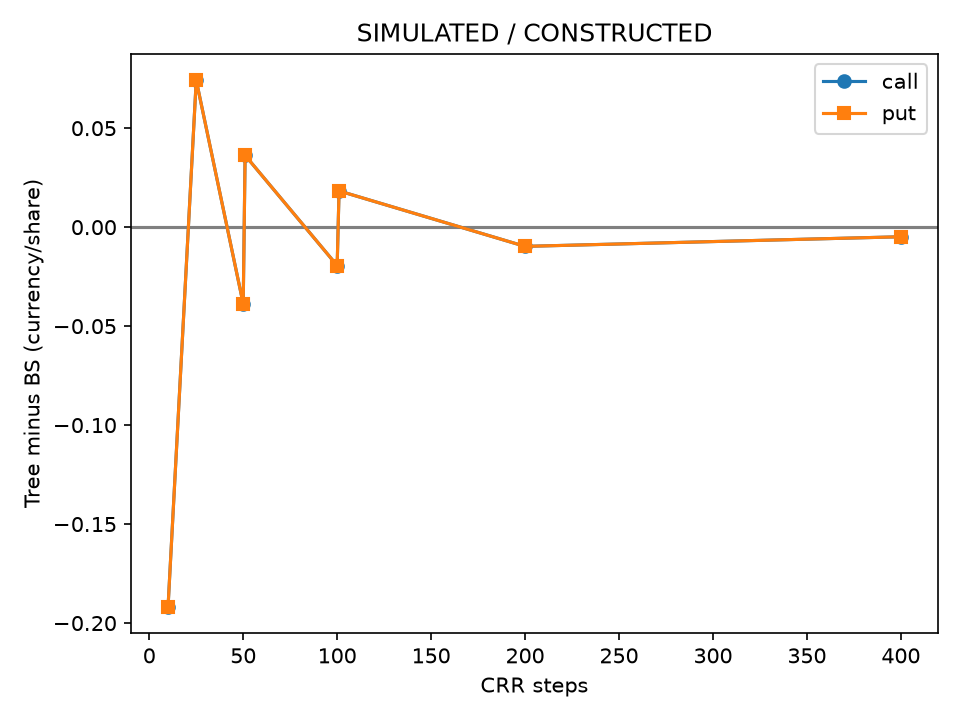
若a不严格在(d,u)内,这棵两状态模型不满足严格无套利;改用更细有效网格或显式拒绝。本章不clip概率,σ=0确定性边界另处理。随N增大,支付折点与网格对齐关系会改变,常见奇偶振荡。所选网格误差变小是数值观察,不能声称相邻N单调收敛。
6.7 连续自融资复制与Black–Scholes/Merton PDE
一份欧式期权由Δ股和现金A复制,V=ΔS+A。自融资(Self-financing)表示调整Δ时从A支付,外部不注资,获得的收益由已有头寸产生:
d V = Δ ( d S + q S d t ) + r A d t = Δ d S + q Δ S d t + r ( V − Δ S ) d t .
dV=\Delta(dS+qSdt)+rA dt
=\Delta dS+q\Delta Sdt+r(V-\Delta S)dt.
d V = Δ ( d S + q S d t ) + r A d t = Δ d S + q Δ S d t + r ( V − Δ S ) d t . 这条收益方程包括股息和融资。对ΔS用乘积法则会有SdΔ和交叉变差,但它们由现金账户的股票再平衡转移匹配;不能只从V=ΔS+A把Δ当常数无限期持有。本章可容许策略和积分条件保证这些随机收益方程有意义。
先看零费、没有区间收益的瞬时调仓:S=100,卖0.1股,则股票市值减少10货币、现金增加10货币;ΔS+A不变。这10是组合内转移,不是额外收益。若本章光滑Delta在到期前为半鞅,乘积公式可明确写为
d ( Δ S ) = Δ d S + S d Δ + d [ Δ , S ] , d A = r A d t + q Δ S d t − S d Δ − d [ Δ , S ] .
\begin{aligned}
d(\Delta S)&=\Delta\,dS+S\,d\Delta+d[\Delta,S],\\
dA&=rA\,dt+q\Delta S\,dt-S\,d\Delta-d[\Delta,S].
\end{aligned}
d ( Δ S ) d A = Δ d S + S d Δ + d [ Δ , S ] , = r A d t + q Δ S d t − S d Δ − d [ Δ , S ] . 相加抵销换仓项和交叉变差,恰得上述自融资收益式。现金A含借款时也用同一r;连续股息进入现金,不自动再投资为股数。这是本章足够光滑Delta的展开,不能要求每个一般可预测策略都有可求的dΔ;一般自融资定义仍用已有头寸的收益积分式。
P下d S = ( μ − q ) S d t + σ S d W P dS=(\mu-q)Sdt+\sigma S\,dW_P d S = ( μ − q ) S d t + σ S d W P
d V = [ V t + ( μ − q ) S V S + 1 2 σ 2 S 2 V S S ] d t + σ S V S d W P .
dV=[V_t+(\mu-q)SV_S+\tfrac12\sigma^2S^2V_{SS}]dt+\sigma SV_SdW_P.
d V = [ V t + ( μ − q ) S V S + 2 1 σ 2 S 2 V S S ] d t + σ S V S d W P . 复制收益方程的随机系数是σSΔ,所以σS>0时必须Δ=V S V_S V S ( μ − q ) S V S + q S V S + r V − r S V S = μ S V S + r V − r S V S (\mu-q)SV_S+qSV_S+rV-rSV_S=\mu SV_S+rV-rSV_S ( μ − q ) S V S + q S V S + r V − r S V S = μ S V S + r V − r S V S
V t + ( μ − q ) S V S + 1 2 σ 2 S 2 V S S = μ S V S + r V − r S V S .
V_t+(\mu-q)SV_S+\tfrac12\sigma^2S^2V_{SS}
=\mu SV_S+rV-rSV_S.
V t + ( μ − q ) S V S + 2 1 σ 2 S 2 V S S = μ S V S + r V − r S V S . 左右减μ S V S \mu SV_S μ S V S
V t + ( r − q ) S V S + 1 2 σ 2 S 2 V S S − r V = 0 , V ( T , S ) = h ( S ) .
V_t+(r-q)SV_S+\tfrac12\sigma^2S^2V_{SS}-rV=0,
\qquad V(T,S)=h(S).
V t + ( r − q ) S V S + 2 1 σ 2 S 2 V S S − r V = 0 , V ( T , S ) = h ( S ) . 真实μ消失是因为同源Brownian风险被复制头寸抵消,其漂移由融资与股息约束;不是因为人为假设μ=r。这里若有另一个不可交易的独立风险、跳跃或交易费用,原复制方程可能不再成立。Merton(1973)§7式(44)以剩余期限写−V τ V_\tau V τ
call/put的空间边界分别满足C(t,0)=0、P p u t ( t , 0 ) = K e − r τ P_{put}(t,0)=Ke^{-r\tau} P p u t ( t , 0 ) = K e − r τ S e − q τ − K e − r τ Se^{-q\tau}-Ke^{-r\tau} S e − q τ − K e − r τ
同一支付的定价导航。 固定h ( S T ) h(S_T) h ( S T )
层次
对同一支付的任务
所需依据/条件
连续复制→PDE
抵销同源噪声并匹配融资漂移
自融资、可交易风险、光滑价格与允许策略
Q条件期望
将PDE价格表示为贴现支付期望
下节受限Feynman–Kac、真实鞅与到期可积极限
BS高斯积分
常系数GBM下算出该期望
d₂给行权概率,d₁来自股票权重截断积分
CRR树 / Q下MC
分别离散复制 / 抽样计算
有效树概率与网格误差 / 独立配对单位与SE
P路径的离散对冲误差检验给定模型下执行账本,是另一任务。Q不是股票真实上涨的预测分布;共享支付不意味着共享P/Q漂移。下节先用call/put有界Delta保证鞅条件,解析验证见§6.10;反向路线在§6.9先积分,再核PDE。
6.8 Feynman–Kac连接:本章为何能用Q期望
Feynman–Kac表示(Feynman–Kac Representation)把扩散生成元的PDE解与条件期望联系起来。本章限于常r/q/σ、σ>0、正S、有限T、call/put连续且至多线性增长的支付,以及τ>0内C 1 , 2 C^{1,2} C 1 , 2
对u∈[t,T)的Y u = e − r ( u − t ) V ( u , S u ) Y_u=e^{-r(u-t)}V(u,S_u) Y u = e − r ( u − t ) V ( u , S u ) e − r ( u − t ) σ S u V S d W Q e^{-r(u-t)}\sigma S_uV_SdW_Q e − r ( u − t ) σ S u V S d W Q ∣ V S ∣ |V_S| ∣ V S ∣
V ( t , S t ) = E Q [ e − r ( T − t ) h ( S T ) ∣ F t ] .
V(t,S_t)=E_Q[e^{-r(T-t)}h(S_T)\mid\mathcal F_t].
V ( t , S t ) = E Q [ e − r ( T − t ) h ( S T ) ∣ F t ] . Q下GBM的Markov性质让条件期望可写成只依赖当前t/S的函数。局部鞅没有自动获得真实鞅的期望守恒,所列矩条件是这一推导的一部分。反方向在本章用下面的显式高斯积分得到光滑价格,再核对PDE;没有对任意不规则支付或退化/不连续系数宣称无条件成立。
6.9 正态积分得到call/put和d1/d2
给定当前S和τ,Q终值为S T = S exp [ m + v Z ] S_T=S\exp[m+vZ] S T = S exp [ m + v Z ] d 2 = [ log ( S / K ) + m ] / v d2=[\log(S/K)+m]/v d 2 = [ log ( S / K ) + m ] / v
股票项需要带指数权重的截断正态积分。令φ为标准正态密度,配方恒等式e v z ϕ ( z ) = e v 2 / 2 ϕ ( z − v ) e^{vz}\phi(z)=e^{v^2/2}\phi(z-v) e v z ϕ ( z ) = e v 2 /2 ϕ ( z − v )
E Q [ S T 1 S T > K ] = S e m ∫ − d 2 ∞ e v z ϕ ( z ) d z = S e m + v 2 / 2 Φ ( d 2 + v ) .
E_Q[S_T1_{S_T>K}]
=Se^m\int_{-d2}^{\infty}e^{vz}\phi(z)dz
=Se^{m+v^2/2}\Phi(d2+v).
E Q [ S T 1 S T > K ] = S e m ∫ − d 2 ∞ e v z ϕ ( z ) d z = S e m + v 2 /2 Φ ( d 2 + v ) . 定义d1=d2+v,m+v²/2=(r−q)τ。贴现股票项和行权价项给Black–Scholes/Merton解析式(Black–Scholes/Merton Formula):
C = S e − q τ Φ ( d 1 ) − K e − r τ Φ ( d 2 ) , P p u t = K e − r τ Φ ( − d 2 ) − S e − q τ Φ ( − d 1 ) , d 1 = log ( S / K ) + ( r − q + σ 2 / 2 ) τ σ τ , d 2 = d 1 − σ τ .
\begin{aligned}
C&=Se^{-q\tau}\Phi(d1)-Ke^{-r\tau}\Phi(d2),\\
P_{put}&=Ke^{-r\tau}\Phi(-d2)-Se^{-q\tau}\Phi(-d1),\\
d1&=\frac{\log(S/K)+(r-q+\sigma^2/2)\tau}{\sigma\sqrt\tau},
\quad d2=d1-\sigma\sqrt\tau.
\end{aligned}
C P p u t d 1 = S e − q τ Φ ( d 1 ) − K e − r τ Φ ( d 2 ) , = K e − r τ Φ ( − d 2 ) − S e − q τ Φ ( − d 1 ) , = σ τ log ( S / K ) + ( r − q + σ 2 /2 ) τ , d 2 = d 1 − σ τ . d2对应Q行权概率;d1来自股票支付的指数加权,Φ(d1)不是同一Q下未经加权的行权概率。Delta将是e − q τ Φ ( d 1 ) e^{-q\tau}\Phi(d1) e − q τ Φ ( d 1 ) S T − K S_T-K S T − K C − P p u t = S e − q τ − K e − r τ C-P_{put}=Se^{-q\tau}-Ke^{-r\tau} C − P p u t = S e − q τ − K e − r τ
6.10 Greeks:先约定导数,再消去重复项
Greeks是局部风险敏感度,求偏导时其他合约参数固定。Δ = V S \Delta=V_S Δ = V S Γ = V S S \Gamma=V_{SS} Γ = V S S V = V σ \mathcal V=V_\sigma V = V σ Θ = V t = − V τ \Theta=V_t=-V_\tau Θ = V t = − V τ ρ = V r \rho=V_r ρ = V r
解析求导先用S e − q τ ϕ ( d 1 ) = K e − r τ ϕ ( d 2 ) Se^{-q\tau}\phi(d1)=Ke^{-r\tau}\phi(d2) S e − q τ ϕ ( d 1 ) = K e − r τ ϕ ( d 2 ) log [ ϕ ( d 1 ) / ϕ ( d 2 ) ] = − d 2 σ τ − σ 2 τ / 2 \log[\phi(d1)/\phi(d2)]=-d2\sigma\sqrt\tau-\sigma^2\tau/2 log [ ϕ ( d 1 ) / ϕ ( d 2 )] = − d 2 σ τ − σ 2 τ /2 − log ( S / K ) − ( r − q ) τ -\log(S/K)-(r-q)\tau − log ( S / K ) − ( r − q ) τ Δ c a l l = e − q τ Φ ( d 1 ) \Delta_{\mathrm{call}}=e^{-q\tau}\Phi(d1) Δ call = e − q τ Φ ( d 1 ) e − q τ e^{-q\tau} e − q τ ∂ d 1 ∂ S = 1 S σ τ \frac{\partial d1}{\partial S}=\frac1{S\sigma\sqrt\tau} ∂ S ∂ d 1 = S σ τ 1
对σ求导时,价格中的两个CDF链式项变成同一密度系数乘( d 1 σ − d 2 σ ) = τ (d1_\sigma-d2_\sigma)=\sqrt\tau ( d 1 σ − d 2 σ ) = τ V = S e − q τ ϕ ( d 1 ) τ \mathcal V=Se^{-q\tau}\phi(d1)\sqrt\tau V = S e − q τ ϕ ( d 1 ) τ ∂ d 1 ∂ r = ∂ d 2 ∂ r = τ σ \frac{\partial d1}{\partial r}=\frac{\partial d2}{\partial r}=\frac{\sqrt\tau}{\sigma} ∂ r ∂ d 1 = ∂ r ∂ d 2 = σ τ V τ V_\tau V τ
Δ C = e − q τ Φ ( d 1 ) , Δ P = − e − q τ Φ ( − d 1 ) , Γ C = Γ P = e − q τ ϕ ( d 1 ) S σ τ , V C = V P = S e − q τ ϕ ( d 1 ) τ , ρ C = K τ e − r τ Φ ( d 2 ) , ρ P = − K τ e − r τ Φ ( − d 2 ) .
\begin{aligned}
\Delta_C&=e^{-q\tau}\Phi(d1),&\Delta_P&=-e^{-q\tau}\Phi(-d1),\\
\Gamma_C=\Gamma_P&=\frac{e^{-q\tau}\phi(d1)}{S\sigma\sqrt\tau},
&\mathcal V_C=\mathcal V_P&=Se^{-q\tau}\phi(d1)\sqrt\tau,\\
\rho_C&=K\tau e^{-r\tau}\Phi(d2),&\rho_P&=-K\tau e^{-r\tau}\Phi(-d2).
\end{aligned}
Δ C Γ C = Γ P ρ C = e − q τ Φ ( d 1 ) , = S σ τ e − q τ ϕ ( d 1 ) , = K τ e − r τ Φ ( d 2 ) , Δ P V C = V P ρ P = − e − q τ Φ ( − d 1 ) , = S e − q τ ϕ ( d 1 ) τ , = − K τ e − r τ Φ ( − d 2 ) . Θ C = − S e − q τ ϕ ( d 1 ) σ 2 τ + q S e − q τ Φ ( d 1 ) − r K e − r τ Φ ( d 2 ) , Θ P = − S e − q τ ϕ ( d 1 ) σ 2 τ − q S e − q τ Φ ( − d 1 ) + r K e − r τ Φ ( − d 2 ) .
\begin{aligned}
\Theta_C&=-\frac{Se^{-q\tau}\phi(d1)\sigma}{2\sqrt\tau}
+qSe^{-q\tau}\Phi(d1)-rKe^{-r\tau}\Phi(d2),\\
\Theta_P&=-\frac{Se^{-q\tau}\phi(d1)\sigma}{2\sqrt\tau}
-qSe^{-q\tau}\Phi(-d1)+rKe^{-r\tau}\Phi(-d2).
\end{aligned}
Θ C Θ P = − 2 τ S e − q τ ϕ ( d 1 ) σ + q S e − q τ Φ ( d 1 ) − r K e − r τ Φ ( d 2 ) , = − 2 τ S e − q τ ϕ ( d 1 ) σ − q S e − q τ Φ ( − d 1 ) + r K e − r τ Φ ( − d 2 ) . PDE给逐情景核对Θ + ( r − q ) S Δ + σ 2 S 2 Γ / 2 − r V = 0 \Theta+(r-q)S\Delta+\sigma^2S^2\Gamma/2-rV=0 Θ + ( r − q ) S Δ + σ 2 S 2 Γ/2 − r V = 0
6.11 Q下Monte Carlo与对偶变量
本段把当前估值时点平移为0;段内T记平移后的剩余期限,即原时标的τ=T 到期 T_{\text{到期}} T 到期 t 当前 t_{\text{当前}} t 当前
蒙特卡洛(Monte Carlo, MC)取独立Z i Z_i Z i S T ( i ) = S exp [ ( r − q − σ 2 / 2 ) T + σ T Z i ] S_T^{(i)}=S\exp[(r-q-\sigma^2/2)T+\sigma\sqrt T Z_i] S T ( i ) = S exp [( r − q − σ 2 /2 ) T + σ T Z i ] Y i = e − r T h ( S T ( i ) ) Y_i=e^{-rT}h(S_T^{(i)}) Y i = e − r T h ( S T ( i ) ) S E = s Y / M SE=s_Y/\sqrt M S E = s Y / M
对偶变量(Antithetic Variates)让每个独立Z i Z_i Z i Z i Z_i Z i Z i Z_i Z i X i = ( Y i + + Y i − ) / 2 X_i=(Y_i^++Y_i^-)/2 X i = ( Y i + + Y i − ) /2 X i X_i X i s X / M s_X/\sqrt M s X / M Var ( X ) = [ Var ( Y + ) + Var ( Y − ) + 2 Cov ] / 4 \operatorname{Var}(X)=[\operatorname{Var}(Y^+)+\operatorname{Var}(Y^-)+2\operatorname{Cov}]/4 Var ( X ) = [ Var ( Y + ) + Var ( Y − ) + 2 Cov ] /4
样本数趋大时SE的典型尺度为M − 1 / 2 M^{-1/2} M − 1/2
6.12 离散Delta对冲账本:每个区间谁收到现金
模拟P股价漂移μ−q,初始资本V 0 V_0 V 0 Δ 0 \Delta _0 Δ 0 A 0 = V 0 − Δ 0 S 0 − f e e ∣ Δ 0 ∣ S 0 A_0=V_0-\Delta_0S_0-\mathrm{fee}|\Delta_0|S_0 A 0 = V 0 − Δ 0 S 0 − fee ∣ Δ 0 ∣ S 0
设dt=T/N,上一个换仓后的股数Δ i − 1 \Delta _{i-1} Δ i − 1 A i − 1 A_{i-1} A i − 1
A i p r e = A i − 1 e r d t + Δ i − 1 S i − 1 ( e q d t − 1 ) .
A_i^{pre}=A_{i-1}e^{r dt}
+\Delta_{i-1}S_{i-1}(e^{q dt}-1).
A i p r e = A i − 1 e r d t + Δ i − 1 S i − 1 ( e q d t − 1 ) . 连续模型的现金股息是∫ q Δ S u d u \int q\Delta S_u\,du ∫ q Δ S u d u
现在观察S i S_i S i T − t i T-t_i T − t i δ Δ = Δ i − Δ i − 1 \delta\Delta=\Delta_i-\Delta_{i-1} δ Δ = Δ i − Δ i − 1
A i = A i p r e − δ Δ S i − f e e ∣ δ Δ ∣ S i , V i p o r t f o l i o = A i + Δ i S i .
A_i=A_i^{pre}-\delta\Delta S_i-fee|\delta\Delta|S_i,
\quad V_i^{portfolio}=A_i+\Delta_iS_i.
A i = A i p r e − δ Δ S i − f ee ∣ δ Δ∣ S i , V i p or t f o l i o = A i + Δ i S i . 到期强制Δ N \Delta _N Δ N A N − h ( S N ) A_N-h(S_N) A N − h ( S N ) ∑ f e e ∣ δ Δ ∣ S \sum\mathrm{fee}|\delta\Delta|S ∑ fee ∣ δ Δ∣ S
7. 金融解释:价格、概率与对冲资金
股票价格变化与股票总收益必须分开。持有Δ股会收到ΔqSdt股息;借款余额按r计息。若从复制账本漏掉股息,PDE里的股票项会从r−q写错为r,call和put的价格与Delta也会随之错配。相同支付、相同融资和相同现金流归属才允许比较两个定价算法。
Q \mathbb Q Q
MC在Q下求期望来算价格;离散对冲实验在P下设定含股息μ=.08来检验给定模型路径中的误差。这两个实验共享r、q、σ和支付,但任务、测度与漂移不同。对冲误差定义为清仓后现金减期权支付,正值表示复制组合多余资金,负值表示复制短缺;这不是持有一份期权的投资收益率。
无费用连续复制给一个模型基准。离散换仓会留下Gamma风险,股息与现金区间近似也有误差,增加换仓次数还会增加费用。费用10bp是构造参数,既没有盘口验证,也没有市场冲击估计。对冲图与真实盈利能力之间仍缺报价、延迟、借贷、跳跃风险与数据许可的验证环节。
8. Numerical Example:冻结的欧式定价与对冲实验
全部为SIMULATED / CONSTRUCTED,每份支付对应一股;输入S 0 S_0 S 0 build/batches/A9-A/r1/runs/experiment_output_02,现已归档;原运行身份见归档索引。下面沿用历史根独立运行并已接受的数值;现存独立根结果见results.json。现存根结果与归档作者运行保留各自身份,本双语批次未重新运行或提取归档。所有金额为每股同币种教学金额。
8.1 手算与解析价格的中间值
无股息单期树的复制股数.5、现金−38.0952380952,价格11.9047619048,上状态20、下状态0、辅助p=.625,与§3方程对应。它的乘数1.2/.8和增长1.05与主案例的CRR网格不同,不能把两个价格差称算法误差。
主案例log(S/K)=0,(r−q+σ²/2)T=.05,σ√T=.2,因此d1=.25、d2=.05。股票贴现金额100 e − .02 = 98.0198673307 100e^{-.02}=98.0198673307 100 e − .02 = 98.0198673307 100 e − .05 = 95.1229424501 100e^{-.05}=95.1229424501 100 e − .05 = 95.1229424501
8.2 CRR与解析式对照
步数
call
put
call−BS
10
9.03532574
6.13840086
-0.19167977
25
9.30117882
6.40425394
+0.07417331
50
9.18822483
6.29129994
-0.03878068
51
9.26328514
6.36636025
+0.03627963
100
9.20758997
6.31066509
-0.01941554
101
9.24530483
6.34837995
+0.01829933
200
9.21729155
6.32036667
-0.00971396
400
9.22214700
6.32522212
-0.00485851
25/50/51与100/101展示奇偶与支付网格对齐影响。call/put误差因本模型的平价关系在图中重叠。有效概率随步长重新检查,图中的连线只用于读相邻选择;没有声称单调收敛。
8.3 Q下精确终值MC
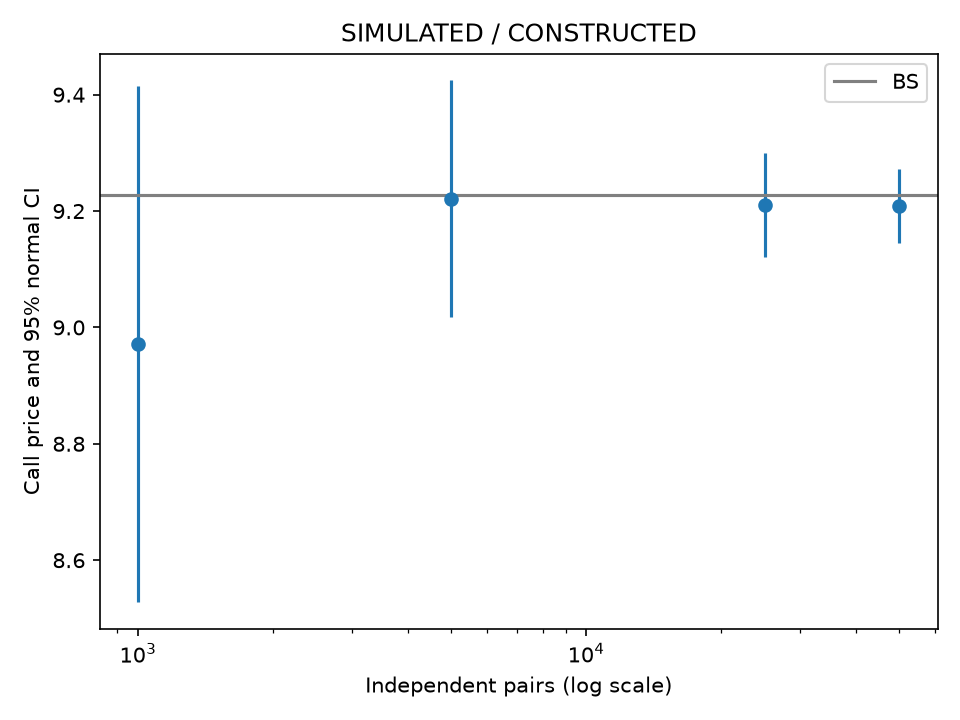
seed4401,反偶的独立单位是配对均值。每行M个独立配对、2M终值支付计算,95%区间是正态近似。
类型
独立配对M
价格
SE
95%近似CI
call
1000
8.970967
0.226342
[8.527344, 9.414590]
put
1000
6.168817
0.144720
[5.885170, 6.452464]
call
5000
9.221358
0.103914
[9.017691, 9.425026]
put
5000
6.322140
0.066202
[6.192386, 6.451894]
call
25000
9.210317
0.045884
[9.120386, 9.300248]
put
25000
6.322468
0.029532
[6.264586, 6.380350]
call
50000
9.208583
0.032531
[9.144823, 9.272343]
put
50000
6.318800
0.020913
[6.277811, 6.359790]
50000个普通独立路径的call SE=0.061862;同样50000独立配对的SE=0.032531。支付计算次数不同,不能称同计算成本比较。一次覆盖不证明算法正确,误差也不会随每次增加M单调缩小。
8.4 Brownian的有限QV与极限
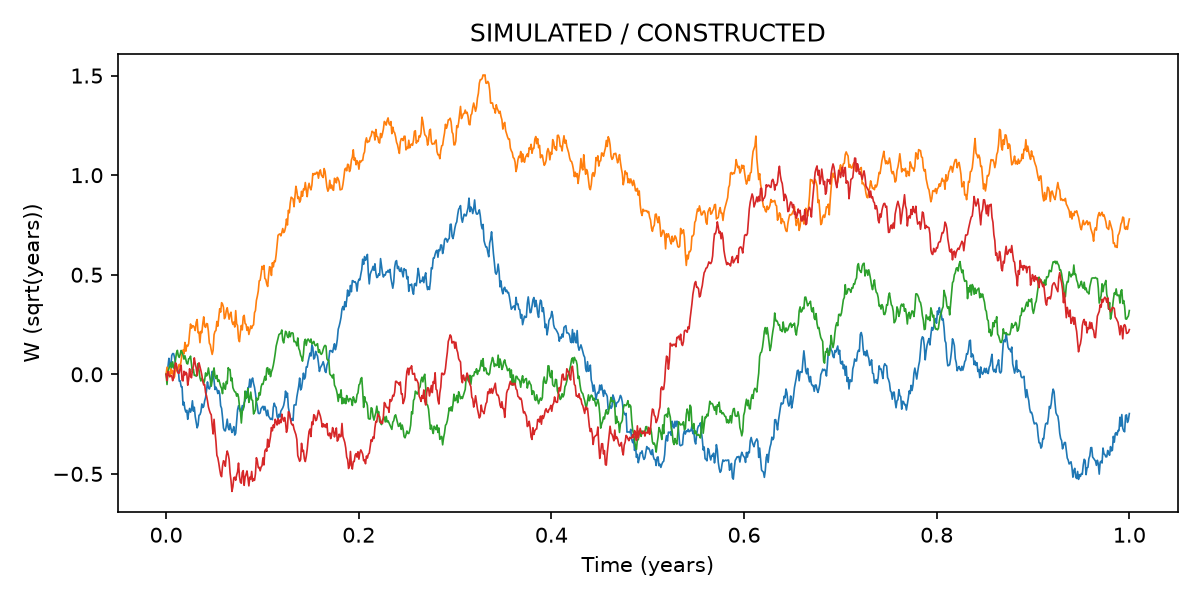
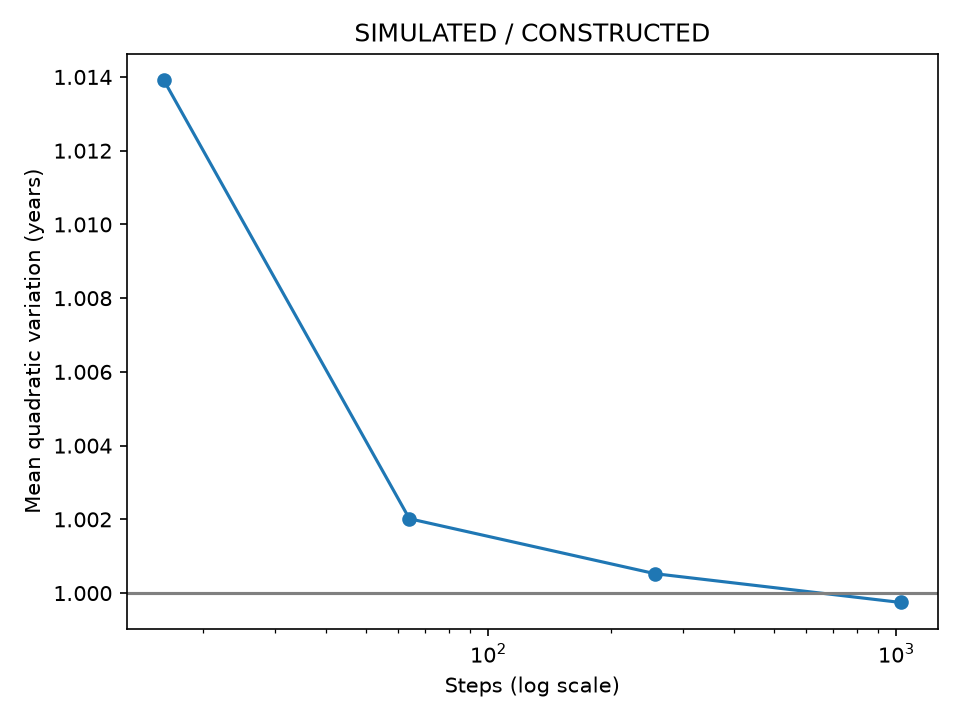
seed4402,1024条1024步细增量,再聚合成嵌套网格;T=1。
步数
QV样本均值
QV样本SD
有限恒等式最大残差
相对Itô极限RMSE
16
1.013915
0.355776
6.66e-16
0.177937
64
1.002018
0.174564
4.44e-16
0.087245
256
1.000527
0.089581
8.88e-16
0.044769
1024
0.999746
0.045050
8.88e-16
0.022514
每一行有限恒等式都使用该行实际QV;最后一列才把QV换成理论极限T。样本均值/SD与理论E [ Q V ] E[QV] E [ Q V ]
8.5 P下GBM精确与Euler共用增量
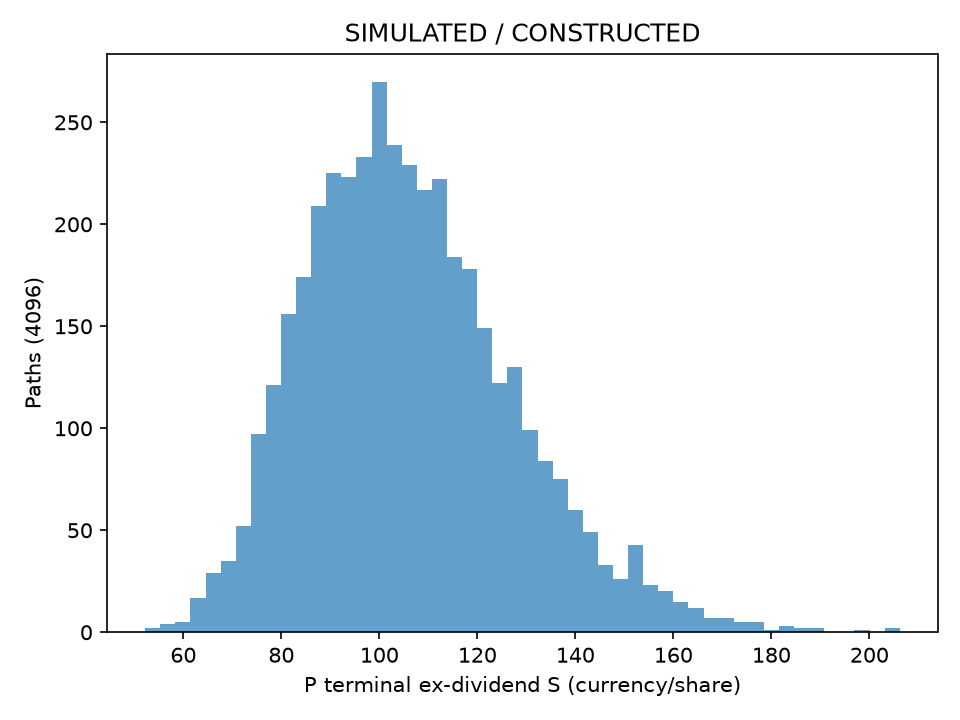
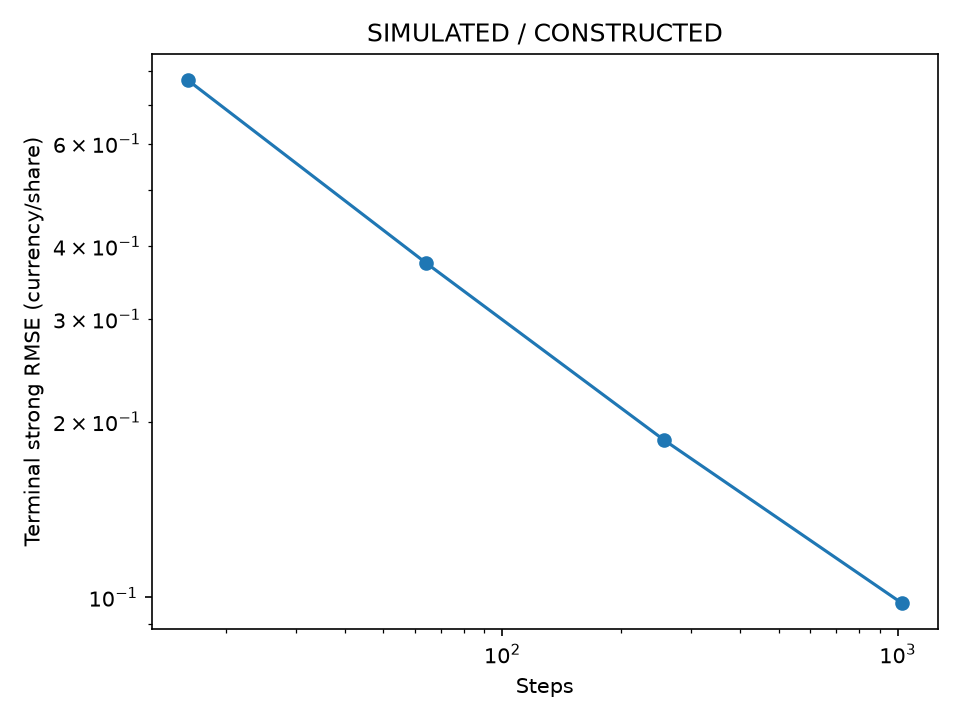
seed4403,4096条细路径,含股息μ=.08、股价漂移.06。强误差使用同一Brownian路径的终值差D,弱差是有符号mean(D),并报告paired SE。
步数
强RMSE
配对弱均值差
配对SE
总体均值差
16
0.770766
-0.024165
0.012039
-0.011915
64
0.374745
-0.002197
0.005856
-0.002985
256
0.186236
-0.000825
0.002910
-0.000746
1024
0.097747
-0.002740
0.001527
-0.000187
细网格强误差量级与Euler强阶1/2相容;弱样本差在1024步反而比256步大,配对SE解释了不能要求它单调。精确模型E [ S 1 ] E[S_1] E [ S 1 ]
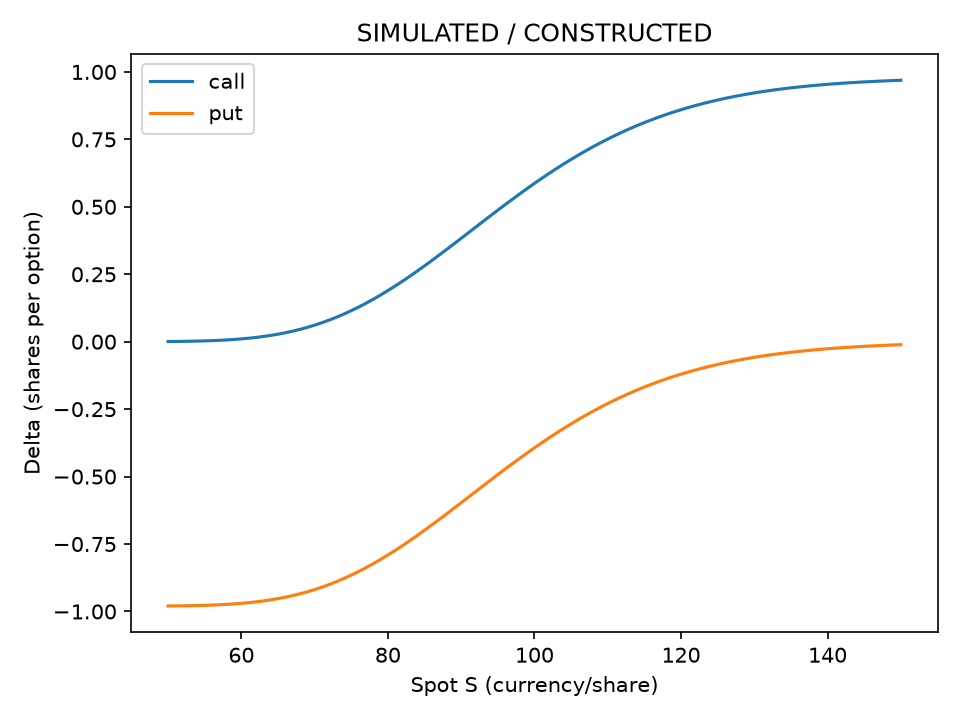
8.6 Greeks与步长
Vega/Rho按单位参数,Theta按日历年。S80/100/120固定其他输入,call/put都核对中心差分;最大绝对误差跨不同单位仅作逐项容差的执行摘要,不能把它称统一经济距离。
S/类型
Delta
Gamma
Vega
Theta
Rho
80/call
0.189494
0.016802
21.506484
-2.528897
13.628799
80/put
-0.790704
0.016802
21.506484
0.658932
-81.494143
100/call
0.586851
0.018951
37.901158
-5.089319
49.458109
100/put
-0.393348
0.018951
37.901158
-2.293569
-45.664833
120/call
0.859931
0.008299
23.900201
-4.282714
79.130557
120/put
-0.120268
0.008299
23.900201
-1.879044
-15.992386
逐情景/逐指标中心差分绝对误差均小于2.2e−6(按各自单位),h=.0001、股价步长h S = S ⋅ h h_S=S\cdot h h S = S ⋅ h
h比例
Gamma差分
Gamma误差
1e-02
0.0189477855
-2.79e-06
1e-04
0.0189505786
-1.20e-10
1e-06
0.0189515958
+1.02e-06
1e-08
0.0355271368
+1.66e-02
极小h=1e−8已经失真;源代码保留这个负面诊断。
8.7 P下离散Delta对冲和费用
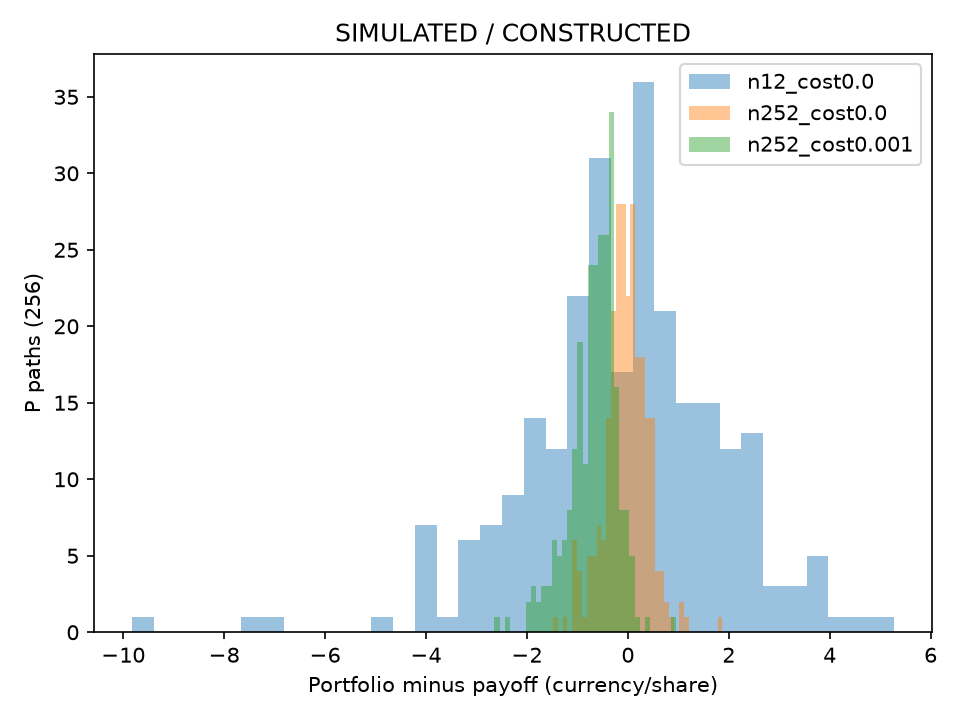
seed4404,256条共同3276步Brownian细路径,聚合12/52/252步;P股价漂移μ−q=.06,与Q定价的.03分开。fee=.001是单边10bp,含初始/清仓,金额单位每股。
步数/费率
误差均值
SD
5%分位
95%分位
平均现金费用
12/0.0
-0.100174
1.982914
-3.299152
+2.940812
0.000000
12/0.001
-0.332425
2.000768
-3.551955
+2.751658
0.226679
52/0.0
-0.053391
0.952187
-1.694724
+1.431930
0.000000
52/0.001
-0.404548
0.977735
-2.202883
+1.122840
0.342607
252/0.0
-0.042639
0.432230
-0.786323
+0.580357
0.000000
252/0.001
-0.669815
0.476814
-1.561916
-0.039341
0.611734
无费提高频率降低了本次误差SD;有费高频的均值更负、平均费用增大,252步95%分位也负。这个比较保留复制短缺与费用,不给一种频率的实盘盈利保证。误差均值之差含费用的融资拖累;总费用只是名义加总。
8.8 一条完整账本的现金与股数核对
路径0,12步、fee=.001,时间i/12年。以下表分开列旧头寸现金流与当前换仓,现存独立根运行的未舍入值见ledger_n12_cost0.001.json,归档作者载荷另按上述索引查阅;读者用第18节代码对实际浮点值对账,不用六位显示精度要求1e−10。
i
S
新股数
区间利息
区间股息
换仓价款
0
100.000000
0.586851
0.000000
0.000000
-58.685115
1
93.634880
0.450214
-0.206750
0.097890
12.793965
2
92.185735
0.407093
-0.153839
0.070318
3.975204
3
96.449460
0.495617
-0.137606
0.062599
-8.538091
4
98.288381
0.532052
-0.173605
0.079736
-3.581155
5
100.746167
0.587785
-0.188964
0.087230
-5.614901
6
108.452054
0.765829
-0.212857
0.098777
-19.309250
7
119.086899
0.927286
-0.294037
0.138542
-19.227440
8
119.499826
0.947869
-0.375048
0.184200
-2.459650
9
118.440463
0.960607
-0.386125
0.188941
-1.508684
10
130.009165
0.996218
-0.393254
0.189783
-4.629671
11
152.859291
0.998335
-0.413453
0.216042
-0.323635
12
149.238140
0.000000
-0.415630
0.254553
148.989617
i
费用
新现金
股票市值
组合价值
期权值/终值支付
0
0.058685
-49.516794
58.685115
9.168320
9.227006
1
0.012794
-36.844483
42.155771
5.311288
5.497746
2
0.003975
-32.956775
37.528141
4.571366
4.476903
3
0.008538
-41.578412
47.801964
6.223552
5.969667
4
0.003581
-45.257016
52.294519
7.037502
6.436110
5
0.005615
-50.979266
59.217090
8.237823
7.293182
6
0.019309
-70.421905
83.055745
12.633839
11.978397
7
0.019227
-89.824067
110.427659
20.603591
20.615407
8
0.002460
-92.477026
113.270211
20.793186
20.628805
9
0.001509
-94.184402
113.774758
19.590356
19.258906
10
0.004630
-99.022174
129.517407
30.495233
30.407686
11
0.000324
-99.543544
152.604737
53.061194
53.020537
12
0.148990
49.136007
0.000000
49.136007
49.238140
期初现金=模型价−股价款−初始费;每个区间由上行股数领取股息。末行股数0且股票市值0,清仓现金减支付就是该路径误差。现金费和融资成本会降低复制资金,即使终值股票路径相同。
9. Python Implementation
本节所有公共定价参数名T均表示剩余期限τ(年);例如日历t=.25、到期T 到期 T_{\text{到期}} T 到期 V τ V_\tau V τ
核心计算位于src/quant_course/stochastic_calculus.py与derivatives_pricing.py,CLI和Notebook复用它们。CLI以课程根为工作目录,使用已存在的.venv,所有价格按每股货币计;新输出目录必须不存在,失败目录保留后换新路径继续。
.venv/bin/python code/ch44_stochastic_derivatives.py \
  --output-dir runs/reader_01
.venv/bin/python -m pytest \
  tests/test_stochastic_calculus.py tests/test_derivatives_pricing.py \
  tests/test_ch44_root.py -q
CLI记录固定种子、Q下MC与P下对冲、解析/树误差、Greeks差分、共同Brownian增量、每个网格的误差估计量、图与一条完整现金账本。Notebook从干净kernel按首单元顺序运行,调用核心函数,现场生成PNG;它的较小演算不代替CLI的完整冻结实验。
公共价格函数拒绝NaN、无穷大、非正S/K、负σ/T和无效call/put类型;r可为负。树无效概率拒绝,不截断到0或1。到期和零波动价格按确定性支付处理。Greeks API的支持域为T>0、σ>0;到期或零波动输入明确拒绝,其中支付折点没有普通唯一导数,而非折点可有某些确定性导数,但此API不提供它们。极端参数导致浮点范围不足时应明确报错,不返回看似有效的NaN。
左点积分函数检查维数、形状和有限数值,不能从一块数值数组推断其信息来源。被积过程适应性的证明属于调用方。GBM函数的drift直接是股价漂移:P下传μ−q=.06,Q下传r−q=.03,函数不再次扣q。
10. Visualization
本章八张实际生成图已放在第8节对应数值旁,避免把读图与计算拆开。输入、单位、随机种子与样本数跟随各图解释;SIMULATED标签在图上。Brownian连线不代表光滑路径,QV灰线是总体极限,树误差连线不表示单调,MC误差棒是抽样区间,Delta曲线是局部模型敏感度,对冲直方图来自P而非Q。
图可由独立CLI 在一个新目录重建,输出结果与PNG同时保留。
11. Real Market Example:模型提出的可检验问题
本章没有下载真实期权链,也没有报告真实市场报价与模型价格差。因此模型内三种定价方法相符,只验证数值实现和条件模型的关系。你可以向具备许可的供应商提出一个实际检验:同一标的、到期、行权价、币种、时间戳、买卖报价和股息曲线下,求每个有效报价对应的隐含波动率(Implied Volatility),检查它是否能由一个常数σ解释。
波动率微笑(Volatility Smile)或偏斜(Skew)指隐含波动率随行权价等合约变量变化。它是由价格反解出的模型参数图案,不是观察到的真实测度收益分布,也不能直接解释成某个交易Alpha。用中间价反解之前,应检查bid/ask范围、支付约定和股息;常数σ模型若在许多行权价出现系统差异,可能需要随机波动、局部波动或跳跃模型,同时仍需验证其对冲表现。
原Black–Scholes论文假设无股息和无交易费用;Merton的股息扩展支持本章q项。两篇论文的理论来源不等同于本章进行了它们的市场实证复现。真实案例状态为待许可数据验证,缺口包括行情URL/许可、下载日期与版本、样本期间、同步报价与撮合延迟、币种一致的利率/股息、哈希及可复现清洗。本章不生成虚构波动率曲面或市场价格来填这张证据表。
12. Common Mistakes:用可运行反例诊断
错误一把Brownian路径当普通光滑路径,以∫ W d W = W T 2 / 2 \int WdW=W_T^2/2 ∫ W d W = W T 2 /2 ( W T 2 − ∑ Δ W 2 ) / 2 (W_T^2-\sum\Delta W^2)/2 ( W T 2 − ∑ Δ W 2 ) /2 ( W T 2 − T ) / 2 (W_T^2-T)/2 ( W T 2 − T ) /2
错误二把终值W T W_T W T W T 2 W_T^2 W T 2
错误三把Q下r−q替成P下μ−q再按r贴现。这样算的是一个P下折现期望,通常不能复制欧式支付。44-P03同时计算正确Q模型与错误漂移构造,比较价格;σ>0、完备无套利的模型条件决定Q的角色。
错误四对相关反偶路径按2M个独立样本算SE。44-P04从同一z生成两边支付,再先配对平均;正确SE来自M个配对平均的样本方差。错误的SE方向取决于支付相关性,本章示例不能被写成对任意支付都缩小SE的定理。
错误五把Vega写成“一个百分点价格变化”等于原解析导数,或把Theta剩余期限导数当日历时间导数。44-P04给同单位中心差分及1pp换算。步长过小会因相消使Gamma失真,步长过大带来截断误差;更多有效小数位不保证更准确。
错误六在对冲账本只记股票换仓、忘记原现金计息和原持仓的股息,或按新Delta追溯领取过去股息。44-P05逐行重算旧持仓的区间现金流、当前换仓、初始与清仓费用,错误账本与正确结果的偏差另展示。使用未来Delta或漏费都会改变金融任务。
13. Quant Research Application:从模型检查到数据实验
研究问题可以是“提高离散对冲频率是否降低费用后的复制损失风险”。先固定标的/支付与误差符号,把无费连续模型作为基准,再冻结候选频率、单边费用、P下路径参数、样本数与种子。本章先做模型内敏感性,保留均值、SD、分位数与费用;一次种子下误差更小不证明另一种市场环境也更好。
进入真实数据时,先按时间顺序划分用于估计波动/股息/费用的训练段和只评估一次的后段,保证每次对冲只用当时已知信息。记录每次bid/ask和成交资格、现金利率与借贷差异,按固定支付结算,并与不对冲、固定Delta、低频Delta等简单基准比较。价格误差、对冲风险与交易策略净收益分开报告。
反证条件是预先指定的:常数σ无法解释报价范围、跳跃/尾部复制短缺超过风险限额、增加频率后的费用抵消误差改善、同步/许可数据不足以复现。任一情形都可推动模型或执行假设修订,但看过后段后更改参数须标记事后探索,不能回写为预注册。本章结果只交付上述模拟教学候选,没有完整真实衍生品项目验收。
14. Chapter Summary
两个状态的复制方程给风险中性概率;信息集限制可用的动态持仓;Brownian二次变差解释Itô二阶项;GBM把这些条件组合成正价格路径。连续自融资复制消去真实漂移,留下含r、q、σ的PDE,条件风险中性期望连接解析式与数值方法。
实际使用时,先核对支付和单位,再看模型与信息条件,然后选择解析、树或MC。用差分查Greeks、以独立样本单位算SE、以完整现金账本查对冲误差。数值一致性支持实现;真实报价、费用和跳跃仍决定模型应用边界。
15. Exercises
44-E01:尺度与证明范围
给一年N步公平硬币随机游走,单步分别取ξ/√N与ξ/N,求终值方差。Brownian差商服从什么分布?解释为什么这排除固定时点有限的依概率导数,以及为何不能仅凭此证明几乎必然处处不可导。对确定性网格推导QV期望与方差界。
44-E02:无条件均值不等于鞅
ξ为公平±1,X 0 X_0 X 0 X 1 X_1 X 1 X 2 X_2 X 2 E [ X 2 ∣ F 1 ] E[X_2\mid \mathcal F_1] E [ X 2 ∣ F 1 ] X 2 X_2 X 2
44-E03:有限网格与极限
构造路径W=[0,.2,.1,.4],计算平方增量和、左点和与右点和。用裂项求和推导两种和的一般式。设Brownian的T=1,解释将QV换成1时哪个等号只在极限成立。
44-E04:GBM与共同噪声
在P下μ=.08、q=.02、σ=.2、S 0 S_0 S 0 E [ S T ] E[S_T] E [ S T ] S T S_T S T
44-E05:测度与股息鞅
同一参数且r=.05,求λ、Z t Z_t Z t W Q W_Q W Q
44-E06:单期复制
用S 0 S_0 S 0 S u S_u S u S d S_d S d
44-E07:自融资与PDE
从V=ΔS+A、dA中的股息融资流及Itô dV出发,逐项推导含q的PDE;指出为何对ΔS直接用普通乘积法则会错把换仓当外部注资。写欧式call/put终值及σ>0域和借贷/交易假设。
44-E08:d1/d2与条件定价
从Q下log终值正态,分别积分E Q [ 1 { S T > K } ] E_{\mathbb Q}[1_{\{S_T>K\}}] E Q [ 1 { S T > K } ] E Q [ S T 1 { S T > K } ] E_{\mathbb Q}[S_T1_{\{S_T>K\}}] E Q [ S T 1 { S T > K } ]
44-E09:Greeks单位
给Delta/Gamma/Vega/Theta/Rho定义,Theta以日历时间、Vega与Rho以单位参数计。写call/put含q解析关系;1pp波动率冲击如何换算?到期S=K的普通Delta是否唯一?极小中心差分步长为什么会失真?
44-E10:对偶MC的SE
有M个独立z i z_i z i Y i + Y_i^+ Y i + Y i − Y_i^- Y i −
44-E11:信息组与加权二次变差(新增)
沿§5.2四终态表填M 2 M_{2} M 2 F 1 \mathcal F_{1} F 1 M 2 M_{2} M 2 F 1 \mathcal F_{1} F 1 C i C_{i} C i ∣ C i ∣ ≤ K |C_i|\le K ∣ C i ∣ ≤ K E [ R Π 2 ] E[R_\Pi ^2] E [ R Π 2 ]
44-E12:现金转移、显式解与时标(新增)
S=100、零费零区间收益,持股从.6变.5、原现金A=−50,逐项算换仓前后总价值。写本章光滑Delta的现金抵销式。对指数GBM解写F t F_t F t F w F_w F w F w w F_{ww} F w w
16. Programming Exercises
44-P01:有限积分与信息诊断
生成seed4402的16条1024步Brownian路径;核对有限恒等式最大残差、T极限差以及未来后缀改动不影响前半积分。再计算H=W T W_T W T
44-P02:嵌套共同增量
按冻结协议4096条1024步细增量聚合成16/64/256/1024步,计算GBM精确与Euler终值强RMSE、配对弱均值差和SE。比较解析Euler均值与精确均值;错误地用独立噪声比较时,指出差值估计的对象如何变化。不要用弱样本均值单调性作为验收断言。
44-P03:三种价格与拒绝边界
核对基础call/put、parity、多网格CRR、MC的Q漂移;构造错误地用μ−q=.06的贴现期望,用同z比较金额。测试无效树概率必须拒绝、负利率可以使用、到期/零波动价格正确。
44-P04:Greeks与相关样本SE
对S=80/100/120的call/put做同单位中心差分,扫描h=.01/.0001/.000001/.00000001的Gamma误差。用1000个seed4401独立z复算反偶配对SE和错误的展平SE,报告二者。T=0/σ=0的Greeks API明确拒绝;随机MC一个独立样本无法估SE,应拒绝。
44-P05:逐行对冲账本
对路径[100,110,105,90]的一年三步call按r=.05、q=.02、σ=.2、K=100、fee=.001复算每行:旧现金融资、旧持股股息、换仓数量/价款、单边费用、新现金、股票市值、最终清仓和支付差。核对现金与股数,展示漏掉股息的错误结果差。改变未来后缀不应影响已完成的账本前缀。
17. Challenge Problems
44-C01:前视与模型边界
额外先修:正态四阶矩。固定H t = W T H_t=W_T H t = W T E ∫ H 2 d t E\int H^2\,dt E ∫ H 2 d t
44-C02:对冲频率与费用的反证
在冻结P路径结果中比较12/52/252步、有费与无费的误差SD、负尾部分位数与平均费用。提出一个带训练/评估分离的真实报价检验计划及两个推翻“高频更好”的条件。评分:误差/成本和单位3分,可复现时间/许可计划3分,负面结果和事后探索边界4分。开放题不能以一种频率的均值最高为唯一正确答案。
18. Solutions / Solution Hints
44-E01
第一种终值方差N/N=1,第二种N/N²=1/N。Brownian差商N(0,1/h),固定M时落入[−M,M]的概率趋0,排除向有限随机变量的依概率收敛;处处不可导定理仍需控制所有时点。独立平方增量给E [ Q V ] = T E[QV]=T E [ Q V ] = T Var ( Q V ) = 2 ∑ i Δ t i 2 ≤ 2 T ∣ Π ∣ \operatorname{Var}(QV)=2\sum_i\Delta t_i^2\le2T|\Pi| Var ( Q V ) = 2 ∑ i Δ t i 2 ≤ 2 T ∣Π∣
44-E02
均值均0;F 1 \mathcal F_1 F 1 E ∫ H 2 d t E\int H^2\,dt E ∫ H 2 d t
44-E03
增量[.2,−.1,.3],QV=.04+.01+.09=.14;左和0·.2+.2·(−.1)+.1·.3=.01;右和.2·.2+.1·(−.1)+.4·.3=.15。一般左和( W T 2 − W 0 2 − Q V ) / 2 (W_T^2-W_0^2-QV)/2 ( W T 2 − W 0 2 − Q V ) /2 ( W T 2 − W 0 2 + Q V ) / 2 (W_T^2-W_0^2+QV)/2 ( W T 2 − W 0 2 + Q V ) /2 ( W T 2 − 1 ) / 2 (W_T^2-1)/2 ( W T 2 − 1 ) /2
44-E04
β=μ−q=.06,log漂移β−σ²/2=.04。E [ S 1 ] = 100 e .06 E[S_1]=100e^{.06} E [ S 1 ] = 100 e .06 Var ( S 1 ) = 10000 e .12 ( e .04 − 1 ) \operatorname{Var}(S_1)=10000e^{.12}(e^{.04}-1) Var ( S 1 ) = 10000 e .12 ( e .04 − 1 ) S i + 1 = S i ( 1 + β d t + σ d W i ) S_{i+1}=S_i(1+\beta dt+\sigma dW_i) S i + 1 = S i ( 1 + β d t + σ d W i ) D m = S T E − S T e x a c t D_m=S_T^E-S_T^{exact} D m = S T E − S T e x a c t 100 ( 1 + .06 / N ) N − 100 e .06 100(1+.06/N)^N-100e^{.06} 100 ( 1 + .06/ N ) N − 100 e .06
44-E05
λ=(.08−.05)/.2=.15,Z t = exp ( − .15 W P ( t ) − .01125 t ) Z_t=\exp(-.15W_P(t)-.01125t) Z t = exp ( − .15 W P ( t ) − .01125 t ) W Q = W P + .15 t W_Q=W_P+.15t W Q = W P + .15 t − q e − r t S -qe^{-rt}S − q e − r t S
44-E06
相减得Δ=.5。下状态.5·80+1.05A=0,因此A=−40/1.05;若B 0 B_0 B 0
44-E07
自融资收益方程d V = Δ ( d S + q S d t ) + r ( V − Δ S ) d t dV=\Delta(dS+qSdt)+r(V-\Delta S)dt d V = Δ ( d S + q S d t ) + r ( V − Δ S ) d t Δ = V S \Delta=V_S Δ = V S μ S V S \mu SV_S μ S V S ( S − K ) + (S-K)^+ ( S − K ) + ( K − S ) + (K-S)^+ ( K − S ) +
44-E08
Q下log ( S T / S ) = ( r − q − σ 2 / 2 ) τ + σ τ Z \log(S_T/S)=(r-q-\sigma^2/2)\tau+\sigma\sqrt\tau Z log ( S T / S ) = ( r − q − σ 2 /2 ) τ + σ τ Z Z > − d 2 Z>-d2 Z > − d 2 Q ( S T > K ) = Φ ( d 2 ) Q(S_T>K)=\Phi(d2) Q ( S T > K ) = Φ ( d 2 ) S e ( r − q ) τ Φ ( d 1 ) Se^{(r-q)\tau}\Phi(d1) S e ( r − q ) τ Φ ( d 1 ) S e − q τ − K e − r τ Se^{-q\tau}-Ke^{-r\tau} S e − q τ − K e − r τ S T − K S_T-K S T − K C 1 , 2 C^{1,2} C 1 , 2
44-E09
Delta=d V d S \frac{dV}{dS} d S d V d 2 V d S 2 \frac{d^2V}{dS^2} d S 2 d 2 V d V d σ \frac{dV}{d\sigma} d σ d V d V d t = − d V d τ \frac{dV}{dt}=-\frac{dV}{d\tau} d t d V = − d τ d V d V d r \frac{dV}{dr} d r d V Δ c a l l − Δ p u t = e − q τ \Delta_{\mathrm{call}}-\Delta_{\mathrm{put}}=e^{-q\tau} Δ call − Δ put = e − q τ h S 2 h_S^2 h S 2
44-E10
X i = ( Y i + + Y i − ) / 2 X_i=(Y_i^++Y_i^-)/2 X i = ( Y i + + Y i − ) /2 s X 2 = ∑ i ( X i − mean ( X ) ) 2 / ( M − 1 ) s_X^2=\sum_i(X_i-\operatorname{mean}(X))^2/(M-1) s X 2 = ∑ i ( X i − mean ( X ) ) 2 / ( M − 1 ) s X / M s_X/\sqrt M s X / M Var ( X ) = [ Var ( Y + ) + Var ( Y − ) + 2 Cov ( Y + , Y − ) ] / 4 \operatorname{Var}(X)=[\operatorname{Var}(Y^+)+\operatorname{Var}(Y^-)+2\operatorname{Cov}(Y^+,Y^-)]/4 Var ( X ) = [ Var ( Y + ) + Var ( Y − ) + 2 Cov ( Y + , Y − )] /4
44-E11(新增完整答案)
四态M 2 M_{2} M 2 F 1 \mathcal F_{1} F 1 M 2 M_{2} M 2 ε i = ( Δ W i ) 2 − Δ t i \varepsilon_i=(\Delta W_i)^2-\Delta t_i ε i = ( Δ W i ) 2 − Δ t i 2 ( Δ t i ) 2 2(\Delta t_i)^2 2 ( Δ t i ) 2 C i ε i C j C_i\varepsilon_iC_j C i ε i C j F t j \mathcal F_{t_{j}} F t j E [ C i ε i C j E ( ε j ∣ F t j ) ] = 0 E[C_i\varepsilon_i C_j E(\varepsilon_j\mid\mathcal F_{t_j})]=0 E [ C i ε i C j E ( ε j ∣ F t j )] = 0 E [ R Π 2 ] = 2 ∑ i E [ C i 2 ] ( Δ t i ) 2 ≤ 2 K 2 T ∣ Π ∣ E[R_\Pi^2]=2\sum_i E[C_i^2](\Delta t_i)^2\le2K^2T|\Pi| E [ R Π 2 ] = 2 ∑ i E [ C i 2 ] ( Δ t i ) 2 ≤ 2 K 2 T ∣Π∣
44-E12(新增完整答案)
原股票市值60、现金−50、总价值10;卖.1股收10,股票市值50、现金−40、总价值仍10。光滑半鞅Delta下dA=rA dt+qΔSdt−S dΔ−d[Δ,S],与乘积式相加给dV=ΔdS+qΔSdt+rA dt。指数F的三偏导分别(β−σ²/2)F、σF、σ²F;Itô漂移加上σ²F/2后回到βF,随机项σF,初值S 0 S_{0} S 0
44-P01 参考实现
import numpy as np
from quant_course.stochastic_calculus import brownian_increments, ito_left, quadratic_variation
dw = brownian_increments(16 , 1024 , 1. , 4402 )
w = np.column_stack([np.zeros(16 ), np.cumsum(dw, axis=1 )])
qv = quadratic_variation(w)
i = ito_left(w, w[:, :-1 ])
ordinary = .5 * w[:, -1 ] ** 2
print ("ordinary minus Ito first path" , ordinary[0 ] - i[0 ])
assert np.allclose(ordinary - i, .5 * qv)
assert np.max (abs (i - .5 * (w[:, -1 ] ** 2 - qv))) < 1e-12
print ("finite/limit RMSE" , np.sqrt(np.mean((i - .5 * (w[:, -1 ] ** 2 - 1 )) ** 2 )))
future = w.copy()
future[:, 513 :] += 3
assert np.array_equal(ito_left(w[:, :513 ], w[:, :512 ]), ito_left(future[:, :513 ], future[:, :512 ]))
lookahead = np.repeat(w[:, -1 , None ], 1024 , axis=1 )
wrong = ito_left(w, lookahead)
assert np.allclose(wrong, w[:, -1 ] ** 2 )
print ("anticipating first path" , wrong[0 ])
for invalid in [np.empty((0 , 2 )), np.array([[0. , np.nan]])]:
try :
quadratic_variation(invalid)
except ValueError:
pass
else :
raise AssertionError("invalid input accepted" )
正确有限代数差只受舍入影响;普通链式法则会比左和多QV/2。前视和理论E [ W T 2 ] E[W_T^2] E [ W T 2 ]
44-P02 参考实现
import math
import numpy as np
from quant_course.stochastic_calculus import brownian_increments, gbm_exact, gbm_euler
dw = brownian_increments(4096 , 1024 , 1. , 4403 )
for n in [16 , 64 , 256 , 1024 ]:
d = dw.reshape(4096 , n, 1024 // n).sum (axis=2 )
ex = gbm_exact(100. , .06 , .2 , 1 /n, d)
eu = gbm_euler(100. , .06 , .2 , 1 /n, d)
error = eu[:, -1 ] - ex[:, -1 ]
rmse = np.sqrt(np.mean(error**2 ))
mean = error.mean()
se = error.std(ddof=1 ) / np.sqrt(4096 )
population = 100 * ((1 + .06 /n)**n - math.exp(.06 ))
print (n, rmse, mean, se, population)
独立重抽噪声后差值仍可无偏估计两个均值之差,但SE变大,且其路径RMSE不是同一噪声下的强离散误差。此题需共同细增量聚合及非单调弱样本结果,而不要求四行mean严格单调。
44-P03 参考实现
import numpy as np
from quant_course.derivatives_pricing import bs_price, crr_price, mc_price
p = dict (S=100. , K=100. , T=1. , r=.05 , q=.02 , sigma=.2 )
c, put = bs_price(**p), bs_price(**p, kind="put" )
assert abs (c - put - 100 *np.exp(-.02 ) + 100 *np.exp(-.05 )) < 1e-10
print ("BS" , c, put)
for n in [10 , 25 , 50 , 51 , 100 , 101 , 200 , 400 ]:
print (n, crr_price(**p, steps=n) - c)
z = np.random.default_rng(4401 ).standard_normal(50000 )
correct = np.exp(-.05 ) * np.maximum(100 *np.exp(.01 +.2 *z)-100 , 0 )
wrong = np.exp(-.05 ) * np.maximum(100 *np.exp(.04 +.2 *z)-100 , 0 )
print ("wrong drift minus Q plain estimate" , wrong.mean() - correct.mean())
assert bs_price(**dict (p, T=0 )) == 0
assert bs_price(**dict (p, r=-.01 )) >= 0
assert mc_price(**dict (p, sigma=0 ))["se" ] == 0
try :
crr_price(**dict (p, r=1. , sigma=.01 ), steps=1 )
except ValueError:
pass
else :
raise AssertionError("invalid probability clipped" )
44-P04 参考实现
import numpy as np
from quant_course.derivatives_pricing import bs_price, bs_greeks, mc_price
p = dict (S=100. , K=100. , T=1. , r=.05 , q=.02 , sigma=.2 )
for spot in [80. , 100. , 120. ]:
for kind in ["call" , "put" ]:
a = dict (p, S=spot)
g = bs_greeks(**a, kind=kind)
h, hs = .0001 , .01
def v (key, bump ):
inputs = dict (a)
inputs[key] += bump
return bs_price(**inputs, kind=kind)
fd = {
"delta" : (v("S" , hs)-v("S" , -hs))/(2 *hs),
"gamma" : (v("S" , hs)-2 *bs_price(**a, kind=kind)+v("S" , -hs))/hs**2 ,
"vega" : (v("sigma" , h)-v("sigma" , -h))/(2 *h),
"theta" : -(v("T" , h)-v("T" , -h))/(2 *h),
"rho" : (v("r" , h)-v("r" , -h))/(2 *h),
}
for key in g:
assert abs (fd[key]-g[key]) < 2e-5
print (spot, kind, "Vega per 1pp" , .01 *g["vega" ])
for h in [.01 , .0001 , .000001 , .00000001 ]:
hs = 100 *h
gamma = (bs_price(**dict (p, S=100 +hs))-2 *bs_price(**p)+bs_price(**dict (p, S=100 -hs)))/hs**2
print ("h/Gamma error" , h, gamma-bs_greeks(**p)["gamma" ])
z = np.random.default_rng(4401 ).standard_normal(1000 )
y = np.exp(-.05 )*np.maximum(100 *np.exp(.01 +.2 *z)-100 , 0 )
ya = np.exp(-.05 )*np.maximum(100 *np.exp(.01 -.2 *z)-100 , 0 )
x = (y+ya)/2
se = x.std(ddof=1 )/np.sqrt(1000 )
assert np.isclose(se, mc_price(**p, pairs=1000 )["se" ])
print ("paired SE / wrong flat SE" , se, np.r_[y, ya].std(ddof=1 )/np.sqrt(2000 ))
for a in [dict (p, T=0 ), dict (p, sigma=0 )]:
try :
bs_greeks(**a)
except ValueError:
pass
else :
raise AssertionError("unsupported boundary Greek accepted" )
try :
mc_price(**p, pairs=1 )
except ValueError:
pass
else :
raise AssertionError("one random observation reported SE zero" )
参考程序逐项核对五个Greeks,并给出Vega换算、Gamma步长及MC相关样本的诊断。核心测试和CLI使用相同单位契约。
44-P05 参考实现
import math
import numpy as np
from quant_course.derivatives_pricing import bs_price, bs_greeks, delta_hedge
path = np.array([100. , 110. , 105. , 90. ])
r, q, sigma, fee, dt = .05 , .02 , .2 , .001 , 1 /3
result = delta_hedge(path, 1. , r, q, sigma, 100. , cost_rate=fee)
cash = bs_price(100. , 100. , 1. , r, q, sigma)
shares, total, cash_no_dividend = 0. , 0. , cash
for i, row in enumerate (result["ledger" ]):
if i:
cash = cash*math.exp(r*dt) + shares*path[i-1 ]*math.expm1(q*dt)
cash_no_dividend *= math.exp(r*dt)
target = 0. if i == 3 else bs_greeks(path[i], 100. , 1 -i*dt, r, q, sigma)["delta" ]
change = target-shares
cost = fee*abs (change)*path[i]
cash -= change*path[i]+cost
cash_no_dividend -= change*path[i]+cost
shares = target
total += cost
assert abs (cash-row["cash" ]) < 1e-10
assert abs (shares-row["delta" ]) < 1e-12
assert abs (cash+shares*path[i]-row["portfolio_value" ]) < 1e-10
assert abs (total-result["total_cost" ]) < 1e-12
assert abs (cash-max (path[-1 ]-100 , 0 )-result["error" ]) < 1e-10
print ("missing dividend cash error" , cash_no_dividend-cash)
changed = path.copy()
changed[-1 ] = 150.
prefix = delta_hedge(changed, 1. , r, q, sigma, 100. , cost_rate=fee)["ledger" ]
assert prefix[:-1 ] == result["ledger" ][:-1 ]
股息按旧shares与区间左点价格近似,融资先作用旧cash,再用当前价换仓;最后target=0包含清仓费用。错误cash_no_dividend追踪相同已给定股数,漏计股息会产生金额差,不能只比较总股票收益。
44-C01 参考论证
离散和W T ∑ i Δ W i = W T 2 W_T\sum_i\Delta W_i=W_T^2 W T ∑ i Δ W i = W T 2 W 0 W_0 W 0 E [ W T 4 ] = 3 T 2 E[W_T^4]=3T^2 E [ W T 4 ] = 3 T 2 E ∫ H 2 d t E\int H^2\,dt E ∫ H 2 d t F t \mathcal F_t F t
44-C02 参考论证与评分
读取第8节冻结结果,列相同256路径上的误差SD/5%分位数和现金费用。增加频率在模型内可能降低无费误差,但有费尾部与均值需要实际比较,不能保证同时改善。先在训练段估波动、费率与股息,用固定报价/时间/执行约定只在评估段比较;给数据URL、许可、版本/hash、时区与下一可成交时点。若高频费用使复制短缺尾部扩大,或跳跃下全部频率均超风险限额,便反证“高频必更好”;也允许数据无法同步而结论未决。参数改变标事后,负结果保留。本章模拟不替代真实项目完成。
19. Further Reading
Must Know:重做第4章Taylor/中心差分、第6章条件期望、第10/11章支付与总收益;本章单期复制、Itô二阶项、含q自融资、P/Q及MC配对SE。
Should Know:MIT15.070J Lecture15–17的Itô积分/公式以及Lecture19的自融资,用于核对左点和平方可积前提;Black–Scholes(1973)无股息模型假设与Merton(1973)§7股息扩展,按实际核读位置阅读。
Advanced:CMU Risk Neutral Measures的Girsanov/Novikov与风险中性定价;完整测度论、鞅表示、Feynman–Kac一般条件和美式自由边界需额外先修,本章没有提供这些一般定理的完整证明。
Optional:Hull《Options, Futures, and Other Derivatives》、Shreve《Stochastic Calculus for Finance I/II》可用于系统课程。未核读确定版本授权书页,不提供臆造页码。进入局部/随机波动与跳跃专题前,应先能独立复算本章现金账本。
20. References
本章关键来源键与实际读取位置见source_notes.md ,全局来源台账见references/sources.json 。原论文来源支持理论命题;本章模拟的输入、输出、代码hash与运行记录是另一层证据。