第 19 章/ 45
状态空间模型与卡尔曼滤波(State-Space Models and the Kalman Filter)
主线:先用状态转移形成先验,再用新观测的创新修正隐藏状态;时间戳决定这次修正能否用于交易。
先修:第 5 章线性代数、第 6 章条件正态分布、第 8 章回归、第 16 章月度时间索引。
完成本章后,你能从条件正态分布推导标量观测 Kalman 更新,手算一维动态 beta,解释二维 alpha/beta 状态及对冲比率,区分滤波和平滑,并搭建不会把未来信息带入历史信号的研究流程。
1. 本章目标
读完后,你应能写出状态空间表示并说明状态、观测、噪声的单位和维度;从联合正态分布推出预测(prediction)、创新(innovation)、创新方差(innovation variance)、Kalman 增益(Kalman gain)和后验协方差;手算 beta 更新;区分滤波状态(filtered state)与平滑状态(smoothed state)使用的信息;运行核心函数、固定种子模拟和冻结数据案例,并说明它们没有验证哪些投资主张。
章节通过条件是:手算结果与代码相同,每个状态和观测都对应明确时点,原13道题及新增3道教学题都能在第 18 节找到完整答案。
2. 为什么 Quant 需要状态空间模型
一条历史回归 beta 是特定样本区间内的平均市场暴露。若暴露随时间变化,固定 beta 会把变动平均掉;滚动普通最小二乘(ordinary least squares, OLS)则反复更换样本窗口,窗口长度和重估位置都会改变结果。
状态空间模型(state-space model)把问题拆成两个过程:潜在暴露如何变化,以及当期收益如何围绕潜在暴露波动。动态 beta(dynamic beta)是随时间变化的市场暴露估计。每月收到新收益后,你把它与模型的先验预期比较,再调整 beta 估计。过程噪声(process noise)方差规定模型容许状态变化的幅度,观测噪声(observation noise)方差描述收益相对状态关系的偏离幅度。
这个分解给风险估计一套递推规则。它没有替你决定 beta 是否稳定、过程噪声该多大、对冲能否成交,或动态 beta 是否优于滚动 OLS。你仍需用训练期和样本外证据回答这些问题。
3. 直觉:状态在背后变化,收益把信号和噪声混在一起
你看得到资产和市场的月收益,却看不到市场对该资产的真实敏感度。真实敏感度是潜在状态;每月残差还会受行业冲击、组合变化和测量误差影响。
滤波器按顺序处理每个月:
时点
已知信息
当前动作
得到什么
月份开始前
截至上月的观测
按状态转移(state transition)模型推演
当月先验均值与方差
收到当月收益后
当月资产与市场收益
计算实际值减先验预期
创新及其方差
月末更新
上述先验、创新和方差
按不确定性调整状态
纳入当月观测的 filtered state
先验分布(prior)表示观测月份开始前的状态分布;后验分布(posterior)表示条件于当月观测后的状态分布。预测状态可以供当月风险控制使用,但 filtered state 直到当月收益到达后才存在。两者处在不同的信息时点。
4. 数学基础与符号约定
设状态有 d d d
x t = F t x t − 1 + η t , y t = h t x t + ε t .
\mathbf{x}_t=F_t\mathbf{x}_{t-1}+\boldsymbol{\eta}_t,\qquad
y_t=\mathbf{h}_t\mathbf{x}_t+\varepsilon_t.
x t = F t x t − 1 + η t , y t = h t x t + ε t . x t ∈ R d × 1 \mathbf{x}_t\in\mathbb{R}^{d\times1} x t ∈ R d × 1 F t ∈ R d × d F_t\in\mathbb{R}^{d\times d} F t ∈ R d × d h t ∈ R 1 × d \mathbf{h}_t\in\mathbb{R}^{1\times d} h t ∈ R 1 × d y t ∈ R y_t\in\mathbb{R} y t ∈ R η t ∈ R d × 1 \boldsymbol{\eta}_t\in\mathbb{R}^{d\times1} η t ∈ R d × 1 ε t ∈ R \varepsilon_t\in\mathbb{R} ε t ∈ R
本章令
η t ∼ N ( 0 , Q t ) , ε t ∼ N ( 0 , R t ) ,
\boldsymbol{\eta}_t\sim N(\mathbf{0},Q_t),\qquad
\varepsilon_t\sim N(0,R_t),
η t ∼ N ( 0 , Q t ) , ε t ∼ N ( 0 , R t ) , 其中 Q t ∈ R d × d Q_t\in\mathbb{R}^{d\times d} Q t ∈ R d × d R t > 0 R_t>0 R t > 0 P P P N N N
实现从 x − 1 \mathbf{x}_{-1} x − 1 y 0 y_0 y 0 x 0 \mathbf{x}_0 x 0 F = 1 F=1 F = 1 F = 2 F=2 F = 2 Z t Z_t Z t H t H_t H t T t T_t T t R t R_t R t Q t Q_t Q t h t \mathbf{h}_t h t Z t Z_t Z t F t F_t F t T t T_t T t R t R_t R t H t H_t H t R t Q t R t ⊤ R_tQ_tR_t^\top R t Q t R t ⊤ R t R_t R t
三种不确定性各属于哪个对象
量
随机对象
在递推中的作用
Q t Q_t Q t 新状态冲击 η t \boldsymbol\eta_t η t
转移之后新增的状态变化不确定性
R t R_t R t 观测偏差 ε t \varepsilon_t ε t
给定状态后,观测仍有的噪声
(P_{t
t-1})、(P_{t
t})
Q , R Q,R Q , R P P P Q Q Q P P P Q Q Q R R R
局部符号对照:第18章标量 h t h_t h t h t \mathbf h_t h t P P P S S S observation_design 对应设计,process_covariance 对应 Q Q Q observation_variance 对应 R R R
5. 正式定义:隐藏状态、观测和模型假设
潜在状态(latent state)是模型用来描述、但不能直接观测的变量。动态 beta 是一个例子。观测方程把它和可见收益联系起来,状态方程描述它从上一期到本期如何变化。
滤波(filtering)按时间顺序计算
x ^ t ∣ t = E [ x t ∣ y 0 , … , y t ] ,
\hat{\mathbf{x}}_{t|t}
=E[\mathbf{x}_t\mid y_0,\ldots,y_t],
x ^ t ∣ t = E [ x t ∣ y 0 , … , y t ] , 其中下标 t ∣ t t|t t ∣ t t t t
x ^ t ∣ t − 1 = E [ x t ∣ y 0 , … , y t − 1 ] .
\hat{\mathbf{x}}_{t|t-1}
=E[\mathbf{x}_t\mid y_0,\ldots,y_{t-1}].
x ^ t ∣ t − 1 = E [ x t ∣ y 0 , … , y t − 1 ] . 平滑(smoothing)计算
x ^ t ∣ T = E [ x t ∣ y 0 , … , y T ] , T > t .
\hat{\mathbf{x}}_{t|T}
=E[\mathbf{x}_t\mid y_0,\ldots,y_T],\quad T>t.
x ^ t ∣ T = E [ x t ∣ y 0 , … , y T ] , T > t . 平滑状态纳入目标月份之后的观测,适合事后解释完整历史。本章没有实现平滑器(smoother),不能把它说成代码产物或实时信号。
本章的条件 Gaussian 后验需要以下假设:
初始状态 x − 1 \mathbf{x}_{-1} x − 1
每期状态噪声与观测噪声都是零均值 Gaussian;不同期噪声相互独立。
状态噪声、观测噪声与初始状态相互独立。
F t F_t F t Q t Q_t Q t R t R_t R t h t \mathbf{h}_t h t 观测方差为正,协方差为半正定,创新方差可逆。单标量观测下,创新方差是正标量。
以下条件期望还隐含给定模型矩阵及适用的外生观测设计。动态 beta 例中,当月市场收益 f t f_t f t f t f_t f t
Gaussian 假设保证每步条件分布仍为 Gaussian,所以均值和协方差描述完整后验。若分布非 Gaussian,线性投影仍可给出线性最小均方误差估计;这些递推量本身不能证明完整后验服从正态分布。模型假设决定结论范围。
6. 从条件正态分布推导一次更新
先设截至 t − 1 t-1 t − 1
x t − 1 ∣ Y t − 1 ∼ N ( m t − 1 , P t − 1 ) , Y t − 1 = { y 0 , … , y t − 1 } .
\mathbf{x}_{t-1}\mid\mathcal{Y}_{t-1}\sim
N(\mathbf{m}_{t-1},P_{t-1}),
\qquad
\mathcal{Y}_{t-1}=\{y_0,\ldots,y_{t-1}\}.
x t − 1 ∣ Y t − 1 ∼ N ( m t − 1 , P t − 1 ) , Y t − 1 = { y 0 , … , y t − 1 } . 6.1 先用状态方程预测
将状态转移代入条件均值:
m t ∣ t − 1 = E [ F t x t − 1 + η t ∣ Y t − 1 ] = F t m t − 1 .
\mathbf{m}_{t|t-1}
=E[F_t\mathbf{x}_{t-1}+\boldsymbol{\eta}_t\mid\mathcal{Y}_{t-1}]
=F_t\mathbf{m}_{t-1}.
m t ∣ t − 1 = E [ F t x t − 1 + η t ∣ Y t − 1 ] = F t m t − 1 . 零均值且独立的状态噪声不改变预测均值。对协方差使用线性变换公式,再加上独立噪声协方差:
P t ∣ t − 1 = F t P t − 1 F t ⊤ + Q t .
P_{t|t-1}=F_tP_{t-1}F_t^\top+Q_t.
P t ∣ t − 1 = F t P t − 1 F t ⊤ + Q t . 这个方差描述本期收益到来前,模型对状态的不确定性。
6.2 计算观测先验和创新
由观测方程得到先验观测均值 y ^ t ∣ t − 1 = h t m t ∣ t − 1 \hat y_{t|t-1}=\mathbf{h}_t\mathbf{m}_{t|t-1} y ^ t ∣ t − 1 = h t m t ∣ t − 1
v t = y t − h t m t ∣ t − 1 .
v_t=y_t-\mathbf{h}_t\mathbf{m}_{t|t-1}.
v t = y t − h t m t ∣ t − 1 . 状态与观测的条件协方差,以及创新方差分别为
C t = Cov ( x t , y t ∣ Y t − 1 ) = P t ∣ t − 1 h t ⊤ ,
C_t=\operatorname{Cov}(\mathbf{x}_t,y_t\mid\mathcal{Y}_{t-1})
=P_{t|t-1}\mathbf{h}_t^\top,
C t = Cov ( x t , y t ∣ Y t − 1 ) = P t ∣ t − 1 h t ⊤ , S t = Var ( v t ∣ Y t − 1 ) = h t P t ∣ t − 1 h t ⊤ + R t .
S_t=\operatorname{Var}(v_t\mid\mathcal{Y}_{t-1})
=\mathbf{h}_tP_{t|t-1}\mathbf{h}_t^\top+R_t.
S t = Var ( v t ∣ Y t − 1 ) = h t P t ∣ t − 1 h t ⊤ + R t . C t C_t C t d × 1 d\times1 d × 1 S t S_t S t
用标量精度看清更新权重
若标量先验 P − > 0 P^->0 P − > 0 R > 0 R>0 R > 0 H H H y / H y/H y / H R / H 2 R/H^2 R / H 2
P + = ( 1 / P − + H 2 / R ) − 1 , m + = P + ( m − / P − + H y / R ) .
P^+=\left(1/P^-+H^2/R\right)^{-1},\qquad
m^+=P^+\left(m^-/P^-+Hy/R\right).
P + = ( 1/ P − + H 2 / R ) − 1 , m + = P + ( m − / P − + H y / R ) . 两个信息精度相加。令 w = H 2 P − / ( H 2 P − + R ) = K H w=H^2P^-/(H^2P^-+R)=KH w = H 2 P − / ( H 2 P − + R ) = K H
m + = ( 1 − w ) m − + w ( y / H ) , 0 < w < 1.
m^+=(1-w)m^-+w(y/H),\qquad 0<w<1.
m + = ( 1 − w ) m − + w ( y / H ) , 0 < w < 1. 凸权重是 w = K H w=KH w = K H K K K H = 0 H=0 H = 0 K = 0 K=0 K = 0 H H H P − = 0 P^-=0 P − = 0
固定 m − = 1 , H = 0.02 , y = 0.03 m^-=1,H=0.02,y=0.03 m − = 1 , H = 0.02 , y = 0.03 P = 0.04 , F = 1 P=0.04,F=1 P = 0.04 , F = 1
Q Q Q R R R P − = P + Q P^-=P+Q P − = P + Q S S S K K K K H KH K H m + m^+ m +
0.01
0.0001
0.05
0.00012
8.333333
0.166667
1.083333
0.06
0.0001
0.10
0.00014
14.285714
0.285714
1.142857
0.01
0.0004
0.05
0.00042
2.380952
0.047619
1.023810
在这组固定正设计下,提高 Q Q Q R R R Q , R Q,R Q , R
6.3 用联合正态条件公式得到后验
条件于历史观测,状态和新观测组成联合正态分布(joint Gaussian distribution):
[ x t y t ] ∼ N ( [ m t ∣ t − 1 h t m t ∣ t − 1 ] , [ P t ∣ t − 1 P t ∣ t − 1 h t ⊤ h t P t ∣ t − 1 S t ] ) .
\begin{bmatrix}\mathbf{x}_t\\y_t\end{bmatrix}
\sim N\left(
\begin{bmatrix}\mathbf{m}_{t|t-1}\\
\mathbf{h}_t\mathbf{m}_{t|t-1}\end{bmatrix},
\begin{bmatrix}
P_{t|t-1}&P_{t|t-1}\mathbf{h}_t^\top\\
\mathbf{h}_tP_{t|t-1}&S_t
\end{bmatrix}
\right).
[ x t y t ] ∼ N ( [ m t ∣ t − 1 h t m t ∣ t − 1 ] , [ P t ∣ t − 1 h t P t ∣ t − 1 P t ∣ t − 1 h t ⊤ S t ] ) . 对分块正态分布(partitioned Gaussian)使用条件均值和 Schur 补(Schur complement)公式,得到
m t ∣ t = m t ∣ t − 1 + P t ∣ t − 1 h t ⊤ S t − 1 v t ,
\mathbf{m}_{t|t}=
\mathbf{m}_{t|t-1}
+P_{t|t-1}\mathbf{h}_t^\top S_t^{-1}v_t,
m t ∣ t = m t ∣ t − 1 + P t ∣ t − 1 h t ⊤ S t − 1 v t , P t ∣ t = P t ∣ t − 1 − P t ∣ t − 1 h t ⊤ S t − 1 h t P t ∣ t − 1 .
P_{t|t}=
P_{t|t-1}
-P_{t|t-1}\mathbf{h}_t^\top S_t^{-1}
\mathbf{h}_tP_{t|t-1}.
P t ∣ t = P t ∣ t − 1 − P t ∣ t − 1 h t ⊤ S t − 1 h t P t ∣ t − 1 . 定义 Kalman 增益(Kalman gain)
K t = P t ∣ t − 1 h t ⊤ S t − 1 ,
K_t=P_{t|t-1}\mathbf{h}_t^\top S_t^{-1},
K t = P t ∣ t − 1 h t ⊤ S t − 1 , 便可把均值写成 m t ∣ t = m t ∣ t − 1 + K t v t \mathbf{m}_{t|t}=\mathbf{m}_{t|t-1}+K_tv_t m t ∣ t = m t ∣ t − 1 + K t v t ( m t ∣ t , P t ∣ t ) (\mathbf{m}_{t|t},P_{t|t}) ( m t ∣ t , P t ∣ t )
实现用 Joseph 协方差更新(Joseph form):
P t ∣ t = ( I − K t h t ) P t ∣ t − 1 ( I − K t h t ) ⊤ + K t R t K t ⊤ .
P_{t|t}=(I-K_t\mathbf{h}_t)P_{t|t-1}
(I-K_t\mathbf{h}_t)^\top+K_tR_tK_t^\top.
P t ∣ t = ( I − K t h t ) P t ∣ t − 1 ( I − K t h t ) ⊤ + K t R t K t ⊤ . 在模型假设成立时,它等于上面的条件协方差公式;数值舍入下更能保留对称性和半正定性。单标量观测时 R t R_t R t K t K_t K t d × 1 d\times1 d × 1
7. 金融解释:二维 alpha、beta 与动态对冲比率(dynamic hedge ratio)
把资产和市场的月度超额简单收益写成
y t = α t + β t f t + ε t , x t = [ α t β t ] , h t = [ 1 f t ] .
y_t=\alpha_t+\beta_t f_t+\varepsilon_t,\qquad
\mathbf{x}_t=
\begin{bmatrix}\alpha_t\\\beta_t\end{bmatrix},\qquad
\mathbf{h}_t=\begin{bmatrix}1&f_t\end{bmatrix}.
y t = α t + β t f t + ε t , x t = [ α t β t ] , h t = [ 1 f t ] . 因此观测方程是 y t = h t x t + ε t y_t=\mathbf{h}_t\mathbf{x}_t+\varepsilon_t y t = h t x t + ε t h t \mathbf{h}_t h t 1 × 2 1\times2 1 × 2 2 × 1 2\times1 2 × 1 F = I 2 F=I_2 F = I 2
参数
数值
含义
初始均值 m − 1 \mathbf{m}_{-1} m − 1
[ 0 , 1 ] ⊤ [0,1]^\top [ 0 , 1 ] ⊤ 初始 alpha 为 0,beta 为 1
初始协方差 P − 1 P_{-1} P − 1
diag ( 0.0004 , 0.04 ) \operatorname{diag}(0.0004,0.04) diag ( 0.0004 , 0.04 ) alpha 与 beta 的初始状态方差
转移 F F F
I 2 I_2 I 2 alpha、beta 均值按随机游走延续
过程协方差 Q Q Q
diag ( 10 − 6 , 10 − 5 ) \operatorname{diag}(10^{-6},10^{-5}) diag ( 1 0 − 6 , 1 0 − 5 ) 每月状态变化方差
观测方差 R R R
0.0004 0.0004 0.0004 月度小数收益残差方差
这些是教学指定值;程序没有从全样本估计它们。
β t \beta_t β t A A A β t A \beta_t A β t A q A q_A q A P A P_A P A P M P_M P M
q M = − β t q A P A P M .
q_M=-\beta_t\frac{q_A P_A}{P_M}.
q M = − β t P M q A P A . 当 β t > 0 \beta_t>0 β t > 0 β t < 0 \beta_t<0 β t < 0
状态分量单位不同:alpha 是月度小数收益,beta 是无量纲暴露;alpha 方差单位为收益平方,beta 方差单位为 beta 平方,两者协方差单位为收益乘 beta。估计 alpha 状态不等于检验策略 alpha 显著性。
完整例题:二维状态与交叉协方差
二维手算也能沿用同一更新。令先验均值 m − = [ 0 , 1 ] ⊤ \mathbf{m}^-=[0,1]^\top m − = [ 0 , 1 ] ⊤ P − = diag ( 0.0004 , 0.04 ) P^- = \operatorname{diag}(0.0004,0.04) P − = diag ( 0.0004 , 0.04 ) h = [ 1 , 0.02 ] \mathbf{h}=[1,0.02] h = [ 1 , 0.02 ] y = 0.03 y=0.03 y = 0.03 R = 0.0001 R=0.0001 R = 0.0001 0.02 0.02 0.02 v = 0.01 v=0.01 v = 0.01
C = P − h ⊤ = [ 0.0004 0.0008 ] , S = h P − h ⊤ + R = 0.000516.
C=P^-\mathbf{h}^\top=
\begin{bmatrix}0.0004\\0.0008\end{bmatrix},
\qquad
S=\mathbf{h}P^-\mathbf{h}^\top+R=0.000516.
C = P − h ⊤ = [ 0.0004 0.0008 ] , S = h P − h ⊤ + R = 0.000516. 所以 K = C / S = [ 0.775194 , 1.550388 ] ⊤ K=C/S=[0.775194,1.550388]^\top K = C / S = [ 0.775194 , 1.550388 ] ⊤
m + = m − + K v = [ 0.007752 1.015504 ] .
\mathbf{m}^+=\mathbf{m}^-+Kv=
\begin{bmatrix}0.007752\\1.015504\end{bmatrix}.
m + = m − + K v = [ 0.007752 1.015504 ] . 同一次收益创新同时修正 alpha 和 beta。后验协方差为
P + = P − − C C ⊤ / S ≈ [ 0.0000899225 − 0.0006201550 − 0.0006201550 0.0387596899 ] .
P^+=P^- - CC^\top/S
\approx
\begin{bmatrix}
0.0000899225&-0.0006201550\\
-0.0006201550&0.0387596899
\end{bmatrix}.
P + = P − − C C ⊤ / S ≈ [ 0.0000899225 − 0.0006201550 − 0.0006201550 0.0387596899 ] . 非对角元素为负,表示在本组先验与观测设计下,条件于该收益后 alpha 与 beta 的误差相关;它不是单独的风险方差。
8. 手算动态 beta:一次收益怎样修正状态
完整例题:一次标量beta更新及可用时点
以下是教学构造,不是市场观测。状态只包含 beta。上一期后验均值为 1 1 1 P t − 1 = 0.04 P_{t-1}=0.04 P t − 1 = 0.04 F = 1 F=1 F = 1 Q = 0.01 Q=0.01 Q = 0.01 f t = 0.02 f_t=0.02 f t = 0.02 y t = 0.03 y_t=0.03 y t = 0.03 R = 0.0001 R=0.0001 R = 0.0001
先验 beta 均值为 m t ∣ t − 1 = 1 × 1 = 1 m_{t|t-1}=1\times1=1 m t ∣ t − 1 = 1 × 1 = 1
P t ∣ t − 1 = 1 2 ( 0.04 ) + 0.01 = 0.05.
P_{t|t-1}=1^2(0.04)+0.01=0.05.
P t ∣ t − 1 = 1 2 ( 0.04 ) + 0.01 = 0.05. 先验收益是 f t m t ∣ t − 1 = 0.02 f_tm_{t|t-1}=0.02 f t m t ∣ t − 1 = 0.02
v t = 0.03 − 0.02 = 0.01.
v_t=0.03-0.02=0.01.
v t = 0.03 − 0.02 = 0.01. 标量观测设计 h t = f t = 0.02 h_t=f_t=0.02 h t = f t = 0.02
S t = 0.02 2 × 0.05 + 0.0001 = 0.00002 + 0.0001 = 0.00012.
S_t=0.02^2\times0.05+0.0001
=0.00002+0.0001=0.00012.
S t = 0.0 2 2 × 0.05 + 0.0001 = 0.00002 + 0.0001 = 0.00012. Kalman 增益为
K t = 0.05 × 0.02 0.00012 = 8.333333.
K_t=\frac{0.05\times0.02}{0.00012}
=8.333333.
K t = 0.00012 0.05 × 0.02 = 8.333333. 后验 beta 均值为
m t ∣ t = 1 + 8.333333 × 0.01 = 1.083333.
m_{t|t}=1+8.333333\times0.01=1.083333.
m t ∣ t = 1 + 8.333333 × 0.01 = 1.083333. 后验方差可用标量更新核对:
P t ∣ t = 0.05 − K t ( 0.02 ) ( 0.05 ) = 0.041666667.
P_{t|t}=0.05-K_t(0.02)(0.05)=0.041666667.
P t ∣ t = 0.05 − K t ( 0.02 ) ( 0.05 ) = 0.041666667. beta 和 beta 方差分别以 beta、beta 平方计量。f t , y t f_t,y_t f t , y t R , S t R,S_t R , S t K t K_t K t
市场收益 f t f_t f t m t ∣ t m_{t|t} m t ∣ t m t ∣ t − 1 m_{t|t-1} m t ∣ t − 1
状态预测与收益预测用不同的时钟
时点
可计算对象
尚未知或不可回填的对象
月前
F m t − 1 F\mathbf m_{t-1} F m t − 1 F P t − 1 F ⊤ + Q FP_{t-1}F^\top+Q F P t − 1 F ⊤ + Q 当月状态冲击、资产与市场完整月收益
月末市场因子 f t f_t f t
给定实现设计的 [ 1 , f t ] m − [1,f_t]\mathbf m^- [ 1 , f t ] m −
这不是月前资产收益预测
月末资产收益到达
创新、filtered状态、下一月计划
filtered状态不能改写已持有的本月头寸
样本结束后
使用未来观测的 smoothed历史估计
不能作目标月的实时信号;本章未实现
月前若要预测资产收益,须另给未来 f t f_t f t f t f_t f t
收益 beta、价格回归系数与股数也需分别解释。若另一模型用 log P A = a + b log P B + e \log P_A=a+b\log P_B+e log P A = a + b log P B + e a , b a,b a , b d P A / P A ≈ b d P B / P B dP_A/P_A\approx b\,dP_B/P_B d P A / P A ≈ b d P B / P B − b q A P A / P B -b q_A P_A/P_B − b q A P A / P B q B = − b q A q_B=-bq_A q B = − b q A
9. Python 实现与运行
默认独立运行入口
从随书读者包根目录,按其环境说明 建立独立环境后运行:
.venv/bin/python run_notebook.py notebooks/ch19_state_space.ipynb
先核对一次标量更新的先验、创新、增益与后验,再把二维alpha/beta条件Gaussian公式与核心实现逐项比较。二维例直接给定先验协方差,转移为单位矩阵且Q=0;不要将它和§7的动态过程参数混为同一个输入。
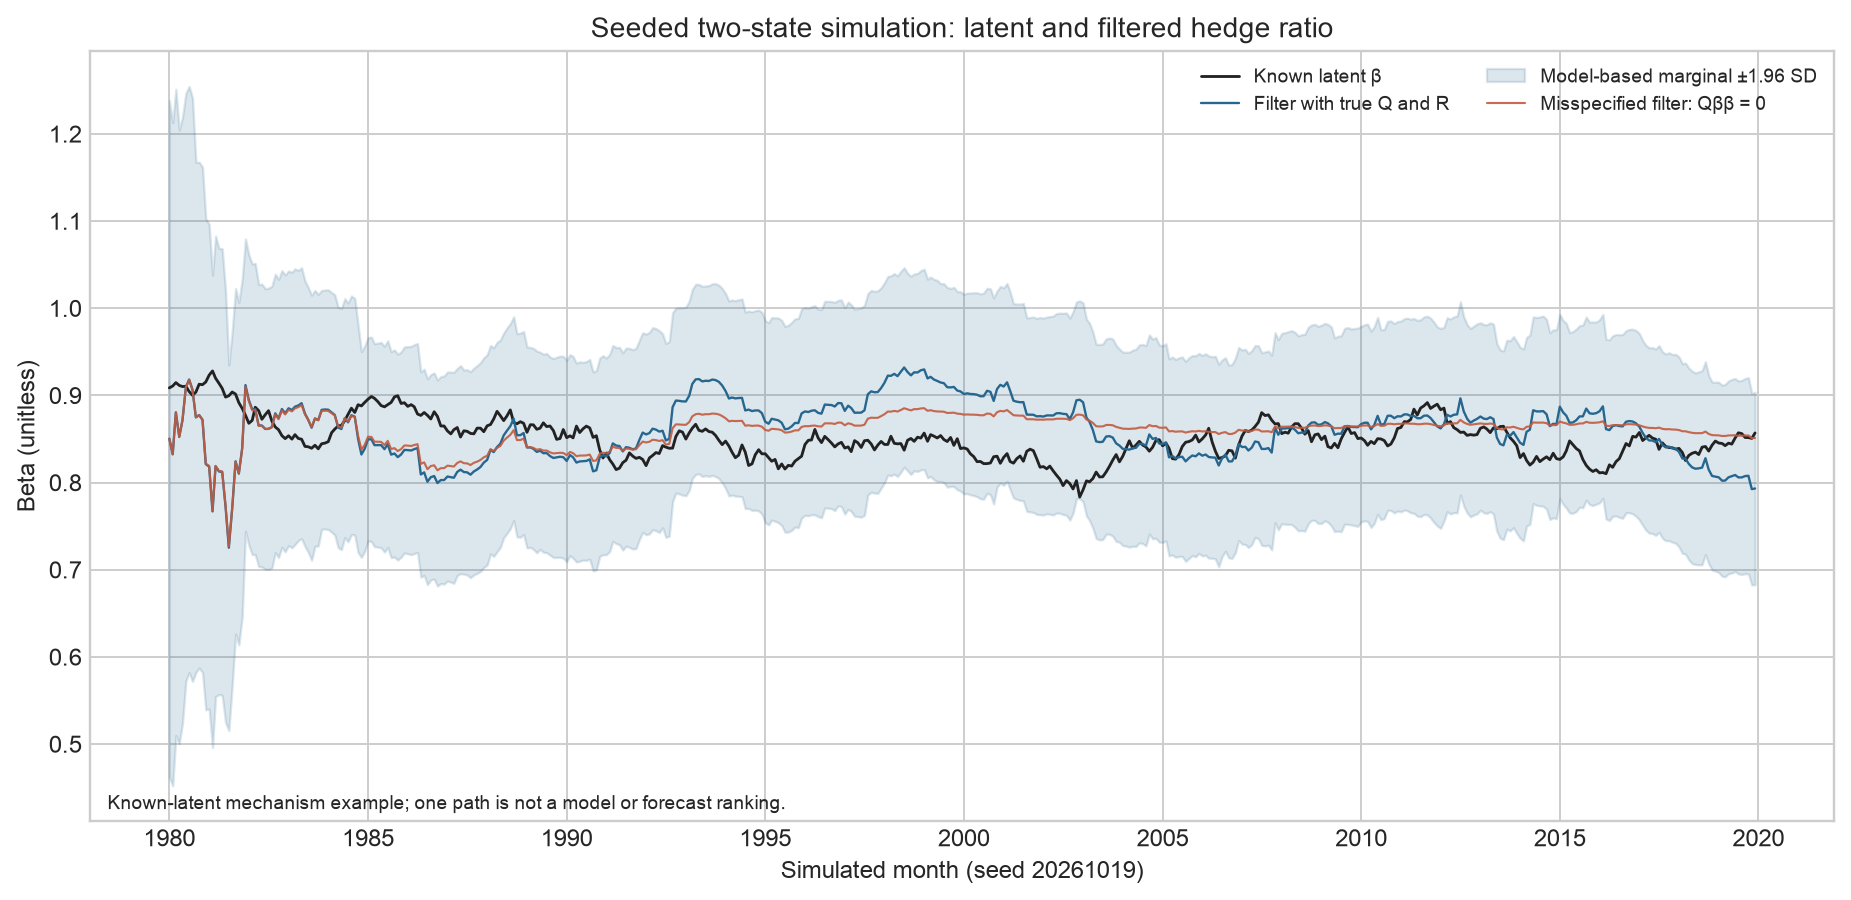
随后以种子20261019构造1980-01起480个月。初态从均值[0.001,0.9]、协方差diag(0.0001,0.04)的正态分布抽取;Q=diag(0.000004,0.00004)、R=0.0004,市场收益从均值0、标准差0.04的正态分布抽取。每期先转移潜在状态,再生成观测。比较真实Q与beta过程方差设为零的滤波器,仅是一条构造路径;§18中误设滤波器RMSE更低的结果仍须保留,不能据此推荐模型。
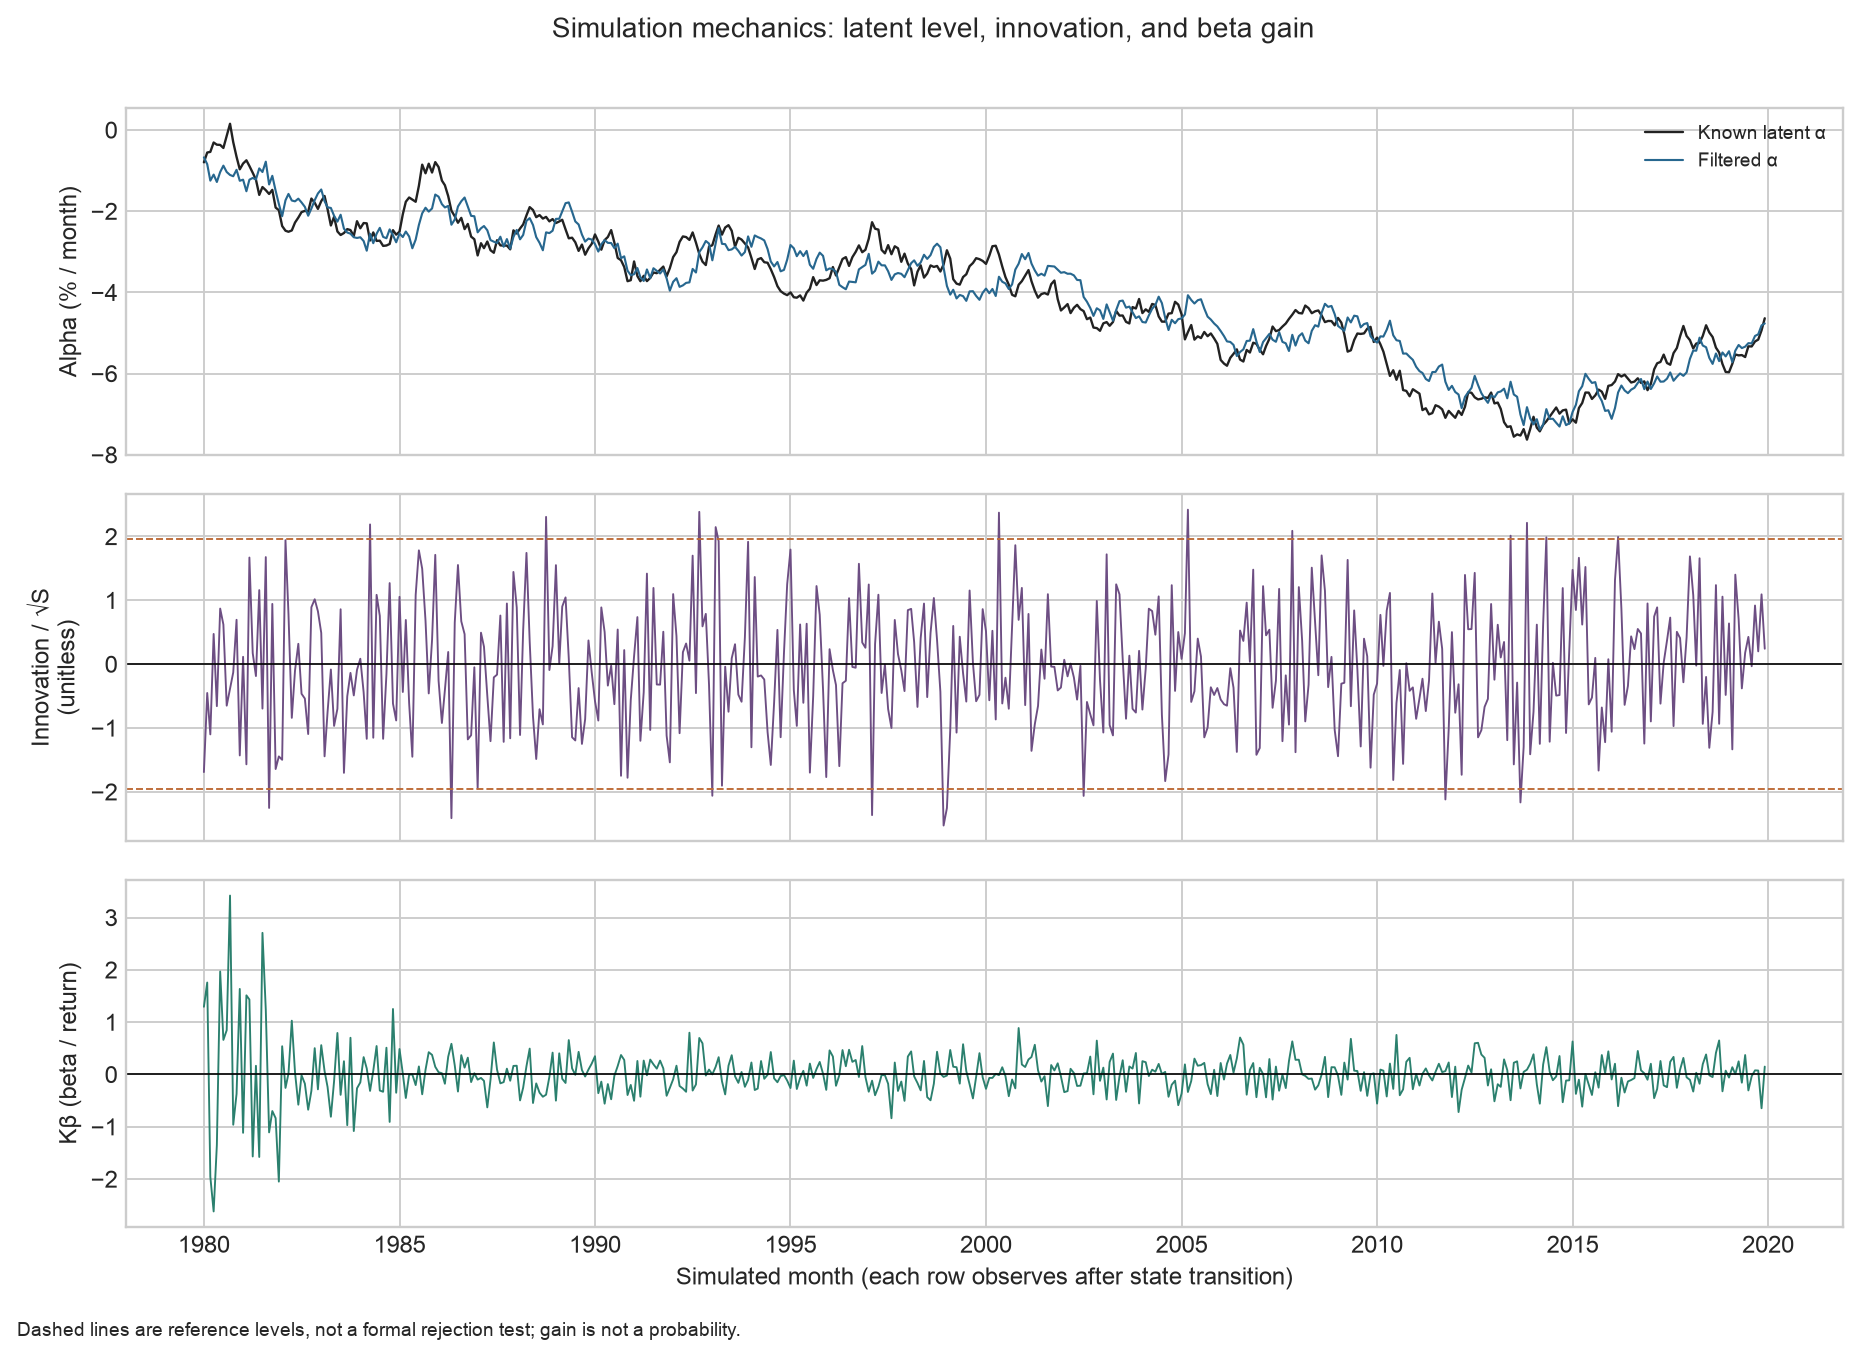
默认向 runs/ch19_state_space_<uuid>/ 写入 constructed_latent.csv 和 constructed_filter.csv。它显示 fixtures/figures/a4/ 中随包已有的两张模拟PNG,不新生成图片。第10–11节另外两张French图及历史数字是冻结章节读物,不是默认运行产物。
RUN_FRENCH=False,默认不读取或下载French数据。导入章节workflow不等于执行其中的历史市场分析。章运行目录与运行器另建的 runs/execution_<uuid>/ 不同:后者保存执行副本及状态。包内断言供读者核对构造计算,未随包提供的制作测试不要求补回。构造结果不证明市场预测或成本后交易优势。
下方CLI属于历史课程工作根路线,需另有合适且获授权的数据输入与环境;它不替代上述默认命令。
共享实现与历史工作根路线
递推算法由 src/quant_course/state_space.py 中的 kalman_filter 实现。本章脚本 code/ch19_state_space.py 复用该函数;它负责校验冻结 French 数据、运行固定参数分析并输出表格与图。上方默认Notebook复用共享核心与构造模拟分支,包含条件Gaussian核对和手算断言;历史French分析由下方CLI另行处理。
下面代码复算第 8 节,输出仍以 beta 和月度小数收益计量:
import numpy as np
from quant_course.state_space import kalman_filter
result = kalman_filter(
observations=np.array([0.03 ]),
observation_design=np.array([[0.02 ]]),
initial_state=np.array([1.0 ]),
initial_covariance=np.array([[0.04 ]]),
transition=np.array([[1.0 ]]),
process_covariance=np.array([[0.01 ]]),
observation_variance=0.0001 ,
)
assert np.isclose(result.predicted_covariances[0 , 0 , 0 ], 0.05 )
assert np.isclose(result.innovations[0 ], 0.01 )
assert np.isclose(result.innovation_variances[0 ], 0.00012 )
assert np.isclose(result.gains[0 , 0 ], 8.333333333333333 )
assert np.isclose(result.filtered_states[0 , 0 ], 1.0833333333333333 )
assert np.isclose(result.filtered_covariances[0 , 0 , 0 ], 0.04166666666666667 )
从仓库任意目录可用绝对路径运行 CLI。把输出放进新目录,可保留已有数据和图;脚本不会下载 French 数据,并会对六个原始、提取与处理文件核对 SHA-256。覆盖同名结果需要显式提供 --overwrite 。
python /path/to/quant_course/code/ch19_state_space.py \
  --output-dir /tmp/ch19-output \
  --figure-dir /tmp/ch19-figures
本章核心 API 采用固定 F , Q , R F,Q,R F , Q , R
10. 图形:观察状态、创新和不确定性
图 1 的横轴是固定种子 20261019 生成的模拟月份,纵轴是无量纲 beta。黑线是已知潜在 beta,蓝线是使用真实 Q , R Q,R Q , R ± 1.96 \pm1.96 ± 1.96
图 2 的横轴是模拟月份。上图纵轴为每月 alpha 百分比,中图为 v t / S t v_t/\sqrt{S_t} v t / S t K β , t K_{\beta,t} K β , t ± 1.96 \pm1.96 ± 1.96
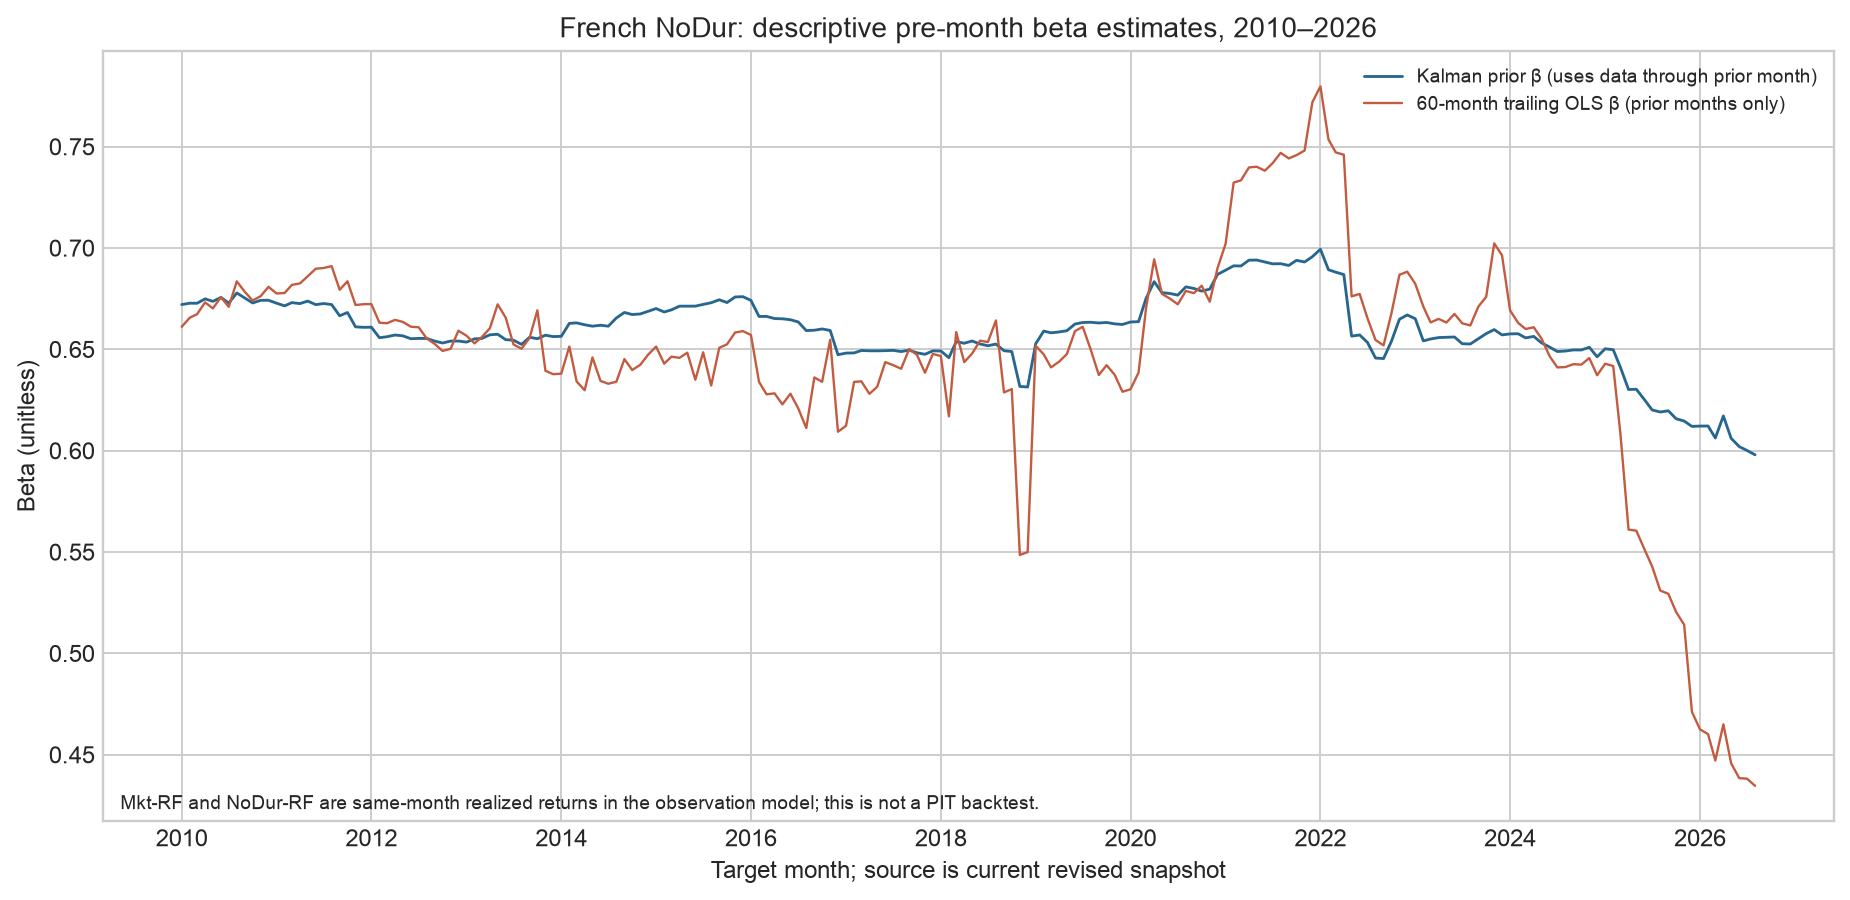
图 3 的横轴是目标月份,纵轴是无量纲 beta。蓝线在每月开始前只使用前期观测得到 Kalman 先验,红线用截至前月的 60 个月窗口计算 OLS 斜率。两条线来自同一份当前修订历史,差距说明参数和窗口会改变估计;它不表示某种方法更能赚钱。
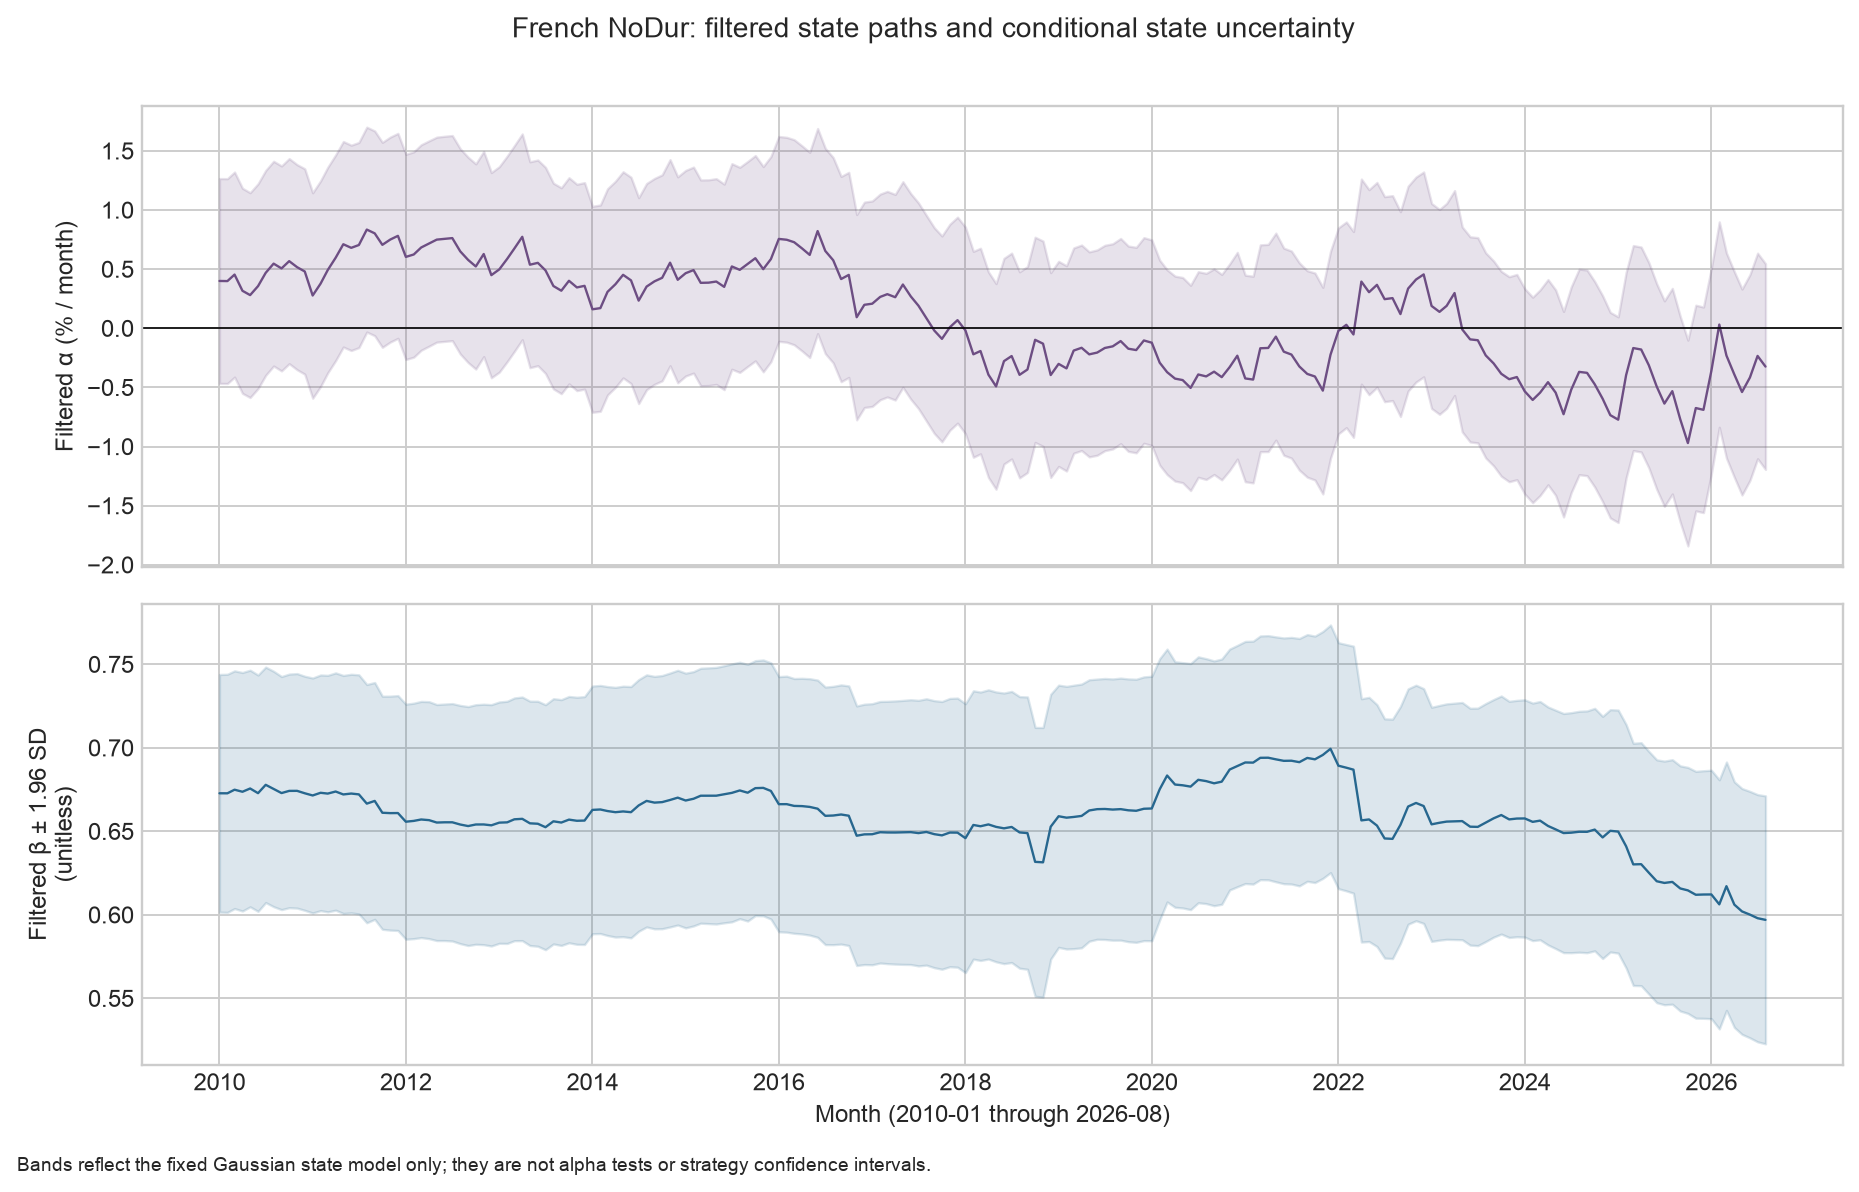
图 4 的横轴是 2010-01 至 2026-08 的月份。上图纵轴为 filtered alpha(每月百分比)及条件边际 ± 1.96 \pm1.96 ± 1.96
11. 真实市场示例:French NoDur 行业组合
案例使用 Kenneth R. French Data Library 的月度 10 行业组合和三因子文件。NoDur 是行业组合,不是单只股票。资产输入为 NoDur 月度总收益减 RF;市场输入是已扣 RF 的 Mkt-RF,因此代码没有再次扣减 RF。收益单位为小数,区间为日历月。
冻结下载日期为 2026-10-05,样本覆盖 1926-07 至 2026-08,共 1,202 个月。分析从月序列读取器检查连续月份,并从本地 manifest 核对原始 ZIP、提取 CSV 和处理 CSV 的六个哈希。相关文件见 French 因子 manifest 和 行业数据 manifest。处理后行业 CSV 的 SHA-256 是 3b097d810c295d64eedfa1ece7067ff2a0707f5ca90e33935df9949251f70950,FF3 CSV 的 SHA-256 是 c19770a19a0ac47ad1c29074f57234570aeaa9725212cb4fa8146a2846c52814。
所有初始状态、P − 1 , Q , R P_{-1},Q,R P − 1 , Q , R
月份
Kalman 先验 beta
月末 filtered beta
前 60 月 OLS beta
2010-01
0.672096
0.672764
0.661122
2020-03
0.675173
0.683395
0.670480
2026-08
0.597956
0.596971
0.434646
到 2026-08,月末 filtered beta 为 0.596971,模型条件标准差约为 0.03788。该月先验 beta 为 0.597956,滚动 OLS beta 为 0.434646。滤波值和滚动斜率采用不同状态噪声、窗口及收缩方式;仅靠这组差异不能判断哪个估计更接近未来暴露。
数据来自单一当前修订版本,缺少每段历史的公开时间戳和历史版本。研究因此没有声称点时可用、无前视策略收益、alpha 优势或真实对冲绩效。French Library 页面提供可下载数据;本地 manifest 没有记录一揽子外部分发许可,本章保留来源和哈希,不把此快照重新打包发布。
12. 常见错误
错误
问题
修正
把 K = 8.3333 K=8.3333 K = 8.3333
增益单位是 beta/收益,不是概率;市场收益较小时换算比例会变
检查 K v Kv K v
用 filtered beta 给当月月初下单
filtered beta 使用同月资产与市场收益
当月开始前用预测 beta;月末后再更新下一期状态
把全样本 smoother 当成历史信号
平滑状态条件于目标时点之后的观测
实时信号只用 filtered 或预测状态
把 Mkt-RF 再减一次 RF
因子文件已提供超额市场收益
只从 NoDur 总收益扣一次 RF
用全样本拟合 Q , R Q,R Q , R
参数吸收未来样本信息,即使递推本身逐行因果仍会泄漏
在训练窗口估计参数,并在样本外冻结或按预先规则更新
删除一个缺月后继续递推
状态转移步数会错位
保留月度索引并明确缺测策略;本章函数遇缺月或 NaN 会报错
把状态区间当成 alpha 显著性检验
条件方差只包含指定模型下的状态不确定性
若要检验 alpha,另行处理参数不确定性、识别和多重选择
13. Quant 研究应用:检验动态 hedge ratio 是否改善风险控制
可以检验一个窄假设:在可交易市场代理和预先记录的月末时间戳下,使用上一期 beta 先验形成的市场中性组合,是否在样本外降低风险或跟踪误差。该假设涉及风险,不涉及 beta 滤波能否预测市场方向。
记录数据源、发布日、接收时点、收益区间和单位。确认行业组合与市场代理可按指定权重成交。
选择训练窗口,只用训练数据估计或指定初始 alpha、beta 均值与协方差 m − 1 , P − 1 \mathbf{m}_{-1},P_{-1} m − 1 , P − 1 Q , R Q,R Q , R
月末 t − 1 t-1 t − 1 x ^ t − 1 ∣ t − 1 \hat{\mathbf{x}}_{t-1|t-1} x ^ t − 1∣ t − 1 β ^ t ∣ t − 1 = β ^ t − 1 ∣ t − 1 \hat\beta_{t|t-1}=\hat\beta_{t-1|t-1} β ^ t ∣ t − 1 = β ^ t − 1∣ t − 1
在可成交时点建立对冲头寸,持有该月。月末用实际资产与市场收益计算已实现对冲组合收益;不把月末 filtered beta 倒填到月初。
用相同训练信息比较静态 OLS beta 与前 60 月滚动 OLS beta。报告未对冲与对冲后的波动、尾部损失、换手、交易成本和可成交约束。
在后续月份重复前述流程。检查标准化创新的均值、序列相关和尾部;检验 Q , R Q,R Q , R
预先设定能推翻假设的证据。例如,若样本外风险没有改善,或改善在计入换手与成本后消失,就拒绝“该动态对冲方案降低可实现风险”的主张。若缺少 PIT 数据、历史市场代理或成本模型,最多报告描述性风险路径。
14. 本章关系图
状态转移把上期后验带到本期先验;观测设计把状态映射到可见收益;创新衡量本期观测与先验的差额;创新方差度量差额的不确定性;增益按状态与观测的协方差调整状态;更新协方差把新观测后的不确定性传到下一期。Gaussian 与噪声独立假设让这些均值和方差同时描述完整条件后验。
金融上,beta 状态为当期风险提供一份动态估计。哪份估计能进入下单,取决于它在下单前是否可得。条件方差、参数估计和策略风险代表不同来源的不确定性,应分开报告。
15. 练习
每题完整答案都在第 18 节。
19-E01(概念) 在二维 alpha/beta 模型中,指出状态、观测、设计向量、状态噪声和观测噪声分别是什么。哪一项只能在月末后观察?
19-E02(维度与单位) 写出 alpha/beta 模型中 x t , h t , Q , R \mathbf{x}_t,\mathbf{h}_t,Q,R x t , h t , Q , R
19-E03(手算) 令上一期后验为 m = 1 , P = 0.04 m=1,P=0.04 m = 1 , P = 0.04 F = 2 F=2 F = 2 Q = 0.01 Q=0.01 Q = 0.01 H = 1 H=1 H = 1 y = 2.10 y=2.10 y = 2.10 R = 0.03 R=0.03 R = 0.03 x − 1 x_{-1} x − 1 S , K S,K S , K
19-E04(解释) 第 8 节的 Kalman 增益大于 1。给出量纲解释,并指出将它解读为概率会犯什么错误。
19-E05(信息时点) 设 t t t β ^ t ∣ t − 1 \hat\beta_{t|t-1} β ^ t ∣ t − 1 β ^ t ∣ t \hat\beta_{t|t} β ^ t ∣ t
19-E06(假设) 市场收益 f t f_t f t η t \eta_t η t
19-E07(分布) 若状态噪声和观测噪声仍有零均值及已知协方差,但分布厚尾,哪些结论仍可作为线性投影递推,哪些“完整 Gaussian 后验”结论需撤回?
19-E08(参数泄漏) 研究者用 1926–2026 全部观测选 Q , R Q,R Q , R
教学补充题(独立编号)
19-R01 精度证明与边界。 从标量Gaussian先验和观测密度配方,写后验精度和均值。为何权重是KH?H=0时怎么办?
19-R02 Q/R对照手算。 按§6的三行表分别计算后验方差,解释同一创新为何产生不同修正。
19-R03 头寸与时钟诊断。 持有10股资产,价格50,代理价格100,log价格系数b=1.2。局部对冲多少股?若b是当月末filtered状态,能否决定当月头寸?
16. 编程练习
19-P01(手算回归测试) 用核心函数重现第 8 节例子;对先验方差、创新、创新方差、增益、后验 beta 和方差逐一断言,容差不超过 10 − 10 10^{-10} 1 0 − 10
19-P02(前缀因果性) 构造 8 个月单状态数据,保存前 5 个月 filtered states。只修改第 6 个月以后的观测,再运行同一参数过滤器。断言前 5 个 filtered states 完全一致,且修改区间的最终状态发生变化。
19-P03(时间边界) 给动态 beta 函数输入一对少一个月的连续索引和一对包含 NaN 的月序列。确认函数为两种情况报错;不要删掉缺月后继续拟合。
17. 挑战题
19-C01(模拟中的反常排序) 固定种子 20261019,按附属脚本生成 480 期潜在 alpha/beta。正确滤波器使用真实 Q Q Q
19-C02(研究设计) 为真实资产构造点时动态 beta 对冲评估。给出数据版本、时点、参数估计、静态/滚动基准、收益记账、成本和失败条件。说明怎样避免使用同月月末 filtered beta 为该月回填头寸。
18. 练习答案与推导
19-E01
令 x t = [ α t , β t ] ⊤ \mathbf{x}_t=[\alpha_t,\beta_t]^\top x t = [ α t , β t ] ⊤ y t y_t y t h t = [ 1 , f t ] \mathbf{h}_t=[1,f_t] h t = [ 1 , f t ] η t \boldsymbol{\eta}_t η t ε t \varepsilon_t ε t f t f_t f t y t y_t y t x ^ t ∣ t − 1 \hat{\mathbf{x}}_{t|t-1} x ^ t ∣ t − 1
19-E02
x t \mathbf{x}_t x t 2 × 1 2\times1 2 × 1 h t \mathbf{h}_t h t 1 × 2 1\times2 1 × 2 Q Q Q 2 × 2 2\times2 2 × 2 R R R Cov ( α , β ) \operatorname{Cov}(\alpha,\beta) Cov ( α , β )
19-E03
先做首期转移:
m − = 2 ( 1 ) = 2 , P − = 2 2 ( 0.04 ) + 0.01 = 0.17.
m^-=2(1)=2,\qquad P^-=2^2(0.04)+0.01=0.17.
m − = 2 ( 1 ) = 2 , P − = 2 2 ( 0.04 ) + 0.01 = 0.17. 观测预期为 1 × 2 = 2 1\times2=2 1 × 2 = 2 v = 2.10 − 2 = 0.10 v=2.10-2=0.10 v = 2.10 − 2 = 0.10
S = 1 2 ( 0.17 ) + 0.03 = 0.20 , K = 0.17 0.20 = 0.85.
S=1^2(0.17)+0.03=0.20,\qquad K=\frac{0.17}{0.20}=0.85.
S = 1 2 ( 0.17 ) + 0.03 = 0.20 , K = 0.20 0.17 = 0.85. 后验均值为 2 + 0.85 ( 0.10 ) = 2.085 2+0.85(0.10)=2.085 2 + 0.85 ( 0.10 ) = 2.085
P + = 0.17 − 0.85 ( 1 ) ( 0.17 ) = 0.0255.
P^+=0.17-0.85(1)(0.17)=0.0255.
P + = 0.17 − 0.85 ( 1 ) ( 0.17 ) = 0.0255. 首期先验均值是 2;若跳过转移则误得 1。这就是用 F = 2 F=2 F = 2 F = 1 F=1 F = 1
19-E04
增益分子 P H PH P H S S S K K K v v v K v Kv K v K K K
19-E05
β ^ t ∣ t − 1 \hat\beta_{t|t-1} β ^ t ∣ t − 1 β ^ t ∣ t \hat\beta_{t|t} β ^ t ∣ t
19-E06
不能直接把该更新称为有效条件后验。当前推导在给定设计后假设状态冲击、观测误差和初始状态独立。若 f t f_t f t η t \eta_t η t f t f_t f t P − P^- P −
19-E07
在线性、二阶矩存在且协方差正确时,均值和协方差递推仍可解释为线性投影及误差协方差计算。厚尾不保证条件分布保持 Gaussian,所以不能继续声称这些数值刻画完整后验密度;± 1.96 \pm1.96 ± 1.96
19-E08
泄漏发生在 Q , R Q,R Q , R
19-P01 至 19-P03
以下 Python 程序在仓库根目录以 PYTHONPATH=src python - 执行。第一组断言复算手算结果;第二组只改未来后缀;第三组检查缺月和 NaN 边界。
import numpy as np
import pandas as pd
from quant_course.state_space import kalman_filter, dynamic_beta_filter
manual = kalman_filter(
[0.03 ], [[0.02 ]], initial_state=[1.0 ],
initial_covariance=[[0.04 ]], transition=[[1.0 ]],
process_covariance=[[0.01 ]], observation_variance=0.0001 ,
)
actual = [
manual.predicted_covariances[0 , 0 , 0 ],
manual.innovations[0 ],
manual.innovation_variances[0 ],
manual.gains[0 , 0 ],
manual.filtered_states[0 , 0 ],
manual.filtered_covariances[0 , 0 , 0 ],
]
expected = [0.05 , 0.01 , 0.00012 , 8.333333333333333 ,
1.0833333333333333 , 0.04166666666666667 ]
np.testing.assert_allclose(actual, expected, rtol=0 , atol=1e-12 )
y = np.arange(8 , dtype=float ) / 10
h = np.ones((8 , 1 ))
kwargs = dict (
initial_state=[0.0 ], initial_covariance=[[1.0 ]],
transition=[[1.0 ]], process_covariance=[[0.02 ]],
observation_variance=0.3 ,
)
original = kalman_filter(y, h, **kwargs)
changed_y = y.copy()
changed_y[5 :] += 100
changed = kalman_filter(changed_y, h, **kwargs)
np.testing.assert_allclose(original.filtered_states[:5 ],
changed.filtered_states[:5 ], rtol=0 , atol=0 )
assert not np.allclose(original.filtered_states[5 :],
changed.filtered_states[5 :])
months = pd.period_range("2025-01" , periods=3 , freq="M" )
market = pd.Series([0.01 , 0.02 , -0.01 ], index=months)
asset = pd.Series([0.02 , 0.01 , 0.00 ], index=months)
parameters = dict (
initial_beta=1.0 , initial_variance=0.04 ,
process_variance=0.01 , observation_variance=0.0001 ,
)
for bad_asset, bad_market in [
(asset.drop(months[1 ]), market.drop(months[1 ])),
(asset.copy().where(pd.Series([True , False , True ], index=months)), market),
]:
try :
dynamic_beta_filter(bad_asset, bad_market, **parameters)
except (TypeError, ValueError):
pass
else :
raise AssertionError("expected invalid monthly input to be rejected" )
19-C01
脚本固定种子生成 480 期、已知潜在状态和两组过滤结果。该次运行得到真实 Q Q Q 0.0454210 0.0454210 0.0454210 Q β β Q_{\beta\beta} Q β β 0.0364814 0.0364814 0.0364814 Q Q Q
你不能据此推荐 Q β β = 0 Q_{\beta\beta}=0 Q β β = 0
19-C02
可接受的研究方案应给每个时间戳一条可检查记录:
保存数据源、发布版本、每行可用时点、样本期、币种、收益定义、缺失处理和哈希。使用能代表可交易市场的价格序列;French 因子可作统计基准,不能保证存在对应可交易产品。
在训练窗内估计或选择 F , Q , R , m − 1 , P − 1 F,Q,R,\mathbf{m}_{-1},P_{-1} F , Q , R , m − 1 , P − 1
月末 t − 1 t-1 t − 1 β ^ t ∣ t − 1 \hat\beta_{t|t-1} β ^ t ∣ t − 1 β ^ t ∣ t \hat\beta_{t|t} β ^ t ∣ t
报告各权重对应的未对冲与对冲收益、波动、尾部风险、beta 残差、换手、借券/融资/冲击成本,以及数据和成交限制。参数调优只用滚动训练窗口。
若没有 PIT 历史,不能把当前修订版历史称为真实历史回测;若市场代理不能按目标权重交易或成本后风险没有下降,应拒绝可实现风险改善的主张。
一种合格结论可以是“该参数化模型在可得样本中的风险指标优于基准,但差异对 Q Q Q
教学补充题完整答案
19-R01。 给定标量 Gaussian 先验且 P − > 0 , R > 0 P^->0,R>0 P − > 0 , R > 0
A = 1 P − + H 2 R , B = m − P − + H y R , C = ( m − ) 2 P − + y 2 R .
A=\frac1{P^-}+\frac{H^2}{R},\qquad
B=\frac{m^-}{P^-}+\frac{Hy}{R},\qquad
C=\frac{(m^-)^2}{P^-}+\frac{y^2}{R}.
A = P − 1 + R H 2 , B = P − m − + R H y , C = P − ( m − ) 2 + R y 2 . 先验密度乘观测密度,其指数是以下二次式的 − 1 / 2 -1/2 − 1/2
( x − m − ) 2 P − + ( y − H x ) 2 R = A x 2 − 2 B x + C = A ( x − B A ) 2 + C − B 2 A .
\frac{(x-m^-)^2}{P^-}+\frac{(y-Hx)^2}{R}
=Ax^2-2Bx+C
=A\left(x-\frac BA\right)^2+C-\frac{B^2}{A}.
P − ( x − m − ) 2 + R ( y − H x ) 2 = A x 2 − 2 B x + C = A ( x − A B ) 2 + C − A B 2 . 二次式的线性系数是 − 2 B -2B − 2 B − 1 / 2 -1/2 − 1/2 + B +B + B x x x − ( x − m + ) 2 / ( 2 P + ) -(x-m^+)^2/(2P^+) − ( x − m + ) 2 / ( 2 P + )
P + = 1 A = ( 1 P − + H 2 R ) − 1 , m + = B A = P + ( m − P − + H y R ) .
P^+=\frac1A=\left(\frac1{P^-}+\frac{H^2}{R}\right)^{-1},
\qquad m^+=\frac BA=P^+\left(\frac{m^-}{P^-}+\frac{Hy}{R}\right).
P + = A 1 = ( P − 1 + R H 2 ) − 1 , m + = A B = P + ( P − m − + R H y ) . 第一行手例给出 A = 24 , B = 26 , C = 29 A=24,B=26,C=29 A = 24 , B = 26 , C = 29 24 x 2 − 52 x + 29 24x^2-52x+29 24 x 2 − 52 x + 29 1 / 24 1/24 1/24 26 / 24 26/24 26/24 K H = H 2 P − / ( H 2 P − + R ) KH=H^2P^-/(H^2P^-+R) K H = H 2 P − / ( H 2 P − + R ) K K K H = 0 H=0 H = 0 K = 0 K=0 K = 0 y / H y/H y / H P − = 0 P^-=0 P − = 0 R > 0 R>0 R > 0 K = 0 , P + = 0 , m + = m − K=0,P^+=0,m^+=m^- K = 0 , P + = 0 , m + = m −
19-R02。 应算 P + = P − R / ( H 2 P − + R ) P^+=P^-R/(H^2P^-+R) P + = P − R / ( H 2 P − + R )
19-R03。 局部股数=-1.2×10×50/100=-6股,直接写-12股混淆名义和股数。局部log价格敏感度不自动等于收益beta。月末filtered状态只能经过下一期状态转移用于后续可成交时点,不能回填当月。
19. 延伸阅读
Must Know :Kalman(1960),读原论文 pp. 35–45 的问题表述、状态递推和 Theorem 3。该文使用早期符号和特定测量设定;本章标量观测误差公式按联合 Gaussian 条件分布推导,不把现代实现都归因于该文。Must Know :statsmodels 0.15.0《Time Series Analysis by State Space Methods》,读通用状态空间式的矩阵名称与维度、低阶状态空间和 KalmanFilter/KalmanSmoother 区分。Should Know :本地状态空间核心 与章节 Notebook ,按先验、创新、更新顺序复算本章例子,再检查时间索引验证。Advanced :statsmodels 官方状态空间章节的自定义模型、初始化、似然和结果对象部分。本章没有参数估计或 smoother 代码;继续阅读时留意软件约定和本章符号差异。
20. 参考文献与来源范围
CH19_KALMAN1960 :R. E. Kalman, “A New Approach to Linear Filtering and Prediction Problems,” Journal of Basic Engineering , 82(1), 35–45, 1960. DOI: 10.1115/1.3662552 。阅读范围、镜像说明和可支持论点见 source_notes.md 。CH19_STATSMODELS :statsmodels 0.15.0, Time Series Analysis by State Space Methods 。本章沿用其模型概览,并在文内映射不同符号。FRENCH :Kenneth R. French Data Library, 10 Industry Portfolios 与 Fama/French Factors 。实际快照和输入哈希在两份本地 manifest;阅读范围见 source_notes.md 。