第 9 章/ 45
优化(Optimization)
情境主线:两项资产的可行权重如何在预算、杠杆和长仓下界之间变化,最后怎样用目标函数与 KKT 条件核对一个解。
先看一年期的构造输入。资产 1、2 的预期总收益为 ( 0.05 , 0.08 ) (0.05,0.08) ( 0.05 , 0.08 )
Σ = [ 0.04 0.01 0.01 0.09 ] .
\Sigma=\begin{bmatrix}0.04&0.01\\0.01&0.09\end{bmatrix}.
Σ = [ 0.04 0.01 0.01 0.09 ] . 令 w 1 = x w_1=x w 1 = x w 2 = 1 − x w_2=1-x w 2 = 1 − x w 1 + w 2 = 1 w_1+w_2=1 w 1 + w 2 = 1 w 1 , w 2 ≥ 0 w_1,w_2\geq0 w 1 , w 2 ≥ 0 x ∈ [ 0 , 1 ] x\in[0,1] x ∈ [ 0 , 1 ] J ( w ) = 1 2 λ w ⊤ Σ w − μ ⊤ w J(w)=\tfrac12\lambda w^\top\Sigma w-\mu^\top w J ( w ) = 2 1 λ w ⊤ Σ w − μ ⊤ w λ = 1 \lambda=1 λ = 1
w 1 w_1 w 1 w 2 w_2 w 2 预期总收益(年,小数)
方差(年收益小数2 ^2 2
目标 J ( w ) J(w) J ( w )
0
1
0.08000
0.09000
−0.03500
0.5
0.5
0.06500
0.03750
−0.04625
1
0
0.05000
0.04000
−0.03000
这三行都满足预算与长仓限制;它们只用于看方向,不能代替连续区间上的最优性证明。变量 w w w μ \mu μ Σ \Sigma Σ λ \lambda λ
先修:第 4 章微积分、第 5 章线性代数、第 8 章回归。完成后,你能证明二次目标何时凸,写出最小二乘、线性规划和均值—方差二次规划,区分 KKT 的必要与充分条件,解释对偶变量的局部影子价格,并用 CVXPY 检查状态与约束残差。
1. 本章目标
本章把决策问题分成四层。第一层是变量:真正可以选择什么、变量的维度和单位是什么。第二层是目标:怎样把收益、风险或拟合误差压成一个标量。第三层是可行集合:预算、长仓、产能等限制如何描述。第四层是证据:求解器返回的状态、原始可行性、对偶变量和残差是否足以支持所写的结论。
完成本章后,你应能:
区分目标函数(objective function)、决策变量(decision variable)、约束(constraint)、可行点(feasible point)与最优点(optimal point);
通过定义、二阶导数或海森矩阵(Hessian Matrix) 证明集合和目标的凸性,并指出正定只是严格凸的充分条件之一;
将最小二乘写成凸二次问题(quadratic program, QP),并说明唯一解还需要什么秩或切空间条件;
写出线性规划(linear program, LP)和组合均值—方差 QP,并追踪每个输入、输出、目标与对偶量的单位;
从拉格朗日函数(Lagrangian)推导弱对偶(Weak Duality)、互补松弛(Complementary Slackness)、卡鲁什—库恩—塔克条件(Karush–Kuhn–Tucker Conditions, KKT)与约束右端的影子价格;
准确说明斯莱特条件(Slater Condition)对强对偶的作用,区分 KKT 在一般非凸问题与凸问题中的逻辑地位;
通过 CVXPY 读取 solver status、可行残差和 KKT 诊断,并识别 optimal_inaccurate、不可行、无界以及协方差矩阵轻微负特征值的处理边界。
本章数值验收以固定构造输入为准:两资产风险—收益 QP 的最优权重为 [ 5 / 11 , 6 / 11 ] [5/11,6/11] [ 5/11 , 6/11 ] [ 8 / 11 , 3 / 11 ] [8/11,3/11] [ 8/11 , 3/11 ] 0.4 0.4 0.4 0.2 0.2 0.2 [ 0 , 1 ] [0,1] [ 0 , 1 ] 0.014 0.014 0.014
2. 为什么 Quant 需要它
统计模型回答“根据已有观测,某个量可能是多少”,优化回答“给定这些估计和可行选择,采取哪个组合、订单或资源分配方案”。两者相连,却不能互相替代。比如均值—方差优化需要预期收益 μ \mu μ Σ \Sigma Σ
如果没有显式目标,研究者可能在代码里把“风险”混成波动率、方差、绝对损失和回撤。如果没有可行约束,算法可能输出不可执行的负仓、超额总仓或资源超限。如果没有求解状态与独立残差检查,则 x.value 中一个浮点向量很容易被误读为有效策略。优化问题必须先由研究者完整定义,数值求解器才有清楚的工作对象。
本章沿三类结构建立联系。最小二乘把第 8 章的误差平方和写成无约束凸 QP;LP 用直线目标在多面体可行域里分配有限资源;均值—方差 QP 在收益和风险之间选择组合。三者共享“目标 + 可行集 + 最优性检查”,但目标单位、求解方式和经济含义不同。
3. 直觉:先画可选范围,再找更好的点
设想在二维图上,横轴是资产 1 的组合权重,纵轴是资产 2 的权重。完全投资给出一条直线 w 1 + w 2 = 1 w_1+w_2=1 w 1 + w 2 = 1 ( 0 , 1 ) (0,1) ( 0 , 1 ) ( 1 , 0 ) (1,0) ( 1 , 0 )
凸性让这个几何搜索更可信。凸集合中两点之间的线段仍留在集合里;凸函数在凸可行域上不会出现严格劣于全局最优的局部最优点。若目标凸、可行域凸,一个可行的局部最优就是全局最优。若目标严格凸,则在凸可行集上至多有一个最优点。优化算法可能仍使用迭代和浮点近似,但它搜索的数学结构已排除了多个互相隔绝的局部谷底。
LP 的图形更简单:等高线是平行直线,线性目标沿一个方向改善,通常会一直推到多边形顶点。QP 的等高线是椭圆或退化椭圆,最优点可能在内部,也可能被推到可行域边界。边界处全空间梯度一般不为零;正确的问题是“沿着所有可行方向还能不能下降”,这正是约束最优性和 KKT 条件要表达的内容。
这些几何解释也有边界。非凸目标可以有多个局部极值;非凸约束可能让可行域断裂;凸优化器不能让一个错误的目标自动变成正确研究问题。
4. 数学基础:维度、单位和有限选择
定义:变量、约束与最优值
以一般最小化问题为起点:
minimize x f 0 ( x ) subject to f i ( x ) ≤ 0 , i = 1 , … , m , h j ( x ) = 0 , j = 1 , … , p .
\begin{array}{ll}
\text{minimize}_{x} & f_0(x) \\
\text{subject to} & f_i(x)\leq 0,\quad i=1,\ldots,m,\\
& h_j(x)=0,\quad j=1,\ldots,p.
\end{array}
minimize x subject to f 0 ( x ) f i ( x ) ≤ 0 , i = 1 , … , m , h j ( x ) = 0 , j = 1 , … , p . 这里 x ∈ R n x\in\mathbb{R}^n x ∈ R n n n n f 0 f_0 f 0 f i f_i f i h j h_j h j p ⋆ p^\star p ⋆ − ∞ -\infty − ∞
量纲检查可以提前发现建模错误。若 x x x A x ≤ b Ax\leq b A x ≤ b A i j A_{ij} A ij b i b_i b i A x Ax A x b b b c j c_j c j c ⊤ x c^\top x c ⊤ x w ∈ R n w\in\mathbb{R}^n w ∈ R n μ i \mu_i μ i Σ i j \Sigma_{ij} Σ ij w ⊤ Σ w w^\top\Sigma w w ⊤ Σ w
本章组合案例取一年为一个持有期。它把 0.05 0.05 0.05 5 % 5\% 5% λ \lambda λ λ w ⊤ Σ w \lambda w^\top\Sigma w λ w ⊤ Σ w μ ⊤ w \mu^\top w μ ⊤ w
在求解层面应分开四种状态:可行表示至少存在一个满足约束的点;有界表示目标在可行域上存在有限的最好值;可达表示这个最好值由某个可行点取得;数值可核验表示实际返回的浮点解满足所需精度与模型契约。一个问题可以不可行,也可以可行但无界;optimal_inaccurate 表示求解器以较低精度报告候选结果,不等同于 optimal 状态。即使状态为 optimal,返回的仍是浮点求解结果,还要检查残差与应用所需精度。这四层不能只靠打印一个权重向量来代替。
5. 正式定义:凸问题、LP、QP 与可行性
集合 C C C x , y ∈ C x,y\in C x , y ∈ C θ ∈ [ 0 , 1 ] \theta\in[0,1] θ ∈ [ 0 , 1 ] θ x + ( 1 − θ ) y ∈ C \theta x+(1-\theta)y\in C θ x + ( 1 − θ ) y ∈ C a ⊤ x ≤ b a^\top x\leq b a ⊤ x ≤ b A x = b Ax=b A x = b
f ( θ x + ( 1 − θ ) y ) ≤ θ f ( x ) + ( 1 − θ ) f ( y ) .
f(\theta x+(1-\theta)y)\leq \theta f(x)+(1-\theta)f(y).
f ( θ x + ( 1 − θ ) y ) ≤ θ f ( x ) + ( 1 − θ ) f ( y ) . 几何上,函数在弦的下方。若对所有互异 x , y x,y x , y 0 < θ < 1 0<\theta<1 0 < θ < 1
二次函数
q ( x ) = 1 2 x ⊤ P x + c ⊤ x + r ,
q(x)=\frac12 x^\top P x+c^\top x+r,
q ( x ) = 2 1 x ⊤ P x + c ⊤ x + r , 中,P ∈ R n × n P\in\mathbb{R}^{n\times n} P ∈ R n × n c ∈ R n c\in\mathbb{R}^n c ∈ R n x ∈ R n x\in\mathbb{R}^n x ∈ R n r ∈ R r\in\mathbb{R} r ∈ R P P P P ⪰ 0 P\succeq0 P ⪰ 0 d d d d ⊤ P d ≥ 0 d^\top P d\geq0 d ⊤ P d ≥ 0 q q q P ≻ 0 P\succ0 P ≻ 0 q q q P P P
线性规划(linear program, LP)以线性目标和仿射约束描述,例如
maximize x c ⊤ x subject to A x ≤ b , x ≥ 0.
\begin{array}{ll}
\text{maximize}_{x} & c^\top x \\
\text{subject to} & Ax\leq b,\quad x\geq0.
\end{array}
maximize x subject to c ⊤ x A x ≤ b , x ≥ 0. 若变量 x ∈ R n x\in\mathbb{R}^n x ∈ R n m m m A ∈ R m × n A\in\mathbb{R}^{m\times n} A ∈ R m × n b ∈ R m b\in\mathbb{R}^m b ∈ R m c ∈ R n c\in\mathbb{R}^n c ∈ R n P = 0 P=0 P = 0
一般二次规划可含非凸二次目标;本章只讨论凸二次规划(convex quadratic program),其二次目标矩阵半正定,约束为线性等式/不等式:
minimize x 1 2 x ⊤ P x + c ⊤ x subject to G x ≤ h , A x = b , P ⪰ 0.
\begin{array}{ll}
\text{minimize}_{x} & \frac12x^\top P x+c^\top x \\
\text{subject to} & Gx\leq h,\\
& Ax=b,
\end{array}
\qquad P\succeq0.
minimize x subject to 2 1 x ⊤ P x + c ⊤ x G x ≤ h , A x = b , P ⪰ 0. 其中 G ∈ R m × n G\in\mathbb{R}^{m\times n} G ∈ R m × n h ∈ R m h\in\mathbb{R}^m h ∈ R m A ∈ R p × n A\in\mathbb{R}^{p\times n} A ∈ R p × n b ∈ R p b\in\mathbb{R}^p b ∈ R p
CVXPY 采用遵循规则的凸优化建模(disciplined convex programming, DCP)检查。其规则允许最小化可证为凸的表达式、最大化可证为凹的表达式,并对仿射等式和方向正确的凸/凹不等式作组合。DCP 检查若通过,说明建模表达式遵守所选凸规则;它不证明数据单位正确、模型符合经济问题或估计值可靠。DCP 若无法证明一个数学上凸的表达式,也不一定说明数学问题非凸,可能是表达式写法超出规则,需要等价改写。
6. 推导:从二阶曲率到 KKT 和对偶
6.1 半正定 Hessian 如何保证二次目标凸
设 P = P ⊤ ⪰ 0 P=P^\top\succeq0 P = P ⊤ ⪰ 0 x , y x,y x , y θ ∈ [ 0 , 1 ] \theta\in[0,1] θ ∈ [ 0 , 1 ] c ⊤ x c^\top x c ⊤ x r r r
θ q ( x ) + ( 1 − θ ) q ( y ) − q ( θ x + ( 1 − θ ) y ) = 1 2 θ ( 1 − θ ) ( x − y ) ⊤ P ( x − y ) ≥ 0.
\theta q(x)+(1-\theta)q(y)-q(\theta x+(1-\theta)y)
=\frac12\theta(1-\theta)(x-y)^\top P(x-y)\geq0.
θ q ( x ) + ( 1 − θ ) q ( y ) − q ( θ x + ( 1 − θ ) y ) = 2 1 θ ( 1 − θ ) ( x − y ) ⊤ P ( x − y ) ≥ 0. 最后一步直接来自半正定定义。故目标满足凸函数不等式。反过来,如果有方向 d d d d ⊤ P d < 0 d^\top P d<0 d ⊤ P d < 0 x + t d x+td x + t d
6.2 最小二乘为何是 QP
令 A ∈ R m × n A\in\mathbb{R}^{m\times n} A ∈ R m × n y ∈ R m y\in\mathbb{R}^m y ∈ R m β ∈ R n \beta\in\mathbb{R}^n β ∈ R n
min β ∥ A β − y ∥ 2 2 .
\min_\beta \|A\beta-y\|_2^2.
β min ∥ A β − y ∥ 2 2 . 平方展开为
β ⊤ A ⊤ A β − 2 y ⊤ A β + y ⊤ y .
\beta^\top A^\top A\beta-2y^\top A\beta+y^\top y.
β ⊤ A ⊤ A β − 2 y ⊤ A β + y ⊤ y . 矩阵 A ⊤ A A^\top A A ⊤ A z z z z ⊤ A ⊤ A z = ∥ A z ∥ 2 2 ≥ 0 z^\top A^\top A z=\|Az\|_2^2\geq0 z ⊤ A ⊤ A z = ∥ A z ∥ 2 2 ≥ 0 β \beta β 2 A ⊤ ( A β − y ) 2A^\top(A\beta-y) 2 A ⊤ ( A β − y ) A ⊤ A β = A ⊤ y A^\top A\beta=A^\top y A ⊤ A β = A ⊤ y A A A A ⊤ A ≻ 0 A^\top A\succ0 A ⊤ A ≻ 0 ( A ⊤ A ) − 1 (A^\top A)^{-1} ( A ⊤ A ) − 1 numpy.linalg.lstsq、QR/SVD,或可靠的最小二乘求解器。
这里不重复第 8 章回归推断。优化视角只告诉我们 OLS 是在所有系数中寻找平方误差最小点;它不提供标准误、假设检验、误差结构诊断或可预测时点证据。
6.3 拉格朗日函数、弱对偶与 Slater 条件
考虑第 4 节的一般约束最小化问题。对每个不等式 f i ( x ) ≤ 0 f_i(x)\leq0 f i ( x ) ≤ 0 λ i ≥ 0 \lambda_i\geq0 λ i ≥ 0 ν j ∈ R \nu_j\in\mathbb{R} ν j ∈ R
L ( x , λ , ν ) = f 0 ( x ) + ∑ i = 1 m λ i f i ( x ) + ∑ j = 1 p ν j h j ( x ) .
L(x,\lambda,\nu)=f_0(x)+\sum_{i=1}^{m}\lambda_i f_i(x)+\sum_{j=1}^{p}\nu_j h_j(x).
L ( x , λ , ν ) = f 0 ( x ) + i = 1 ∑ m λ i f i ( x ) + j = 1 ∑ p ν j h j ( x ) . 若 x x x λ i f i ( x ) ≤ 0 \lambda_i f_i(x)\leq0 λ i f i ( x ) ≤ 0 L ( x , λ , ν ) ≤ f 0 ( x ) L(x,\lambda,\nu)\leq f_0(x) L ( x , λ , ν ) ≤ f 0 ( x ) x x x g ( λ , ν ) = inf x L ( x , λ , ν ) g(\lambda,\nu)=\inf_x L(x,\lambda,\nu) g ( λ , ν ) = inf x L ( x , λ , ν ) d ⋆ d^\star d ⋆ p ⋆ p^\star p ⋆ d ⋆ ≤ p ⋆ d^\star\leq p^\star d ⋆ ≤ p ⋆
若两值相等,称强对偶。对凸问题,斯莱特条件(Slater condition)是一个足以保证强对偶的约束资格条件;原始最优值有限时,它也保证对偶最优解可达;它不是必要条件。标准 Slater 条件要求在目标与约束函数共同定义域的相对内部(relative interior)存在一点,满足仿射等式并严格满足全部凸不等式。精炼版本允许仿射不等式不严格满足,但非仿射凸不等式仍须严格满足。若本章二次规划中的不等式全是仿射约束,可以使用较弱版本:只要求存在一个位于定义域相对内部、满足等式与不等式的可行点,而不必仿射不等式严格小于;本章这类二次目标的定义域是整个 R n \mathbb{R}^n R n
6.4 KKT 条件何时必要、何时充分
在可微情形,卡鲁什—库恩—塔克条件(Karush–Kuhn–Tucker Conditions, KKT)由四组关系组成:
f i ( x ⋆ ) ≤ 0 , h j ( x ⋆ ) = 0 (原始可行) , λ i ⋆ ≥ 0 (对偶可行) , λ i ⋆ f i ( x ⋆ ) = 0 (互补松弛) , ∇ f 0 ( x ⋆ ) + ∑ i λ i ⋆ ∇ f i ( x ⋆ ) + ∑ j ν j ⋆ ∇ h j ( x ⋆ ) = 0 (驻点) .
\begin{aligned}
&f_i(x^\star)\leq0,\quad h_j(x^\star)=0 &&\text{(原始可行)},\\
&\lambda_i^\star\geq0 &&\text{(对偶可行)},\\
&\lambda_i^\star f_i(x^\star)=0 &&\text{(互补松弛)},\\
&\nabla f_0(x^\star)+\sum_i\lambda_i^\star\nabla f_i(x^\star)
+\sum_j\nu_j^\star\nabla h_j(x^\star)=0 &&\text{(驻点)}.
\end{aligned}
f i ( x ⋆ ) ≤ 0 , h j ( x ⋆ ) = 0 λ i ⋆ ≥ 0 λ i ⋆ f i ( x ⋆ ) = 0 ∇ f 0 ( x ⋆ ) + i ∑ λ i ⋆ ∇ f i ( x ⋆ ) + j ∑ ν j ⋆ ∇ h j ( x ⋆ ) = 0 (原始可行) , (对偶可行) , (互补松弛) , (驻点) . 驻点式说各类约束的边际作用与目标梯度平衡;互补松弛说未绑定的不等式其乘子为零,而正乘子必对应活动约束。反过来,活动约束的乘子仍可能为零,所以“在边界上”不代表一定有正影子价格。
适用条件:KKT的必要性与充分性
在一般非凸问题中,局部最优点满足 KKT 通常还需合适的约束资格条件(例如线性无关约束条件);KKT 点仍可能是局部极大、鞍点或其他驻点,不能由 KKT 单独推出全局最优。对凸、可微问题,任何满足完整 KKT 条件的可行原始—对偶点都是全局原始最优点与全局对偶最优点。反向从最优点推出相应乘子存在,则需要约束资格条件;凸问题中的 Slater 条件能保证强对偶与对偶最优值可达,是一项充分条件,不是必要条件,也不是唯一可用的条件。
6.5 影子价格与扰动
对资源上限 A x ≤ b Ax\leq b A x ≤ b λ ⋆ ≥ 0 \lambda^\star\geq0 λ ⋆ ≥ 0 i i i b i b_i b i Δ b i \Delta b_i Δ b i λ i ⋆ Δ b i \lambda_i^\star\Delta b_i λ i ⋆ Δ b i
最小化问题中若扰动写成 f i ( x ) ≤ u i f_i(x)\leq u_i f i ( x ) ≤ u i ∂ p ⋆ / ∂ u i = − λ i ⋆ \partial p^\star/\partial u_i=-\lambda_i^\star ∂ p ⋆ / ∂ u i = − λ i ⋆ u i u_i u i A x ≤ b Ax\leq b A x ≤ b λ i ⋆ \lambda_i^\star λ i ⋆
7. 金融解释:优化的是估计模型,不是未来收益
均值—方差(mean–variance)组合把权重 w ∈ R n w\in\mathbb{R}^n w ∈ R n μ ∈ R n \mu\in\mathbb{R}^n μ ∈ R n Σ ∈ R n × n \Sigma\in\mathbb{R}^{n\times n} Σ ∈ R n × n
minimize w 1 2 λ w ⊤ Σ w − μ ⊤ w subject to 1 ⊤ w = 1 , w ≥ 0.
\begin{array}{ll}
\text{minimize}_{w} & \frac12\lambda w^\top\Sigma w-\mu^\top w \\
\text{subject to} & \mathbf{1}^\top w=1,\\
& w\geq0.
\end{array}
minimize w subject to 2 1 λ w ⊤ Σ w − μ ⊤ w 1 ⊤ w = 1 , w ≥ 0. 第一项惩罚方差,第二项奖励预期收益;负号表示最大化收益等价于在此写法中最小化负收益。若所有预期值与协方差都对应一年,且简单收益以小数表示,则 w w w μ ⊤ w \mu^\top w μ ⊤ w w ⊤ Σ w w^\top\Sigma w w ⊤ Σ w λ \lambda λ
随着 λ \lambda λ λ \lambda λ
最大夏普比率(maximum Sharpe ratio)使用预期超额收益。令 r f r_f r f μ e x = E [ R ] − r f 1 \mu^{ex}=\mathbb{E}[R]-r_f\mathbf{1} μ e x = E [ R ] − r f 1 r f r_f r f r f = 0 r_f=0 r f = 0
max w ( μ e x ) ⊤ w w ⊤ Σ w
\max_w\frac{(\mu^{ex})^\top w}{\sqrt{w^\top\Sigma w}}
w max w ⊤ Σ w ( μ e x ) ⊤ w 这是分式目标,不能直接作为普通 QP 的二次目标交给 DCP。令 C C C
D w = { w ∈ C : ( μ e x ) ⊤ w > 0 , w ⊤ Σ w > 0 }
D_w=\{w\in C:(\mu^{ex})^\top w>0,\ w^\top\Sigma w>0\}
D w = { w ∈ C : ( μ e x ) ⊤ w > 0 , w ⊤ Σ w > 0 } 非空;Σ ⪰ 0 \Sigma\succeq0 Σ ⪰ 0
预算 1 ⊤ w = 1 \mathbf1^\top w=1 1 ⊤ w = 1 w ∈ D w w\in D_w w ∈ D w y = w / ( ( μ e x ) ⊤ w ) y=w/((\mu^{ex})^\top w) y = w / (( μ e x ) ⊤ w ) y ≥ 0 y\ge0 y ≥ 0 ( μ e x ) ⊤ y = 1 (\mu^{ex})^\top y=1 ( μ e x ) ⊤ y = 1
y ⊤ Σ y = w ⊤ Σ w ( ( μ e x ) ⊤ w ) 2 > 0.
y^\top\Sigma y=\frac{w^\top\Sigma w}{((\mu^{ex})^\top w)^2}>0.
y ⊤ Σ y = (( μ e x ) ⊤ w ) 2 w ⊤ Σ w > 0. 反向也必须保留正方差:给定 y ≥ 0 y\ge0 y ≥ 0 ( μ e x ) ⊤ y = 1 (\mu^{ex})^\top y=1 ( μ e x ) ⊤ y = 1 y ⊤ Σ y > 0 y^\top\Sigma y>0 y ⊤ Σ y > 0 t = 1 ⊤ y > 0 t=\mathbf1^\top y>0 t = 1 ⊤ y > 0 w = y / t w=y/t w = y / t ( μ e x ) ⊤ w = 1 / t > 0 (\mu^{ex})^\top w=1/t>0 ( μ e x ) ⊤ w = 1/ t > 0 w ⊤ Σ w = y ⊤ Σ y / t 2 > 0 w^\top\Sigma w=y^\top\Sigma y/t^2>0 w ⊤ Σ w = y ⊤ Σ y / t 2 > 0 w i ≤ c i w_i\le c_i w i ≤ c i y i ≤ c i 1 ⊤ y y_i\le c_i\mathbf1^\top y y i ≤ c i 1 ⊤ y D ‾ y \overline D_y D y D y = { y ∈ D ‾ y : y ⊤ Σ y > 0 } D_y=\{y\in\overline D_y:y^\top\Sigma y>0\} D y = { y ∈ D y : y ⊤ Σ y > 0 } D w D_w D w D y D_y D y
S ( w ) = 1 y ⊤ Σ y .
S(w)=\frac{1}{\sqrt{y^\top\Sigma y}}.
S ( w ) = y ⊤ Σ y 1 . 实际可求解的闭凸 QP 是在 D ‾ y \overline D_y D y q ( y ) = y ⊤ Σ y q(y)=y^\top\Sigma y q ( y ) = y ⊤ Σ y q ⋆ > 0 q^\star>0 q ⋆ > 0 D y D_y D y 1 / q ⋆ 1/\sqrt{q^\star} 1/ q ⋆ q ⋆ = 0 q^\star=0 q ⋆ = 0 D y D_y D y D w ≠ ∅ D_w\ne\varnothing D w = ∅ + ∞ +\infty + ∞
Σ ≻ 0 \Sigma\succ0 Σ ≻ 0 q ( y ) > 0 q(y)>0 q ( y ) > 0
8. Numerical Example
完整例题:两资产收益—风险问题的内点解、边界解与KKT核对
所有输入是教学构造,持有期为一年。给定两项资产的年度预期收益小数、年度协方差与风险系数:
μ = [ 0.05 0.08 ] , Σ = [ 0.04 0.01 0.01 0.09 ] , λ = 1.
\mu=\begin{bmatrix}0.05\\0.08\end{bmatrix},\qquad
\Sigma=\begin{bmatrix}0.04&0.01\\0.01&0.09\end{bmatrix},\qquad
\lambda=1.
μ = [ 0.05 0.08 ] , Σ = [ 0.04 0.01 0.01 0.09 ] , λ = 1. 资产 1 年预期收益 5 % 5\% 5% 8 % 8\% 8% w = ( x , 1 − x ) ⊤ w=(x,1-x)^\top w = ( x , 1 − x ) ⊤ x ∈ [ 0 , 1 ] x\in[0,1] x ∈ [ 0 , 1 ]
组合预期收益为
μ ⊤ w = 0.05 x + 0.08 ( 1 − x ) = 0.08 − 0.03 x .
\mu^\top w=0.05x+0.08(1-x)=0.08-0.03x.
μ ⊤ w = 0.05 x + 0.08 ( 1 − x ) = 0.08 − 0.03 x . 组合方差为
w ⊤ Σ w = 0.04 x 2 + 2 ( 0.01 ) x ( 1 − x ) + 0.09 ( 1 − x ) 2 = 0.11 x 2 − 0.16 x + 0.09.
w^\top\Sigma w=0.04x^2+2(0.01)x(1-x)+0.09(1-x)^2
=0.11x^2-0.16x+0.09.
w ⊤ Σ w = 0.04 x 2 + 2 ( 0.01 ) x ( 1 − x ) + 0.09 ( 1 − x ) 2 = 0.11 x 2 − 0.16 x + 0.09. 代入目标后得到一元凸二次函数
J ( x ) = 1 2 ( 0.11 x 2 − 0.16 x + 0.09 ) − ( 0.08 − 0.03 x ) = 0.055 x 2 − 0.05 x − 0.035.
J(x)=\tfrac12(0.11x^2-0.16x+0.09)-(0.08-0.03x)
=0.055x^2-0.05x-0.035.
J ( x ) = 2 1 ( 0.11 x 2 − 0.16 x + 0.09 ) − ( 0.08 − 0.03 x ) = 0.055 x 2 − 0.05 x − 0.035. 导数 J ′ ( x ) = 0.11 x − 0.05 J'(x)=0.11x-0.05 J ′ ( x ) = 0.11 x − 0.05 x = 5 / 11 ≈ 0.454545 x=5/11\approx0.454545 x = 5/11 ≈ 0.454545 w = ( 5 / 11 , 6 / 11 ) ≈ ( 0.454545 , 0.545455 ) w=(5/11,6/11)\approx(0.454545,0.545455) w = ( 5/11 , 6/11 ) ≈ ( 0.454545 , 0.545455 ) J ′ ′ ( x ) = 0.11 > 0 J''(x)=0.11>0 J ′′ ( x ) = 0.11 > 0 0.066363636 0.066363636 0.066363636 0.040000000 0.040000000 0.040000000 0.5 ( 0.04 ) − 0.066363636 = − 0.046363636 0.5(0.04)-0.066363636=-0.046363636 0.5 ( 0.04 ) − 0.066363636 = − 0.046363636
若只最小化方差且令预期收益向量为零,则令 0.22 x − 0.16 = 0 0.22x-0.16=0 0.22 x − 0.16 = 0 x = 8 / 11 ≈ 0.727273 x=8/11\approx0.727273 x = 8/11 ≈ 0.727273 w = ( 8 / 11 , 3 / 11 ) w=(8/11,3/11) w = ( 8/11 , 3/11 ) 0.031818182 0.031818182 0.031818182
风险厌恶系数改为 λ = 0.2 \lambda=0.2 λ = 0.2 λ Σ w − μ = 0 \lambda\Sigma w-\mu=0 λ Σ w − μ = 0
w = ( λ Σ ) − 1 μ = ( 37 / 7 , 27 / 7 ) , 1 ⊤ w = 64 / 7.
w=(\lambda\Sigma)^{-1}\mu=(37/7,27/7),\qquad \mathbf{1}^\top w=64/7.
w = ( λ Σ ) − 1 μ = ( 37/7 , 27/7 ) , 1 ⊤ w = 64/7. 权重和远大于 1,说明目标本身没有规定投资规模。加入预算 w 1 + w 2 = 1 w_1+w_2=1 w 1 + w 2 = 1 w = ( x , 1 − x ) w=(x,1-x) w = ( x , 1 − x ) J 0.2 ( x ) = 0.011 x 2 + 0.014 x − 0.071 J_{0.2}(x)=0.011x^2+0.014x-0.071 J 0.2 ( x ) = 0.011 x 2 + 0.014 x − 0.071 0.022 x + 0.014 0.022x+0.014 0.022 x + 0.014 x = − 7 / 11 x=-7/11 x = − 7/11 w = ( − 7 / 11 , 18 / 11 ) w=(-7/11,18/11) w = ( − 7/11 , 18/11 ) ∥ w ∥ 1 = 25 / 11 \lVert w\rVert_1=25/11 ∥ w ∥ 1 = 25/11 ∥ w ∥ 1 ≤ 1.5 \lVert w\rVert_1\leq1.5 ∥ w ∥ 1 ≤ 1.5 x ∈ [ − 1 / 4 , 5 / 4 ] x\in[-1/4,5/4] x ∈ [ − 1/4 , 5/4 ] x < 0 x<0 x < 0 1 − 2 x ≤ 1.5 1-2x\leq1.5 1 − 2 x ≤ 1.5 x > 1 x>1 x > 1 2 x − 1 ≤ 1.5 2x-1\leq1.5 2 x − 1 ≤ 1.5 [ 0 , 1 ] [0,1] [ 0 , 1 ] J 0.2 ′ ( − 1 / 4 ) = 0.0085 > 0 J'_{0.2}(-1/4)=0.0085>0 J 0.2 ′ ( − 1/4 ) = 0.0085 > 0 ( − 1 / 4 , 5 / 4 ) (-1/4,5/4) ( − 1/4 , 5/4 ) w ≥ 0 w\geq0 w ≥ 0 x ∈ [ 0 , 1 ] x\in[0,1] x ∈ [ 0 , 1 ] ( 0 , 1 ) (0,1) ( 0 , 1 )
下面逐项核对内点与边界点的 KKT 条件。对 λ = 1 \lambda=1 λ = 1 w ⋆ = ( 5 / 11 , 6 / 11 ) w^\star=(5/11,6/11) w ⋆ = ( 5/11 , 6/11 )
∇ J ( w ⋆ ) = Σ w ⋆ − μ = ( − 29 / 1100 , − 29 / 1100 ) ⊤ .
\nabla J(w^\star)=\Sigma w^\star-\mu=(-29/1100,-29/1100)^\top.
∇ J ( w ⋆ ) = Σ w ⋆ − μ = ( − 29/1100 , − 29/1100 ) ⊤ . 把预算写成 h ( w ) = 1 ⊤ w − 1 = 0 h(w)=\mathbf{1}^\top w-1=0 h ( w ) = 1 ⊤ w − 1 = 0 − w i ≤ 0 -w_i\leq0 − w i ≤ 0 L = J + ν h − ℓ ⊤ w L=J+\nu h-\ell^\top w L = J + ν h − ℓ ⊤ w ν = 29 / 1100 \nu=29/1100 ν = 29/1100 ℓ = ( 0 , 0 ) \ell=(0,0) ℓ = ( 0 , 0 ) ∇ J + ν 1 − ℓ = ( 0 , 0 ) \nabla J+\nu\mathbf{1}-\ell=(0,0) ∇ J + ν 1 − ℓ = ( 0 , 0 ) ℓ i w i = 0 \ell_iw_i=0 ℓ i w i = 0
对 λ = 0.2 \lambda=0.2 λ = 0.2 w ⋆ = ( 0 , 1 ) w^\star=(0,1) w ⋆ = ( 0 , 1 )
∇ J ( w ⋆ ) = 0.2 Σ w ⋆ − μ = ( − 0.048 , − 0.062 ) ⊤ .
\nabla J(w^\star)=0.2\Sigma w^\star-\mu=(-0.048,-0.062)^\top.
∇ J ( w ⋆ ) = 0.2Σ w ⋆ − μ = ( − 0.048 , − 0.062 ) ⊤ . 取 ν = 0.062 \nu=0.062 ν = 0.062 ℓ = ( 0.014 , 0 ) \ell=(0.014,0) ℓ = ( 0.014 , 0 ) ( − 0.048 , − 0.062 ) + ( 0.062 , 0.062 ) − ( 0.014 , 0 ) = ( 0 , 0 ) (-0.048,-0.062)+(0.062,0.062)-(0.014,0)=(0,0) ( − 0.048 , − 0.062 ) + ( 0.062 , 0.062 ) − ( 0.014 , 0 ) = ( 0 , 0 ) ℓ ≥ 0 \ell\geq0 ℓ ≥ 0 ( ℓ 1 w 1 , ℓ 2 w 2 ) = ( 0 , 0 ) (\ell_1w_1,\ell_2w_2)=(0,0) ( ℓ 1 w 1 , ℓ 2 w 2 ) = ( 0 , 0 ) ( 1 , − 1 ) (1,-1) ( 1 , − 1 ) 0.014 > 0 0.014>0 0.014 > 0 ( 0.5 , 0.5 ) (0.5,0.5) ( 0.5 , 0.5 )
若同时规定每项权重不超过 0.4 0.4 0.4 w 1 + w 2 ≤ 0.8 w_1+w_2\leq0.8 w 1 + w 2 ≤ 0.8 w 1 + w 2 = 1 w_1+w_2=1 w 1 + w 2 = 1
8.2 最小二乘与资源 LP 的手算核对
构造解释变量 x = ( 0 , 1 , 2 , 3 ) x=(0,1,2,3) x = ( 0 , 1 , 2 , 3 ) y = ( 1 , 2 , 4 , 5 ) y=(1,2,4,5) y = ( 1 , 2 , 4 , 5 ) A A A ( 1 , x i ) (1,x_i) ( 1 , x i )
A ⊤ A = [ 4 6 6 14 ] , A ⊤ y = [ 12 25 ] .
A^\top A=\begin{bmatrix}4&6\\6&14\end{bmatrix},
\qquad A^\top y=\begin{bmatrix}12\\25\end{bmatrix}.
A ⊤ A = [ 4 6 6 14 ] , A ⊤ y = [ 12 25 ] . 正规方程给出 4 β 0 + 6 β 1 = 12 4\beta_0+6\beta_1=12 4 β 0 + 6 β 1 = 12 6 β 0 + 14 β 1 = 25 6\beta_0+14\beta_1=25 6 β 0 + 14 β 1 = 25 5 β 1 = 7 5\beta_1=7 5 β 1 = 7 β 1 = 1.4 \beta_1=1.4 β 1 = 1.4 β 0 = 0.9 \beta_0=0.9 β 0 = 0.9 ( 0.9 , 2.3 , 3.7 , 5.1 ) (0.9,2.3,3.7,5.1) ( 0.9 , 2.3 , 3.7 , 5.1 ) ( 0.1 , − 0.3 , 0.3 , − 0.1 ) (0.1,-0.3,0.3,-0.1) ( 0.1 , − 0.3 , 0.3 , − 0.1 ) 0.2 0.2 0.2 A A A
完整例题:资源LP与可行对偶上界
再构造生产 LP:令 a , b a,b a , b 2 a + b ≤ 100 2a+b\leq100 2 a + b ≤ 100 a + 2 b ≤ 80 a+2b\leq80 a + 2 b ≤ 80 a , b ≥ 0 a,b\geq0 a , b ≥ 0 b = 20 b=20 b = 20 a = 40 a=40 a = 40 3 a + 2 b = 160 3a+2b=160 3 a + 2 b = 160
只检查交点还不够;用可行对偶给全局上界。将机器限制乘 4 / 3 4/3 4/3 1 / 3 1/3 1/3
3 a + 2 b ≤ 4 3 ( 100 ) + 1 3 ( 80 ) = 160.
3a+2b\leq \frac43(100)+\frac13(80)=160.
3 a + 2 b ≤ 3 4 ( 100 ) + 3 1 ( 80 ) = 160. 任意可行生产量都不可能超出160,而交点达到160,故已证明全局最优。两个非负乘子分别是当前资源的局部影子价格。若只把机器上限改成 100 + δ 100+\delta 100 + δ a = 40 + 2 δ / 3 a=40+2\delta/3 a = 40 + 2 δ /3 b = 20 − δ / 3 b=20-\delta/3 b = 20 − δ /3 160 + 4 δ / 3 160+4\delta/3 160 + 4 δ /3 − 60 < δ < 60 -60<\delta<60 − 60 < δ < 60
9. Python Implementation
本读者版的默认运行入口
从接受I3读者包的根目录,按其README 建立独立环境后运行:
.venv/bin/python run_notebook.py notebooks/ch09_optimization.ipynb
Notebook调用随包共享实现;默认不读取未随包提供的French数据,也不下载数据。每次执行与图表写入唯一UUID的runs子目录,终端打印实际输出位置。旧制作测试和以下历史命令属于课程工作项目;读者默认路线采用包根Notebook及其断言。可选历史数据遵守读者包的数据契约 ,本批未重跑。
I3包另外保留code/ch09_optimization.py,但本章默认读者入口仍为上面的Notebook。
历史课程根路线
验证过的核心函数见 optimization_tools.pych09_optimization.py
.venv/bin/python code/ch09_optimization.py
脚本使用 CVXPY 1.9.3;本机当时安装的 solver 为 CLARABEL、SCS、SCIPY、HIGHS、OSQP,本次凸 QP 由 OSQP 返回 optimal,LP 使用 CLARABEL。环境中的默认 solver 选择可能不同,报告实际 problem.solver_stats.solver_name,不要假设所有安装都有同一个 solver。
从项目根目录独立运行下面的最小组合示例:
import sys
sys.path.insert(0 , "src" )
import numpy as np
from quant_course.optimization_tools import solve_mean_variance
mu = np.array([0.05 , 0.08 ])
sigma = np.array([[0.04 , 0.01 ], [0.01 , 0.09 ]])
result = solve_mean_variance(mu, sigma, risk_aversion=1.0 , solver="OSQP" )
minimum_variance = solve_mean_variance([0.0 , 0.0 ], sigma, solver="OSQP" )
print (result.solver_status, result.solver_name, result.weights)
print (result.expected_return, result.variance, result.objective)
print ("primal residuals" , result.budget_residual, result.nonnegativity_violation)
print ("KKT diagnostics" , result.stationarity_residual, result.complementarity_residual)
print ("min-variance" , minimum_variance.weights, minimum_variance.variance)
assert np.allclose(result.weights, [5 / 11 , 6 / 11 ], atol=1e-7 )
封装要求预期收益为有限实数向量,协方差为同维度、近似对称、有限的半正定矩阵,风险系数和可行性容差为正,权重上限若给出须在 ( 0 , 1 ] (0,1] ( 0 , 1 ] 10 − 10 max i ∣ d i ∣ 10^{-10}\max_i|d_i| 1 0 − 10 max i ∣ d i ∣ d i d_i d i
模型建立后先检查 problem.is_dcp(),执行求解,再检查状态。
optimal:进入独立可行性检查。optimal_inaccurate:拒绝作为已通过结果。
封装独立重算预算、长仓及上限违反量,只要这些原始残差的最大值超过默认 10 − 6 10^{-6} 1 0 − 6 它没有 给这两个 KKT 残差设置通过阈值,也没有检查对偶符号、对偶间隙或数值精度收敛证书。读者应把它们看作诊断值,不能据此声称每次求解都通过完整 KKT 证书。目标中使用的是通过特征值检查后的协方差矩阵;容差内的负特征值若被裁剪,诊断也针对修正后的模型。
脚本中的金融输入频率固定为一年。它没有真实价格序列、数据发布日期、信号时间、成交时间或实现收益区间。因此没有 available_at、signal_time 和 trade_time 字段可供检查,也没有使用期初信号去预测之后的实现收益。真实研究应保证估计窗口全部在信号发出前可得,并定义 signal_time < trade_time ≤ return interval start \text{signal\_time}<\text{trade\_time}\leq\text{return interval start} signal_time < trade_time ≤ return interval start μ \mu μ Σ \Sigma Σ
10. Visualization
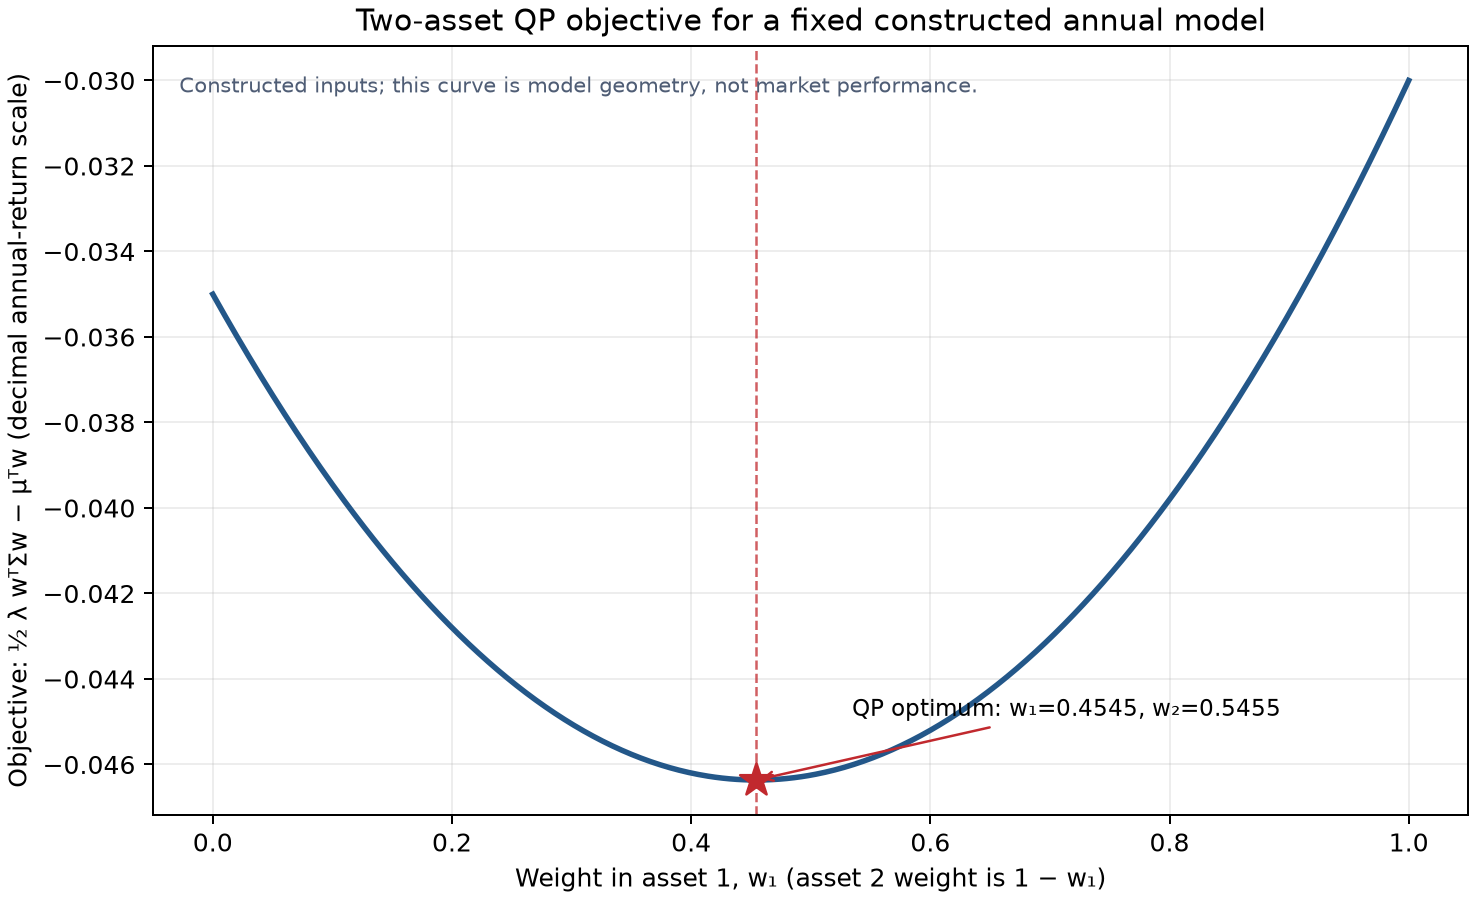
脚本生成的目标函数曲线如下。
横轴是资产 1 权重 w 1 ∈ [ 0 , 1 ] w_1\in[0,1] w 1 ∈ [ 0 , 1 ] 1 − w 1 1-w_1 1 − w 1 1 2 λ w ⊤ Σ w − μ ⊤ w \frac12\lambda w^\top\Sigma w-\mu^\top w 2 1 λ w ⊤ Σ w − μ ⊤ w w 1 = 5 / 11 w_1=5/11 w 1 = 5/11 w 2 = 6 / 11 w_2=6/11 w 2 = 6/11
这张图表现的是模型几何,不是资产收益走势图、有效前沿实证图或业绩图。图上的最小值 − 0.04636 -0.04636 − 0.04636
11. Real Market Example
本章没有读取真实资产价格或收益数据,也不报告真实市场组合、最优权重或样本外绩效。两资产输入 μ \mu μ Σ \Sigma Σ
迁移到真实研究时,应固定证券池和退市处理,指定总回报或价格收益、无风险利率、货币、复权及预测频率,并保存数据版本、下载时间、样本窗和哈希。预期收益、协方差和任何特征都须按点时可用信息估计;调参或风险预算需只用训练期。随后以信号生成时点、订单提交/成交规则及成交后的持有期收益来验证预测或组合表现,并与简单基准、换手、费用、滑点、容量和稳健参数区间比较。
12. Common Mistakes
把最大化凸风险说成 DCP 问题。 对半正定 Σ \Sigma Σ w ⊤ Σ w w^\top\Sigma w w ⊤ Σ w
import cvxpy as cp
import numpy as np
mu = np.array([0.05 , 0.08 ])
sigma = np.array([[0.04 , 0.01 ], [0.01 , 0.09 ]])
w = cp.Variable(2 )
constraints = [cp.sum (w) == 1 , w >= 0 ]
wrong = cp.Problem(cp.Maximize(cp.quad_form(w, sigma)), constraints)
print ("wrong problem follows DCP:" , wrong.is_dcp())
try :
wrong.solve(solver="OSQP" )
except cp.error.DCPError as error:
print (type (error).__name__)
correct = cp.Problem(
cp.Minimize(0.5 * cp.quad_form(w, sigma) - mu @ w), constraints
)
print ("correct problem follows DCP:" , correct.is_dcp())
correct.solve(solver="OSQP" )
print (correct.status, w.value)
这个例子中错误模型的 DCP 检查为 False,求解触发 DCPError;修正后为 True 并返回 optimal。如果真实研究目标确实是最大化风险,那可能是风险定义反了;把错误方向换成最小化不是纯语法修补,而要回到研究假设。
用不同期限的预期收益和协方差。 例如把一年预期收益放进目标,却把月协方差直接当成年协方差,风险项会因期限缩放错误而失真。必须先统一持有期和 return scale;若把月度独立增量累积成年,协方差缩放依赖独立/弱相关等假设,不能用“乘 12”替代对真实频率结构的核验。本章一年期输入仅为教学构造,不是数据年化流程。
把低精度状态当成正常通过。 状态为 optimal_inaccurate 时,只报告低精度最优候选。状态为 infeasible_inaccurate 时,不可行结论的数值精度有限。把一个 value 非空误当作成功,会掩盖边界违反。下列检查复现 API 的保守行为:不可行上限引发 OptimizationError 并保留 solver status;明显非半正定协方差在建模前报错。
import sys
sys.path.insert(0 , "src" )
from quant_course.optimization_tools import OptimizationError, solve_mean_variance
mu = [0.05 , 0.08 ]
sigma = [[0.04 , 0.01 ], [0.01 , 0.09 ]]
try :
solve_mean_variance(mu, sigma, max_weight=0.4 , solver="CLARABEL" )
except OptimizationError as error:
print ("cap result:" , error.solver_status)
try :
solve_mean_variance(mu, [[1.0 , 2.0 ], [2.0 , 1.0 ]], solver="CLARABEL" )
except ValueError as error:
print ("covariance rejected:" , str (error))
valid = solve_mean_variance(mu, sigma, solver="CLARABEL" )
print (valid.solver_status, "budget residual" , valid.budget_residual)
print ("reported KKT diagnostics" , valid.stationarity_residual, valid.complementarity_residual)
运行结果依次指出状态 infeasible、非半正定矩阵被拒绝、有效 QP 的状态 optimal。在数值不稳定时,应报告状态,检查单位缩放、条件数、PSD、原始约束和 solver log,必要时改写问题或比较已安装的其他 solver;不可默默把候选权重当成可用解。
把一个非零对偶量说成大额收益保证。 对偶量只在当前目标、约束写法、当前活跃集和局部扰动下解释。若加减一个约束右端改变了最优顶点、误差结构或收益单位,原影子价格不能外推到远处。还要注意 CVXPY 不等式方向和自定义拉格朗日符号:w >= 0 对应的下界 multiplier 在 stationarity 中是减项。
看到非零全空间梯度就认定边界解错了。 无约束内点的一阶条件是梯度为零;边界上可行方向受限,KKT 要将目标梯度与预算、下界、上界等约束梯度一并平衡。对 λ = 0.2 \lambda=0.2 λ = 0.2
把最大 Sharpe 比率一律交给 QP。 目标是分式且依赖 w ⊤ Σ w \sqrt{w^\top\Sigma w} w ⊤ Σ w Maximize 不符合普通 QP/DCP。先限定正超额收益与正方差,再证明变换前后的双向可行性;预算通过回转规范化处理,固定权重上限需要同步变为线性齐次约束。
13. Quant Research Application
从研究问题开始:要选组合、构造执行计划,还是只分析一个拟合目标?固定时域和单位后,列出决策变量、目标、等式限制、上下界及不可违反的风险预算。对投资组合要写清资产身份、总回报、货币、无风险收益、复权、退市、协方差估计窗和均值估计方法,并按 available_at、数据版本与信号时点做信息集审计。先验证目标的凸性和可行域,再创建 CVXPY 模型。
求解后不要直接把 w ⋆ w^\star w ⋆ 1 ⊤ w − 1 \mathbf{1}^\top w-1 1 ⊤ w − 1
每个真实回测时期都应只用在当时可得的过去样本估计 μ \mu μ Σ \Sigma Σ signal_time,再排队到可实现的 trade_time,将该次权重映射到交易之后明确的 return interval。持有期、估计频率、风险矩阵和成本时间尺度须一致。优化步骤不能访问后续修订、未来价格或留出目标值;组合评价要记录基准、换手、费率、滑点、借券、容量与重平衡。应预先列出反证条件,例如合理的均值估计扰动使仓位翻转、样本外风险超限、费用后无法改善基准、或约束和成交规则互相矛盾。
本章脚本没有任何可用的点时数据、signal、trade 或持有期业绩。因此它只能说明数学目标、凸性、求解器输出和结构检查,不能报告实证策略效果。
下一步的研究边界见第20章:现代组合理论 与第21章:实用组合构建 。第20章区分总体矩与估计矩,并把代入估计值的前沿视为样本内对象;第21章处理均值和协方差的估计误差、真实持仓限制、换手与成本账本及样本外评价。只有本章的构造解,不能支持真实收益提高或策略可执行的结论。
14. Chapter Summary
优化把目标与可行域一起定义。凸函数在凸可行域上的局部最优就是全局最优;二次目标半正定 Hessian 是凸 QP 的典型来源。最小二乘的 Gram 矩阵 A ⊤ A A^\top A A ⊤ A
拉格朗日乘子让限制进入目标,也建立原始—对偶关系。弱对偶始终提供界;凸性配合 Slater 这类约束资格可保证强对偶;可行 KKT 对凸问题充分,而在一般非凸问题里 KKT 多为需正则性的必要驻点条件。对偶量可做局部敏感度解释,但符号、单位和扰动方向都由约束形式决定。
求解器状态是计算证据的一部分,不是经济证据。报告 solver、状态、目标、原始残差、KKT 诊断与输入缩放,并保留所有数据可得时间和评价区间。
15. Exercises
递进短题
9-T01(对象识别) 在本章两资产模型中,指出决策变量、目标、预算等式、长仓下界和可行集。写出 w w w μ \mu μ Σ \Sigma Σ λ \lambda λ ∥ w ∥ 1 ≤ L \lVert w\rVert_1\leq L ∥ w ∥ 1 ≤ L
9-T02(单步计算) 取 w = ( 0.5 , 0.5 ) w=(0.5,0.5) w = ( 0.5 , 0.5 ) λ = 1 \lambda=1 λ = 1
9-T03(完整计算) 令 λ = 0.2 \lambda=0.2 λ = 0.2 w = ( x , 1 − x ) w=(x,1-x) w = ( x , 1 − x ) ∥ w ∥ 1 ≤ 1.5 \lVert w\rVert_1\leq1.5 ∥ w ∥ 1 ≤ 1.5 w ≥ 0 w\geq0 w ≥ 0
9-T04(代码诊断) 求解器返回非空 weights.value,代码立即按权重和归一化后输出;状态可能是 optimal_inaccurate 或 infeasible。列出你接受候选解前必须检查的状态与数值量,并说明为什么归一化不能修复失败的原问题。
9-T05(研究判断) 仅凭本章构造输入上的 optimal 权重与较低目标值,能否写“优化提高了真实收益”或“权重可直接实盘”?还需要哪些证据?指出相关后续章节。
9-E01(定义) 用凸组合定义说明:为什么半空间、仿射等式解集及其交集形成凸可行域?给出一个不凸的可行域反例,并解释局部最优变成全局最优依赖哪项性质。
9-E02(数学) 对 q ( x ) = 1 2 x ⊤ P x + c ⊤ x + r q(x)=\frac12x^\top P x+c^\top x+r q ( x ) = 2 1 x ⊤ P x + c ⊤ x + r P ⪰ 0 P\succeq0 P ⪰ 0 q q q P ≻ 0 P\succ0 P ≻ 0
9-E03(建模) 写出最小二乘的 QP 形式,说明 A ⊤ A A^\top A A ⊤ A
9-E04(手算) 使用第 8 节 μ , Σ \mu,\Sigma μ , Σ w = ( x , 1 − x ) w=(x,1-x) w = ( x , 1 − x ) λ = 1 \lambda=1 λ = 1
9-E05(对偶) 说明弱对偶和强对偶的差别;Slater 在凸问题中提供什么保证?为什么 Slater 不是必要条件?区分 KKT 对一般非凸和凸可微问题的逻辑地位。
9-E06(影子价格) 对生产 LP 的机器时与人工时约束,推导影子价格 4 / 3 4/3 4/3 1 / 3 1/3 1/3
9-E07(状态) optimal_inaccurate、infeasible 和 unbounded 代表什么?为什么“有 variable.value”不能单独证明可用解?指出课程 helper 哪些残差做了阈值检查,哪些只作为诊断返回。
16. Programming Exercises
9-P01(均值—方差 QP) 使用 solve_mean_variance 求两资产基准与最小方差组合,断言目标、收益、方差、budget 残差和权重符合解析值。输入使用年度十进制收益口径。
9-P02(LP 与对偶) 用 CVXPY 建模每日生产 A、B 两类产品;每批 A 用 2 小时机器与 1 小时人工、每批 B 用 1 小时机器与 2 小时人工;每日上限分别为 100 与 80 小时,每批净贡献分别是 3 与 2 千欧元。求最优量、总贡献、两个资源对偶值,并验证原始资源残差。
9-P03(边界 KKT 与不可行) 求 λ = 0.2 \lambda=0.2 λ = 0.2
17. Challenge Problems
9-C01(Sharpe 变换) 从最大 Sharpe 分式目标推导 y = w / ( ( μ e x ) ⊤ w ) y=w/((\mu^{ex})^\top w) y = w / (( μ e x ) ⊤ w ) μ i e x = E [ R i ] − r f \mu^{ex}_i=\mathbb E[R_i]-r_f μ i e x = E [ R i ] − r f r f = 0 r_f=0 r f = 0 Σ = diag ( 0 , 1 ) \Sigma=\operatorname{diag}(0,1) Σ = diag ( 0 , 1 ) μ e x = ( 1 , 0 ) ⊤ \mu^{ex}=(1,0)^\top μ e x = ( 1 , 0 ) ⊤ w = ( x , 1 − x ) ⊤ w=(x,1-x)^\top w = ( x , 1 − x ) ⊤ 0 < x < 1 0<x<1 0 < x < 1 x = 1 x=1 x = 1
9-C02(可行集上的严格凸性) 假设 Σ ⪰ 0 \Sigma\succeq0 Σ ⪰ 0 1 ⊤ w = 1 \mathbf{1}^\top w=1 1 ⊤ w = 1 w ⊤ Σ w w^\top\Sigma w w ⊤ Σ w { d : 1 ⊤ d = 0 } \{d:\mathbf{1}^\top d=0\} { d : 1 ⊤ d = 0 } d ⊤ Σ d > 0 d^\top\Sigma d>0 d ⊤ Σ d > 0
18. Solutions / Solution Hints
9-E01 答案。 半空间可写成 f ( x ) = a ⊤ x − b ≤ 0 f(x)=a^\top x-b\leq0 f ( x ) = a ⊤ x − b ≤ 0 f f f x , y x,y x , y A ( θ x + ( 1 − θ ) y ) = θ A x + ( 1 − θ ) A y = b A(\theta x+(1-\theta)y)=\theta Ax+(1-\theta)Ay=b A ( θ x + ( 1 − θ ) y ) = θ A x + ( 1 − θ ) A y = b
9-E02 答案。 对称 P P P ∇ q ( x ) = P x + c \nabla q(x)=Px+c ∇ q ( x ) = P x + c ∇ 2 q ( x ) = P \nabla^2q(x)=P ∇ 2 q ( x ) = P 1 2 θ ( 1 − θ ) ( x − y ) ⊤ P ( x − y ) \frac12\theta(1-\theta)(x-y)^\top P(x-y) 2 1 θ ( 1 − θ ) ( x − y ) ⊤ P ( x − y ) q q q P ≻ 0 P\succ0 P ≻ 0 A x = b Ax=b A x = b A d = 0 Ad=0 A d = 0 d ∈ ker A d\in\ker A d ∈ ker A d ⊤ P d > 0 d^\top P d>0 d ⊤ P d > 0 P P P R n \mathbb{R}^n R n
9-E03 答案。 最小二乘为 min β ∥ A β − y ∥ 2 2 = min β ( β ⊤ A ⊤ A β − 2 y ⊤ A β + y ⊤ y ) \min_\beta\|A\beta-y\|_2^2=\min_\beta(\beta^\top A^\top A\beta-2y^\top A\beta+y^\top y) min β ∥ A β − y ∥ 2 2 = min β ( β ⊤ A ⊤ A β − 2 y ⊤ A β + y ⊤ y ) z z z z ⊤ A ⊤ A z = ∥ A z ∥ 2 2 ≥ 0 z^\top A^\top A z=\|Az\|_2^2\geq0 z ⊤ A ⊤ A z = ∥ A z ∥ 2 2 ≥ 0 A ⊤ A β = A ⊤ y A^\top A\beta=A^\top y A ⊤ A β = A ⊤ y A A A A ⊤ A A^\top A A ⊤ A y y y y y y
9-E04 答案。 w = ( x , 1 − x ) w=(x,1-x) w = ( x , 1 − x ) 0.08 − 0.03 x 0.08-0.03x 0.08 − 0.03 x 0.11 x 2 − 0.16 x + 0.09 0.11x^2-0.16x+0.09 0.11 x 2 − 0.16 x + 0.09
J ( x ) = 0.055 x 2 − 0.05 x − 0.035 , J ′ ( x ) = 0.11 x − 0.05 , J ′ ′ ( x ) = 0.11 > 0.
J(x)=0.055x^2-0.05x-0.035,\qquad J'(x)=0.11x-0.05,\qquad J''(x)=0.11>0.
J ( x ) = 0.055 x 2 − 0.05 x − 0.035 , J ′ ( x ) = 0.11 x − 0.05 , J ′′ ( x ) = 0.11 > 0. 驻点 x = 5 / 11 ∈ [ 0 , 1 ] x=5/11\in[0,1] x = 5/11 ∈ [ 0 , 1 ] 0.066363636 0.066363636 0.066363636 0.04 0.04 0.04 − 0.046363636 -0.046363636 − 0.046363636
9-E05 答案。 弱对偶是所有可行原问题值不小于任一可行对偶下界,故 d ⋆ ≤ p ⋆ d^\star\leq p^\star d ⋆ ≤ p ⋆
9-E06 答案。 最大化 3 a + 2 b 3a+2b 3 a + 2 b 2 a + b ≤ 100 2a+b\leq100 2 a + b ≤ 100 a + 2 b ≤ 80 a+2b\leq80 a + 2 b ≤ 80 a , b ≥ 0 a,b\geq0 a , b ≥ 0 2 λ m + λ l = 3 2\lambda_m+\lambda_l=3 2 λ m + λ l = 3 λ m + 2 λ l = 2 \lambda_m+2\lambda_l=2 λ m + 2 λ l = 2 λ m = 4 / 3 \lambda_m=4/3 λ m = 4/3 λ l = 1 / 3 \lambda_l=1/3 λ l = 1/3
9-E07 答案。 optimal_inaccurate 表示求解器返回低于其目标精度的候选,infeasible 表示未找到任何满足所有限制的点并判定问题不可行,unbounded 表示沿可行方向目标可趋向正/负无穷(符号取决于最大化或最小化)。CVXPY 可能保留不准确状态下的变量值,因此非空 value 不是通过证明。helper 仅对重算的预算、长仓及上限违反量使用 10 − 6 10^{-6} 1 0 − 6
9-T01 答案。 w = ( w 1 , w 2 ) w=(w_1,w_2) w = ( w 1 , w 2 ) 1 2 λ w ⊤ Σ w − μ ⊤ w \frac12\lambda w^\top\Sigma w-\mu^\top w 2 1 λ w ⊤ Σ w − μ ⊤ w w 1 + w 2 = 1 w_1+w_2=1 w 1 + w 2 = 1 w i ≥ 0 w_i\geq0 w i ≥ 0 μ \mu μ Σ \Sigma Σ λ \lambda λ ∥ w ∥ 1 ≤ L \lVert w\rVert_1\leq L ∥ w ∥ 1 ≤ L
9-T02 答案。 μ ⊤ w = 0.5 ( 0.05 ) + 0.5 ( 0.08 ) = 0.065 \mu^\top w=0.5(0.05)+0.5(0.08)=0.065 μ ⊤ w = 0.5 ( 0.05 ) + 0.5 ( 0.08 ) = 0.065 0.25 ( 0.04 ) + 2 ( 0.25 ) ( 0.01 ) + 0.25 ( 0.09 ) = 0.0375 0.25(0.04)+2(0.25)(0.01)+0.25(0.09)=0.0375 0.25 ( 0.04 ) + 2 ( 0.25 ) ( 0.01 ) + 0.25 ( 0.09 ) = 0.0375 J = 0.5 ( 0.0375 ) − 0.065 = − 0.04625 J=0.5(0.0375)-0.065=-0.04625 J = 0.5 ( 0.0375 ) − 0.065 = − 0.04625 λ = 1 \lambda=1 λ = 1
9-T03 答案。 没有预算或权重界限时,驻点 λ Σ w − μ = 0 \lambda\Sigma w-\mu=0 λ Σ w − μ = 0 w = ( λ Σ ) − 1 μ = ( 37 / 7 , 27 / 7 ) w=(\lambda\Sigma)^{-1}\mu=(37/7,27/7) w = ( λ Σ ) − 1 μ = ( 37/7 , 27/7 ) J 0.2 ( x ) = 0.011 x 2 + 0.014 x − 0.071 J_{0.2}(x)=0.011x^2+0.014x-0.071 J 0.2 ( x ) = 0.011 x 2 + 0.014 x − 0.071 J 0.2 ′ ( x ) = 0.022 x + 0.014 J'_{0.2}(x)=0.022x+0.014 J 0.2 ′ ( x ) = 0.022 x + 0.014 x = − 7 / 11 x=-7/11 x = − 7/11 ( − 7 / 11 , 18 / 11 ) (-7/11,18/11) ( − 7/11 , 18/11 ) 25 / 11 25/11 25/11 ∥ w ∥ 1 ≤ 1.5 \lVert w\rVert_1\leq1.5 ∥ w ∥ 1 ≤ 1.5 [ − 1 / 4 , 5 / 4 ] [-1/4,5/4] [ − 1/4 , 5/4 ] 1 − 2 x ≤ 1.5 1-2x\leq1.5 1 − 2 x ≤ 1.5 2 x − 1 ≤ 1.5 2x-1\leq1.5 2 x − 1 ≤ 1.5 ( − 1 / 4 , 5 / 4 ) (-1/4,5/4) ( − 1/4 , 5/4 ) w ≥ 0 w\geq0 w ≥ 0 [ 0 , 1 ] [0,1] [ 0 , 1 ] ( 0 , 1 ) (0,1) ( 0 , 1 )
9-T04 答案。 先检查实际 solver 状态;课程 helper 只接受名为 optimal 的状态,但这仍是浮点求解结果,不是数学精确证书;它不会把 optimal_inaccurate 当成通过,也不会用不可行解的变量值继续计算。再确认权重有限,并按原模型重算预算、长仓、上限及本任务指定的其他约束残差;核对原始目标与输入单位。归一化会改写返回向量,可能破坏上限和其他约束,不能把失败状态变成原问题的可行最优解。此 helper 对预算、长仓和均匀上限违反量应用 10 − 6 10^{-6} 1 0 − 6
9-T05 答案。 不能。构造的 μ , Σ \mu,\Sigma μ , Σ
9-P01 参考实现。
import sys
sys.path.insert(0 , "src" )
import numpy as np
from quant_course.optimization_tools import solve_mean_variance
mu = np.array([0.05 , 0.08 ])
sigma = np.array([[0.04 , 0.01 ], [0.01 , 0.09 ]])
result = solve_mean_variance(mu, sigma, risk_aversion=1.0 , solver="CLARABEL" )
minimum_variance = solve_mean_variance([0.0 , 0.0 ], sigma, solver="CLARABEL" )
assert result.solver_status == "optimal"
np.testing.assert_allclose(result.weights, [5 / 11 , 6 / 11 ], atol=1e-7 )
np.testing.assert_allclose([result.expected_return, result.variance, result.objective],
[0.06636363636363636 , 0.04 , -0.04636363636363636 ], atol=1e-7 )
np.testing.assert_allclose(minimum_variance.weights, [8 / 11 , 3 / 11 ], atol=1e-7 )
np.testing.assert_allclose(minimum_variance.variance, 0.031818181818181815 , atol=1e-7 )
assert result.budget_residual < 1e-6 and result.nonnegativity_violation < 1e-6
print ("QP status" , result.solver_status, result.solver_name)
print ("weights" , result.weights, "return" , result.expected_return,
"variance" , result.variance, "objective" , result.objective)
print ("minimum variance" , minimum_variance.weights, minimum_variance.variance)
参考输出权重约为 [ 0.45454545 , 0.54545455 ] [0.45454545,0.54545455] [ 0.45454545 , 0.54545455 ] 0.066363636 0.066363636 0.066363636 0.04 0.04 0.04 − 0.046363636 -0.046363636 − 0.046363636 [ 0.72727273 , 0.27272727 ] [0.72727273,0.27272727] [ 0.72727273 , 0.27272727 ] 0.031818182 0.031818182 0.031818182
9-P02 参考实现。
import cvxpy as cp
import numpy as np
lots = cp.Variable(2 , nonneg=True , name="lots_per_day" )
machine = 2 * lots[0 ] + lots[1 ] <= 100
labor = lots[0 ] + 2 * lots[1 ] <= 80
problem = cp.Problem(cp.Maximize(np.array([3.0 , 2.0 ]) @ lots), [machine, labor])
problem.solve(solver="CLARABEL" )
assert problem.status == cp.OPTIMAL
np.testing.assert_allclose(lots.value, [40.0 , 20.0 ], atol=1e-5 )
np.testing.assert_allclose(problem.value, 160.0 , atol=1e-5 )
np.testing.assert_allclose([machine.dual_value, labor.dual_value], [4 / 3 , 1 / 3 ], atol=1e-5 )
assert 2 * lots.value[0 ] + lots.value[1 ] <= 100 + 1e-6
assert lots.value[0 ] + 2 * lots.value[1 ] <= 80 + 1e-6
print ("status" , problem.status, "solver" , problem.solver_stats.solver_name)
print ("lots/day" , lots.value, "contribution kEUR/day" , problem.value)
print ("shadow values kEUR per additional resource-hour/day" ,
machine.dual_value, labor.dual_value)
参考解为 A 每日 40 批、B 每日 20 批,总贡献 160 千欧元/日。机器时对偶量 4 / 3 4/3 4/3 1 / 3 1/3 1/3
9-P03 参考实现。
import sys
sys.path.insert(0 , "src" )
import numpy as np
from quant_course.optimization_tools import OptimizationError, solve_mean_variance
mu = [0.05 , 0.08 ]
sigma = [[0.04 , 0.01 ], [0.01 , 0.09 ]]
boundary = solve_mean_variance(mu, sigma, risk_aversion=0.2 , solver="CLARABEL" )
np.testing.assert_allclose(boundary.weights, [0.0 , 1.0 ], atol=1e-6 )
np.testing.assert_allclose(boundary.lower_bound_duals, [0.014 , 0.0 ], atol=1e-6 )
gradient = 0.2 * np.asarray(sigma) @ boundary.weights - np.asarray(mu)
assert not np.allclose(gradient, 0.0 , atol=1e-3 )
assert boundary.stationarity_residual < 1e-6
assert boundary.complementarity_residual < 1e-6
print ("weights" , boundary.weights, "lower duals" , boundary.lower_bound_duals)
print ("full-space gradient" , gradient, "stationarity" , boundary.stationarity_residual)
try :
solve_mean_variance(mu, sigma, max_weight=0.4 , solver="CLARABEL" )
except OptimizationError as error:
assert error.solver_status == "infeasible"
print ("infeasible cap confirmed:" , error.solver_status)
else :
raise AssertionError("two 0.4 caps cannot sum to a fully invested portfolio" )
参考输出边界权重约为 [ 0 , 1 ] [0,1] [ 0 , 1 ] 0.014 0.014 0.014 [ − 0.048 , − 0.062 ] [-0.048,-0.062] [ − 0.048 , − 0.062 ]
9-C01 参考推导。 记 m = μ e x ∈ R n m=\mu^{ex}\in\mathbb R^n m = μ e x ∈ R n m i = E [ R i ] − r f m_i=\mathbb E[R_i]-r_f m i = E [ R i ] − r f Σ ⪰ 0 \Sigma\succeq0 Σ ⪰ 0 C C C w i ≤ c i w_i\le c_i w i ≤ c i w ∈ C w\in C w ∈ C m ⊤ w > 0 m^\top w>0 m ⊤ w > 0 w ⊤ Σ w > 0 w^\top\Sigma w>0 w ⊤ Σ w > 0 D w ≠ ∅ D_w\ne\varnothing D w = ∅
令 y = w / ( m ⊤ w ) y=w/(m^\top w) y = w / ( m ⊤ w ) y ≥ 0 y\ge0 y ≥ 0 m ⊤ y = 1 m^\top y=1 m ⊤ y = 1 q ( y ) = w ⊤ Σ w / ( m ⊤ w ) 2 > 0 q(y)=w^\top\Sigma w/(m^\top w)^2>0 q ( y ) = w ⊤ Σ w / ( m ⊤ w ) 2 > 0 y i ≤ c i 1 ⊤ y y_i\le c_i\mathbf1^\top y y i ≤ c i 1 ⊤ y q ( y ) > 0 q(y)>0 q ( y ) > 0 m ⊤ y = 1 m^\top y=1 m ⊤ y = 1 y ≠ 0 y\ne0 y = 0 t = 1 ⊤ y > 0 t=\mathbf1^\top y>0 t = 1 ⊤ y > 0 w = y / t w=y/t w = y / t
1 ⊤ w = 1 , w ≥ 0 , m ⊤ w = 1 / t > 0 , w ⊤ Σ w = q ( y ) / t 2 > 0.
\mathbf1^\top w=1,\quad w\ge0,\quad
m^\top w=1/t>0,\quad w^\top\Sigma w=q(y)/t^2>0.
1 ⊤ w = 1 , w ≥ 0 , m ⊤ w = 1/ t > 0 , w ⊤ Σ w = q ( y ) / t 2 > 0. 上限也恢复为 w i ≤ c i w_i\le c_i w i ≤ c i y y y D w D_w D w D y D_y D y S ( w ) = 1 / q ( y ) S(w)=1/\sqrt{q(y)} S ( w ) = 1/ q ( y ) t ≤ 0.8 t t\le0.8t t ≤ 0.8 t t > 0 t>0 t > 0
将正方差条件去掉,得到闭凸 QP:
min y ∈ D ‾ y q ( y ) , D ‾ y = { y ≥ 0 : m ⊤ y = 1 , y i ≤ c i 1 ⊤ y } ,
\min_{y\in\overline D_y}q(y),\qquad
\overline D_y=\{y\ge0:m^\top y=1,\ y_i\le c_i\mathbf1^\top y\},
y ∈ D y min q ( y ) , D y = { y ≥ 0 : m ⊤ y = 1 , y i ≤ c i 1 ⊤ y } , 其中无上限时省略最后一组限制。假设闭 QP 最小值可达。若 q ⋆ > 0 q^\star>0 q ⋆ > 0 y ⋆ y^\star y ⋆ 1 / q ⋆ 1/\sqrt{q^\star} 1/ q ⋆ q ⋆ = 0 q^\star=0 q ⋆ = 0 y 0 y_0 y 0
此时原域非空意味着存在 y 1 ∈ D ‾ y y_1\in\overline D_y y 1 ∈ D y q ( y 1 ) > 0 q(y_1)>0 q ( y 1 ) > 0 0 < θ ≤ 1 0<\theta\le1 0 < θ ≤ 1 y θ = ( 1 − θ ) y 0 + θ y 1 y_\theta=(1-\theta)y_0+\theta y_1 y θ = ( 1 − θ ) y 0 + θ y 1 y 0 ⊤ Σ y 0 = 0 ⇒ Σ y 0 = 0 y_0^\top\Sigma y_0=0\Rightarrow\Sigma y_0=0 y 0 ⊤ Σ y 0 = 0 ⇒ Σ y 0 = 0 Σ = B ⊤ B \Sigma=B^\top B Σ = B ⊤ B ∥ B y 0 ∥ 2 = 0 \|By_0\|^2=0 ∥ B y 0 ∥ 2 = 0
q ( y θ ) = θ 2 q ( y 1 ) > 0 , S ( w θ ) = 1 θ q ( y 1 ) ⟶ + ∞ , w θ = y θ 1 ⊤ y θ .
q(y_\theta)=\theta^2q(y_1)>0,\qquad
S(w_\theta)=\frac{1}{\theta\sqrt{q(y_1)}}\longrightarrow+\infty,
\quad w_\theta=\frac{y_\theta}{\mathbf1^\top y_\theta}.
q ( y θ ) = θ 2 q ( y 1 ) > 0 , S ( w θ ) = θ q ( y 1 ) 1 ⟶ + ∞ , w θ = 1 ⊤ y θ y θ . 每个 w θ w_\theta w θ + ∞ +\infty + ∞ y 1 y_1 y 1
具体反例取 Σ = diag ( 0 , 1 ) \Sigma=\operatorname{diag}(0,1) Σ = diag ( 0 , 1 ) m = ( 1 , 0 ) ⊤ m=(1,0)^\top m = ( 1 , 0 ) ⊤ 0 < x < 1 0<x<1 0 < x < 1 w = ( x , 1 − x ) ⊤ w=(x,1-x)^\top w = ( x , 1 − x ) ⊤ x x x ( 1 − x ) 2 > 0 (1-x)^2>0 ( 1 − x ) 2 > 0 x / ( 1 − x ) x/(1-x) x / ( 1 − x ) x = 1 / 2 , 9 / 10 , 99 / 100 , 999 / 1000 x=1/2,9/10,99/100,999/1000 x = 1/2 , 9/10 , 99/100 , 999/1000 y = ( 1 , ( 1 − x ) / x ) ⊤ y=(1,(1-x)/x)^\top y = ( 1 , ( 1 − x ) / x ) ⊤ y 0 = ( 1 , 0 ) ⊤ y_0=(1,0)^\top y 0 = ( 1 , 0 ) ⊤ w 0 = ( 1 , 0 ) ⊤ w_0=(1,0)^\top w 0 = ( 1 , 0 ) ⊤ y 1 = ( 1 , 1 ) ⊤ y_1=(1,1)^\top y 1 = ( 1 , 1 ) ⊤ y θ = ( 1 , θ ) ⊤ y_\theta=(1,\theta)^\top y θ = ( 1 , θ ) ⊤ S = 1 / θ S=1/\theta S = 1/ θ Σ = 0 \Sigma=0 Σ = 0 m = ( 1 , 0 ) ⊤ m=(1,0)^\top m = ( 1 , 0 ) ⊤
正定是充分条件而非必要条件。仍取奇异PSD矩阵 diag ( 0 , 1 ) \operatorname{diag}(0,1) diag ( 0 , 1 ) m = ( 0 , 1 ) ⊤ m=(0,1)^\top m = ( 0 , 1 ) ⊤ y 2 = 1 y_2=1 y 2 = 1 w 2 > 0 w_2>0 w 2 > 0 Σ = ( 1 − 1 − 1 1 ) \Sigma=\begin{pmatrix}1&-1\\-1&1\end{pmatrix} Σ = ( 1 − 1 − 1 1 ) m = ( 1 , 1 ) ⊤ m=(1,1)^\top m = ( 1 , 1 ) ⊤ ( 1 , 0 ) (1,0) ( 1 , 0 ) ( 0 , 1 ) (0,1) ( 0 , 1 ) q ( y ) > 0 q(y)>0 q ( y ) > 0
9-C02 参考论证。 预算等式的切空间是 T = { d ∈ R n : 1 ⊤ d = 0 } T=\{d\in\mathbb{R}^n:\mathbf{1}^\top d=0\} T = { d ∈ R n : 1 ⊤ d = 0 } Σ ⪰ 0 \Sigma\succeq0 Σ ⪰ 0 d ∈ T d\in T d ∈ T d ⊤ Σ d > 0 d^\top\Sigma d>0 d ⊤ Σ d > 0 w , v w,v w , v d = w − v ∈ T d=w-v\in T d = w − v ∈ T w ⊤ Σ w w^\top\Sigma w w ⊤ Σ w T T T d ∈ ker Σ ∩ T d\in\ker\Sigma\cap T d ∈ ker Σ ∩ T
19. Further Reading
Must Know :Boyd 与 Vandenberghe《Convex Optimization》§§3.1.4、4.1–4.4、5.1–5.2.3、5.5.3、5.6.1–5.6.3、9.1.1。依次查 Hessian 判别、凸优化问题/LP/QP、拉格朗日对偶与 Slater、KKT 必要与充分条件、扰动敏感度、最小二乘正规方程。章节和页码记录在 source_notes.mdShould Know :CVXPY 官方 DCP 指南 与 Quadratic program 示例 ,对照凸曲率规则、组合均值—方差标准式与 dual_value 的映射。Advanced :CVXPY LP 示例 、least-squares 示例 、solver guide 和 problem status guide 。用于核对标准形式、状态标签、solver statistics 及不可行/无界语义。Optional :若需要进一步讨论非凸数值方法,可读 Boyd §9 的无约束最小化章节;它不是本章凸 QP 解保证的来源,也不能替代 Sharpe 变换的条件证明。
20. References
来源库键:BOYDCVXPYBoyd and Vandenberghe, Convex Optimization 。
软件建模来源为 CVXPY 官方 DCP 、QP 、LP 、least-squares 、problem status 和 solver features 文档。软件页仅支持表达式规则、API、状态字段和约束对偶值等软件事实,不支持任何真实市场数据、估计方法优劣或策略绩效结论。