第 20 章/ 45
现代组合理论(Modern Portfolio Theory)
主线:组合风险由权重和协方差共同决定,均值—方差前沿是给定矩之后的精确数学对象;矩一旦来自估计,前沿上的“最优”就只是样本内描述。
先修:第 5 章矩阵与正定性、第 9 章拉格朗日与凸二次规划、第 11 章简单收益与超额收益、第 14 章 CML/SML、第 15 章协方差与因子风险。
完成本章后,你能把组合方差从双重求和写成 w ⊤ Σ w \mathbf{w}^\top\Sigma\mathbf{w} w ⊤ Σ w
1. 本章目标
读完本章,你应能完成五件可核验的任务:
对 n n n w \mathbf{w} w μ \boldsymbol{\mu} μ Σ \Sigma Σ
解释相关系数如何改变两资产风险—收益曲线,并找出“长仓组合风险能否低于最低风险单资产”的临界相关系数。
用拉格朗日乘子推导全局最小方差(Global Minimum Variance, GMV)组合、精确目标收益最小方差组合和前沿双曲线,指出无效率分支。
在单期、借贷利率相同的理想条件下推导切点组合(tangency portfolio)和最优资本配置线(Optimal Capital Allocation Line, CAL),并检验归一化分母为正这一存在条件。
用冻结的 French 10 行业月收益估计两个历史窗口的前沿,读懂结果中的极端权重,并说明它们只能作样本内描述。
通过条件:第 8 节手算与第 9 节代码数值一致;原13道核心题、2道衔接题及本批新增20-B01在第18节都有完整答案;每张图的轴、单位和样本说清楚。
2. 为什么 Quant 需要它
第 11 章教你计算单个资产的收益与波动,第 14 章用 CAPM 解释系统风险的定价。真实的投资决策面对的是“把资金分给多个资产”。此时你需要回答三个问题:
组合收益的均值是多少?它是各资产均值的加权平均,计算不难。
组合风险是多少?它不是各资产波动的加权平均。两个资产各自波动 15% 和 25%,等权组合的波动可以是 5%,也可以是 20%,取决于它们一起涨跌的程度。
给定风险预算,哪些权重值得考虑?哪些权重无论投资者偏好如何都不该选?
现代组合理论(Modern Portfolio Theory, MPT)用协方差矩阵回答第二个问题,再用约束优化回答第三个问题。在量化研究的生命周期中,它位于“信号/预测”之后、“执行”之前:上游给出预期收益与风险估计,本章把它们映射成目标权重。
如果没有这套语言,你会犯两类常见错误:把波动加权平均当成组合风险,从而高估分散化之前的风险或低估集中头寸的风险;或者把优化器输出的权重当成“最优答案”,忘了它只对输入矩最优。第 21 章和 Project 3 会处理第二类问题;本章先把精确数学讲清楚。
3. 直觉:相关性决定风险能抵消多少
设资产 1 和资产 2 的年化期望收益为 6% 和 10%,年化波动为 15% 和 25%。你把比例 w 1 w_1 w 1 1 − w 1 1-w_1 1 − w 1 ρ \rho ρ
先算一个普通组合。 固定相关系数 ρ = 0.2 \rho=0.2 ρ = 0.2
σ 12 = ρ σ 1 σ 2 = 0.2 ( 0.15 ) ( 0.25 ) = 0.0075 , Σ = ( 0.0225 0.0075 0.0075 0.0625 ) , w = ( 0.5 0.5 ) , E [ R p ] = 0.5 ( 0.06 ) + 0.5 ( 0.10 ) = 0.08 , Var ( R p ) = 0.5 2 ( 0.0225 ) + 0.5 2 ( 0.0625 ) + 2 ( 0.5 ) ( 0.5 ) ( 0.0075 ) = 0.005625 + 0.015625 + 0.003750 = 0.025 , σ p = 0.025 = 0.158114.
\begin{aligned}
\sigma_{12}&=\rho\sigma_1\sigma_2=0.2(0.15)(0.25)=0.0075,\\
\Sigma&=\begin{pmatrix}0.0225&0.0075\\0.0075&0.0625\end{pmatrix},\qquad
\mathbf w=\begin{pmatrix}0.5\\0.5\end{pmatrix},\\
E[R_p]&=0.5(0.06)+0.5(0.10)=0.08,\\
\operatorname{Var}(R_p)&=0.5^2(0.0225)+0.5^2(0.0625)+2(0.5)(0.5)(0.0075)\\
&=0.005625+0.015625+0.003750=0.025,\\
\sigma_p&=\sqrt{0.025}=0.158114.
\end{aligned}
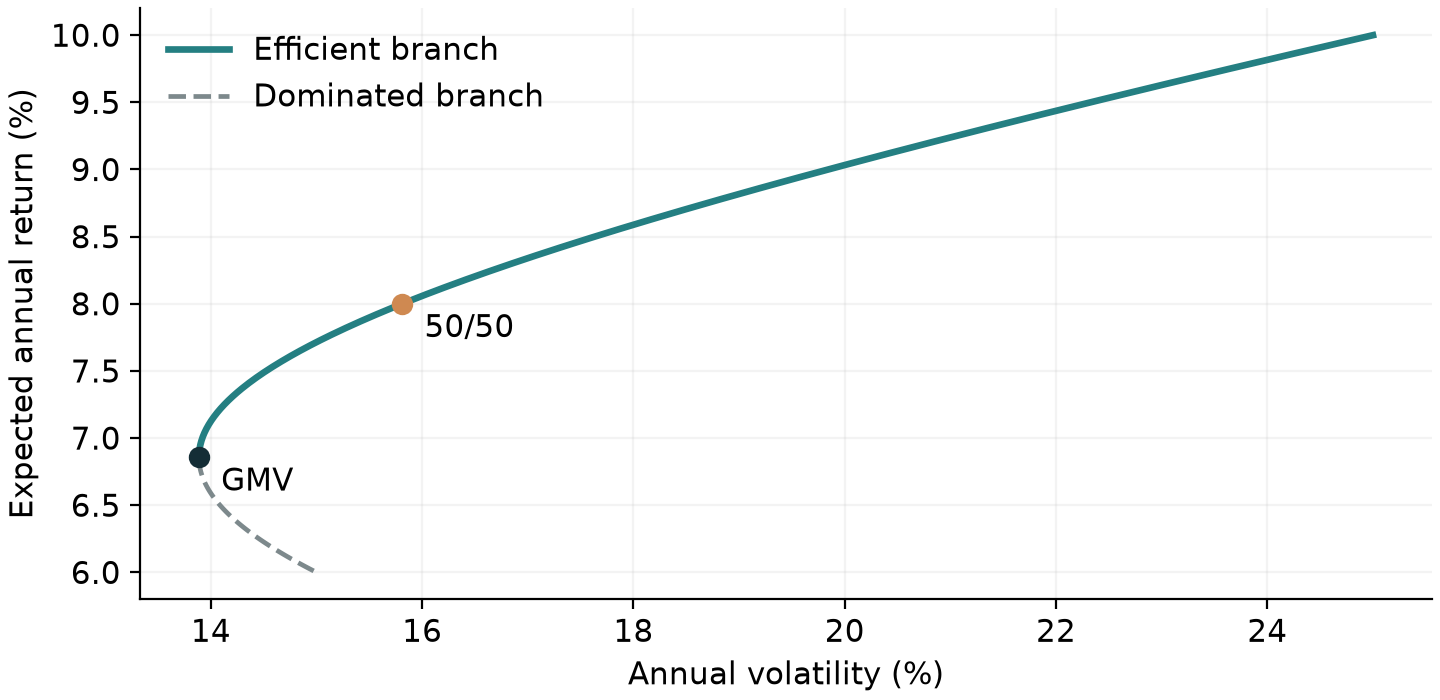
σ 12 Σ E [ R p ] Var ( R p ) σ p = ρ σ 1 σ 2 = 0.2 ( 0.15 ) ( 0.25 ) = 0.0075 , = ( 0.0225 0.0075 0.0075 0.0625 ) , w = ( 0.5 0.5 ) , = 0.5 ( 0.06 ) + 0.5 ( 0.10 ) = 0.08 , = 0. 5 2 ( 0.0225 ) + 0. 5 2 ( 0.0625 ) + 2 ( 0.5 ) ( 0.5 ) ( 0.0075 ) = 0.005625 + 0.015625 + 0.003750 = 0.025 , = 0.025 = 0.158114. 前两项是各资产自身波动带来的方差,第三项是共同变动;它出现两次,是因为展开平方时有两个交叉乘积。组合均值为8%,波动为15.81%,并非加权平均波动20%。方差的小数平方不能直接标成2.5%的波动。这里的 σ 12 \sigma_{12} σ 12 w \mathbf w w Σ \Sigma Σ
横轴为年化波动(%),纵轴为年化期望收益(%)。图只使用上述构造输入,权重限定在0到1。先找50/50点,再找最左端GMV;GMV以下的分支有同风险、更高收益的对应点。第8节将算出GMV权重,并核对目标8%的点。图上的最优只针对这组给定矩,不是收益预测。
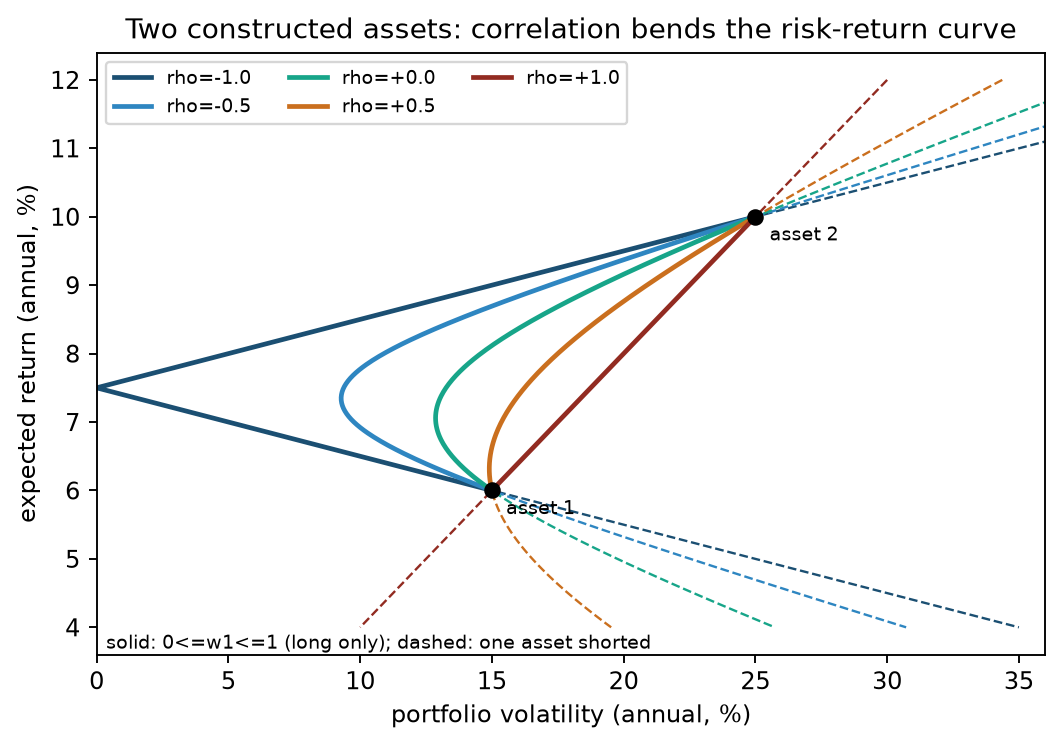
接下来只改变相关系数,比较每条长仓曲线能达到的最低波动:
相关系数
长仓组合(0 ≤ w 1 ≤ 1 0\le w_1\le 1 0 ≤ w 1 ≤ 1
发生了什么
+ 1.0 +1.0 + 1.0 15.00%(全部持有资产 1)
两资产同步涨跌,没有可抵消的部分
+ 0.5 +0.5 + 0.5 14.90%
只抵消了很少一部分
0.0 0.0 0.0 12.86%
不相关部分降低组合方差
− 0.5 -0.5 − 0.5 9.28%
一涨一跌更常见,抵消更多
− 1.0 -1.0 − 1.0 0.00%
可以构造无风险组合(在这两种资产内)
表中数字由第 9 节 CLI 计算,属于教学构造,不是市场估计。“只要 ρ < 1 \rho<1 ρ < 1 ρ = 0.5 \rho=0.5 ρ = 0.5 ρ \rho ρ σ 1 / σ 2 = 0.6 \sigma_1/\sigma_2=0.6 σ 1 / σ 2 = 0.6
上方“随相关系数变化”图的横轴是组合年化波动(%),纵轴是年化期望收益(%),数据是第 8 节构造的两资产矩,只改变 ρ \rho ρ 0 ≤ w 1 ≤ 1 0\le w_1\le1 0 ≤ w 1 ≤ 1 ρ \rho ρ ρ = + 1 \rho=+1 ρ = + 1 ρ = − 1 \rho=-1 ρ = − 1 ρ = + 0.5 \rho=+0.5 ρ = + 0.5
类比的边界:相关系数描述的是线性共同变动,而且是在给定持有期上的总体参数。它不说明尾部同时暴跌的概率,也不保证下一期仍然成立。
4. 数学基础与符号约定
本章是单期模型。设持有期为 [ t , t + 1 ] [t,t+1] [ t , t + 1 ] t t t t + 1 t+1 t + 1
n n n R ∈ R n × 1 \mathbf{R}\in\mathbb{R}^{n\times1} R ∈ R n × 1 R i = 0.02 R_i=0.02 R i = 0.02 w ∈ R n × 1 \mathbf{w}\in\mathbb{R}^{n\times1} w ∈ R n × 1 t t t w i w_i w i i i i w i < 0 w_i<0 w i < 0 1 ∈ R n × 1 \mathbf{1}\in\mathbb{R}^{n\times1} 1 ∈ R n × 1 1 ⊤ w = 1 \mathbf{1}^\top\mathbf{w}=1 1 ⊤ w = 1 μ = E [ R ] ∈ R n × 1 \boldsymbol{\mu}=E[\mathbf{R}]\in\mathbb{R}^{n\times1} μ = E [ R ] ∈ R n × 1 Σ = Cov ( R ) ∈ R n × n \Sigma=\operatorname{Cov}(\mathbf{R})\in\mathbb{R}^{n\times n} Σ = Cov ( R ) ∈ R n × n i , j i,j i , j σ i j = Cov ( R i , R j ) \sigma_{ij}=\operatorname{Cov}(R_i,R_j) σ ij = Cov ( R i , R j ) σ i i = σ i 2 \sigma_{ii}=\sigma_i^2 σ ii = σ i 2 r f r_f r f
w ⊤ \mathbf{w}^\top w ⊤ 1 × n 1\times n 1 × n w ⊤ μ \mathbf{w}^\top\boldsymbol{\mu} w ⊤ μ 1 × 1 1\times1 1 × 1 Σ w \Sigma\mathbf{w} Σ w n × 1 n\times1 n × 1 w ⊤ Σ w \mathbf{w}^\top\Sigma\mathbf{w} w ⊤ Σ w
输入条件:统一持有期与频率
频率要一致。μ \boldsymbol{\mu} μ Σ \Sigma Σ r f r_f r f r f r_f r f μ \boldsymbol{\mu} μ
协方差矩阵对称且半正定(positive semidefinite, PSD):对任何 w \mathbf{w} w w ⊤ Σ w = Var ( w ⊤ R ) ≥ 0 \mathbf{w}^\top\Sigma\mathbf{w}=\operatorname{Var}(\mathbf{w}^\top\mathbf{R})\ge0 w ⊤ Σ w = Var ( w ⊤ R ) ≥ 0 w ⊤ Σ w > 0 \mathbf{w}^\top\Sigma\mathbf{w}>0 w ⊤ Σ w > 0 Σ − 1 \Sigma^{-1} Σ − 1
4.1 合法协方差为何仍可能不能求逆
设单期收益为 R 1 = 0.06 + Z R_1=0.06+Z R 1 = 0.06 + Z R 2 = 0.10 + Z R_2=0.10+Z R 2 = 0.10 + Z Z Z Z E [ Z ] = 0 E[Z]=0 E [ Z ] = 0 Var ( Z ) = 0.04 \operatorname{Var}(Z)=0.04 Var ( Z ) = 0.04
Σ = ( 0.04 0.04 0.04 0.04 ) .
\Sigma=\begin{pmatrix}0.04&0.04\\0.04&0.04\end{pmatrix}.
Σ = ( 0.04 0.04 0.04 0.04 ) . 它的特征值为0.08与0,因而半正定但不正定。任意预算为1的权重 ( w , 1 − w ) (w,1-w) ( w , 1 − w ) Z Z Z 0.04 0.04 0.04 0.10 − 0.04 w 0.10-0.04w 0.10 − 0.04 w w w w
两腿以同一参照本金定义名义份额;下文的0.04是每单位参照本金的确定损益(收益贡献),不是以零净投入为分母的收益率。零预算方向 ( 1 , − 1 ) (1,-1) ( 1 , − 1 )
作为对照,若 R 1 R_1 R 1 R 2 R_2 R 2
5. 正式定义
定义:组合收益与期望收益
组合收益与组合期望收益(expected portfolio return)。 单期简单收益满足
R p = ∑ i = 1 n w i R i = w ⊤ R , μ p = E [ R p ] = w ⊤ μ .
R_p=\sum_{i=1}^n w_iR_i=\mathbf{w}^\top\mathbf{R},\qquad
\mu_p=E[R_p]=\mathbf{w}^\top\boldsymbol{\mu}.
R p = i = 1 ∑ n w i R i = w ⊤ R , μ p = E [ R p ] = w ⊤ μ . 第一式只在“期初定权重、期内不交易”时精确成立:期末财富 V t + 1 = ∑ i w i V t ( 1 + R i ) V_{t+1}=\sum_i w_iV_t(1+R_i) V t + 1 = ∑ i w i V t ( 1 + R i ) V t V_t V t
协方差(covariance)与组合方差(portfolio variance)。
σ p 2 = Var ( R p ) = ∑ i = 1 n ∑ j = 1 n w i w j σ i j = w ⊤ Σ w , σ p = σ p 2 .
\sigma_p^2=\operatorname{Var}(R_p)=\sum_{i=1}^n\sum_{j=1}^n w_iw_j\sigma_{ij}=\mathbf{w}^\top\Sigma\mathbf{w},\qquad\sigma_p=\sqrt{\sigma_p^2}.
σ p 2 = Var ( R p ) = i = 1 ∑ n j = 1 ∑ n w i w j σ ij = w ⊤ Σ w , σ p = σ p 2 . 第 6.1 节逐行推导。
分散化(diversification)。 在保持预算不变的前提下,通过持有不完全同向变动的资产降低组合方差。它衡量的是方差下降,不是收益上升。
可行集与最小方差前沿(minimum-variance frontier)。 对每个目标均值 m m m 1 ⊤ w = 1 \mathbf{1}^\top\mathbf{w}=1 1 ⊤ w = 1 μ ⊤ w = m \boldsymbol{\mu}^\top\mathbf{w}=m μ ⊤ w = m ( σ p , μ p ) (\sigma_p,\mu_p) ( σ p , μ p )
全局最小方差组合(GMV)。 只受预算约束时方差最小的组合,它是前沿的最左点。
有效前沿(efficient frontier)。 前沿上均值不低于 GMV 均值的那一段。均值低于 GMV 的下半支是无效率分支:同一波动下,上半支存在均值更高的组合。
夏普比率(Sharpe ratio)。 组合超额收益均值除以其标准差:S p = ( μ p − r f ) / σ p S_p=(\mu_p-r_f)/\sigma_p S p = ( μ p − r f ) / σ p r f r_f r f
风险资产与无风险资产(risky assets and risk-free asset)。 在本章理想模型中,投资者可以按同一 r f r_f r f w \mathbf{w} w 1 − 1 ⊤ w 1-\mathbf{1}^\top\mathbf{w} 1 − 1 ⊤ w
切点组合(tangency portfolio)。 在只投风险资产、1 ⊤ w = 1 \mathbf{1}^\top\mathbf{w}=1 1 ⊤ w = 1 r f r_f r f
总体矩与估计矩。 μ , Σ \boldsymbol{\mu},\Sigma μ , Σ μ ^ , Σ ^ \hat{\boldsymbol{\mu}},\hat\Sigma μ ^ , Σ ^ μ ^ , Σ ^ \hat{\boldsymbol{\mu}},\hat\Sigma μ ^ , Σ ^
6. 推导
6.1 组合方差:从双重求和到二次型
由方差定义:
Var ( R p ) = E [ ( R p − μ p ) 2 ] .
\operatorname{Var}(R_p)=E\big[(R_p-\mu_p)^2\big].
Var ( R p ) = E [ ( R p − μ p ) 2 ] . 代入 R p − μ p = ∑ i w i ( R i − μ i ) R_p-\mu_p=\sum_iw_i(R_i-\mu_i) R p − μ p = ∑ i w i ( R i − μ i )
( R p − μ p ) 2 = ( ∑ i w i ( R i − μ i ) ) ( ∑ j w j ( R j − μ j ) ) = ∑ i ∑ j w i w j ( R i − μ i ) ( R j − μ j ) .
(R_p-\mu_p)^2=\Big(\sum_iw_i(R_i-\mu_i)\Big)\Big(\sum_jw_j(R_j-\mu_j)\Big)=\sum_i\sum_jw_iw_j(R_i-\mu_i)(R_j-\mu_j).
( R p − μ p ) 2 = ( i ∑ w i ( R i − μ i ) ) ( j ∑ w j ( R j − μ j ) ) = i ∑ j ∑ w i w j ( R i − μ i ) ( R j − μ j ) . 第二个等号把两个和式相乘、逐项展开。权重是期初确定的常数,期望可以穿过求和与权重:
Var ( R p ) = ∑ i ∑ j w i w j E [ ( R i − μ i ) ( R j − μ j ) ] = ∑ i ∑ j w i w j σ i j .
\operatorname{Var}(R_p)=\sum_i\sum_jw_iw_jE\big[(R_i-\mu_i)(R_j-\mu_j)\big]=\sum_i\sum_jw_iw_j\sigma_{ij}.
Var ( R p ) = i ∑ j ∑ w i w j E [ ( R i − μ i ) ( R j − μ j ) ] = i ∑ j ∑ w i w j σ ij . 这个双重和有 n 2 n^2 n 2 n n n w i 2 σ i 2 w_i^2\sigma_i^2 w i 2 σ i 2 n ( n − 1 ) n(n-1) n ( n − 1 ) σ i j = σ j i \sigma_{ij}=\sigma_{ji} σ ij = σ j i n ( n − 1 ) / 2 n(n-1)/2 n ( n − 1 ) /2 ( Σ w ) i = ∑ j σ i j w j (\Sigma\mathbf{w})_i=\sum_j\sigma_{ij}w_j ( Σ w ) i = ∑ j σ ij w j w ⊤ \mathbf{w}^\top w ⊤ ∑ i w i ∑ j σ i j w j \sum_iw_i\sum_j\sigma_{ij}w_j ∑ i w i ∑ j σ ij w j
σ p 2 = w ⊤ Σ w .
\sigma_p^2=\mathbf{w}^\top\Sigma\mathbf{w}.
σ p 2 = w ⊤ Σ w . 单位检查:权重无量纲,σ i j \sigma_{ij} σ ij
两资产时展开为
σ p 2 = w 1 2 σ 1 2 + w 2 2 σ 2 2 + 2 w 1 w 2 ρ σ 1 σ 2 ,
\sigma_p^2=w_1^2\sigma_1^2+w_2^2\sigma_2^2+2w_1w_2\rho\sigma_1\sigma_2,
σ p 2 = w 1 2 σ 1 2 + w 2 2 σ 2 2 + 2 w 1 w 2 ρ σ 1 σ 2 , 其中 σ 12 = ρ σ 1 σ 2 \sigma_{12}=\rho\sigma_1\sigma_2 σ 12 = ρ σ 1 σ 2 ρ \rho ρ
等权与资产数量。 设 n n n σ \sigma σ ρ \rho ρ w i = 1 / n w_i=1/n w i = 1/ n
σ p 2 = n ⋅ σ 2 n 2 + n ( n − 1 ) ρ σ 2 n 2 = σ 2 n + ( 1 − 1 n ) ρ σ 2 → n → ∞ ρ σ 2 .
\sigma_p^2=n\cdot\frac{\sigma^2}{n^2}+n(n-1)\frac{\rho\sigma^2}{n^2}=\frac{\sigma^2}{n}+\Big(1-\frac1n\Big)\rho\sigma^2\ \xrightarrow{n\to\infty}\ \rho\sigma^2.
σ p 2 = n ⋅ n 2 σ 2 + n ( n − 1 ) n 2 ρ σ 2 = n σ 2 + ( 1 − n 1 ) ρ σ 2 n → ∞ ρ σ 2 . 取 σ = 20 % \sigma=20\% σ = 20% ρ = 0.3 \rho=0.3 ρ = 0.3 n = 1 n=1 n = 1 n = 10 n=10 n = 10 0.004 + 0.0108 = 12.17 % \sqrt{0.004+0.0108}=12.17\% 0.004 + 0.0108 = 12.17% 0.012 = 10.95 % \sqrt{0.012}=10.95\% 0.012 = 10.95% σ 2 ( 1 − ρ ) / n + ρ σ 2 \sigma^2(1-\rho)/n+\rho\sigma^2 σ 2 ( 1 − ρ ) / n + ρ σ 2 ρ ≥ 0 \rho\ge0 ρ ≥ 0 − 1 / ( n − 1 ) ≤ ρ ≤ 1 -1/(n-1)\le\rho\le1 − 1/ ( n − 1 ) ≤ ρ ≤ 1
6.2 两资产最小方差与临界相关系数
令 w 2 = 1 − w 1 w_2=1-w_1 w 2 = 1 − w 1 w 1 w_1 w 1
d σ p 2 d w 1 = 2 w 1 σ 1 2 − 2 ( 1 − w 1 ) σ 2 2 + 2 ( 1 − 2 w 1 ) σ 12 .
\frac{d\sigma_p^2}{dw_1}=2w_1\sigma_1^2-2(1-w_1)\sigma_2^2+2(1-2w_1)\sigma_{12}.
d w 1 d σ p 2 = 2 w 1 σ 1 2 − 2 ( 1 − w 1 ) σ 2 2 + 2 ( 1 − 2 w 1 ) σ 12 . 令其为零并整理 w 1 w_1 w 1
w 1 ∗ = σ 2 2 − σ 12 σ 1 2 + σ 2 2 − 2 σ 12 .
w_1^\ast=\frac{\sigma_2^2-\sigma_{12}}{\sigma_1^2+\sigma_2^2-2\sigma_{12}}.
w 1 ∗ = σ 1 2 + σ 2 2 − 2 σ 12 σ 2 2 − σ 12 . 分母是 Var ( R 1 − R 2 ) \operatorname{Var}(R_1-R_2) Var ( R 1 − R 2 )
设 σ 1 < σ 2 \sigma_1<\sigma_2 σ 1 < σ 2 w 1 ∗ < 1 w_1^\ast<1 w 1 ∗ < 1 σ 2 2 − σ 12 < σ 1 2 + σ 2 2 − 2 σ 12 \sigma_2^2-\sigma_{12}<\sigma_1^2+\sigma_2^2-2\sigma_{12} σ 2 2 − σ 12 < σ 1 2 + σ 2 2 − 2 σ 12 σ 12 < σ 1 2 \sigma_{12}<\sigma_1^2 σ 12 < σ 1 2
ρ < σ 1 σ 2 .
\rho<\frac{\sigma_1}{\sigma_2}.
ρ < σ 2 σ 1 . w 1 ∗ > 0 w_1^\ast>0 w 1 ∗ > 0 σ 2 2 − σ 12 = σ 2 ( σ 2 − ρ σ 1 ) ≥ σ 2 ( σ 2 − σ 1 ) > 0 \sigma_2^2-\sigma_{12}=\sigma_2(\sigma_2-\rho\sigma_1)\ge\sigma_2(\sigma_2-\sigma_1)>0 σ 2 2 − σ 12 = σ 2 ( σ 2 − ρ σ 1 ) ≥ σ 2 ( σ 2 − σ 1 ) > 0 ρ < σ 1 / σ 2 \rho<\sigma_1/\sigma_2 ρ < σ 1 / σ 2 0 < w 1 ∗ < 1 0<w_1^\ast<1 0 < w 1 ∗ < 1 σ 1 / σ 2 = 0.15 / 0.25 = 0.6 \sigma_1/\sigma_2=0.15/0.25=0.6 σ 1 / σ 2 = 0.15/0.25 = 0.6 ρ < 0.6 \rho<0.6 ρ < 0.6 ρ > 0.6 \rho>0.6 ρ > 0.6 w 1 ∗ > 1 w_1^\ast>1 w 1 ∗ > 1 ρ = 0.5 \rho=0.5 ρ = 0.5
6.3 GMV:拉格朗日推导
问题为
min w 1 2 w ⊤ Σ w s.t. 1 ⊤ w = 1.
\min_{\mathbf{w}}\ \tfrac12\mathbf{w}^\top\Sigma\mathbf{w}\quad\text{s.t.}\quad\mathbf{1}^\top\mathbf{w}=1.
w min 2 1 w ⊤ Σ w s.t. 1 ⊤ w = 1. 系数 1 2 \tfrac12 2 1 L = 1 2 w ⊤ Σ w − λ ( 1 ⊤ w − 1 ) L=\tfrac12\mathbf{w}^\top\Sigma\mathbf{w}-\lambda(\mathbf{1}^\top\mathbf{w}-1) L = 2 1 w ⊤ Σ w − λ ( 1 ⊤ w − 1 )
对 w \mathbf{w} w ∇ w L = Σ w − λ 1 \nabla_{\mathbf{w}}L=\Sigma\mathbf{w}-\lambda\mathbf{1} ∇ w L = Σ w − λ 1 Σ \Sigma Σ ∇ 1 2 w ⊤ Σ w = Σ w \nabla\tfrac12\mathbf{w}^\top\Sigma\mathbf{w}=\Sigma\mathbf{w} ∇ 2 1 w ⊤ Σ w = Σ w
令梯度为零:Σ w = λ 1 \Sigma\mathbf{w}=\lambda\mathbf{1} Σ w = λ 1 ( Σ w ) i (\Sigma\mathbf{w})_i ( Σ w ) i
Σ \Sigma Σ w = λ Σ − 1 1 \mathbf{w}=\lambda\Sigma^{-1}\mathbf{1} w = λ Σ − 1 1 代入预算:λ 1 ⊤ Σ − 1 1 = 1 \lambda\mathbf{1}^\top\Sigma^{-1}\mathbf{1}=1 λ 1 ⊤ Σ − 1 1 = 1 A = 1 ⊤ Σ − 1 1 A=\mathbf{1}^\top\Sigma^{-1}\mathbf{1} A = 1 ⊤ Σ − 1 1 λ = 1 / A \lambda=1/A λ = 1/ A Σ − 1 \Sigma^{-1} Σ − 1 A > 0 A>0 A > 0
结果:
w G M V = Σ − 1 1 1 ⊤ Σ − 1 1 , σ G M V 2 = w ⊤ Σ w = λ 2 1 ⊤ Σ − 1 1 = 1 A .
\mathbf{w}_{\mathrm{GMV}}=\frac{\Sigma^{-1}\mathbf{1}}{\mathbf{1}^\top\Sigma^{-1}\mathbf{1}},\qquad
\sigma^2_{\mathrm{GMV}}=\mathbf{w}^\top\Sigma\mathbf{w}=\lambda^2\mathbf{1}^\top\Sigma^{-1}\mathbf{1}=\frac1A.
w GMV = 1 ⊤ Σ − 1 1 Σ − 1 1 , σ GMV 2 = w ⊤ Σ w = λ 2 1 ⊤ Σ − 1 1 = A 1 . 目标函数在 Σ \Sigma Σ Σ \Sigma Σ c c c Σ − 1 1 \Sigma^{-1}\mathbf{1} Σ − 1 1 1 / c 1/c 1/ c
代码不用显式求逆:核心函数 global_minimum_variance_weights 解线性方程 Σ z = 1 \Sigma\mathbf{z}=\mathbf{1} Σ z = 1
6.4 精确目标收益与前沿双曲线
加入目标均值 m m m
min w 1 2 w ⊤ Σ w s.t. 1 ⊤ w = 1 , μ ⊤ w = m .
\min_{\mathbf{w}}\ \tfrac12\mathbf{w}^\top\Sigma\mathbf{w}\quad\text{s.t.}\quad\mathbf{1}^\top\mathbf{w}=1,\ \ \boldsymbol{\mu}^\top\mathbf{w}=m.
w min 2 1 w ⊤ Σ w s.t. 1 ⊤ w = 1 , μ ⊤ w = m . 拉格朗日函数 L = 1 2 w ⊤ Σ w − λ ( 1 ⊤ w − 1 ) − γ ( μ ⊤ w − m ) L=\tfrac12\mathbf{w}^\top\Sigma\mathbf{w}-\lambda(\mathbf{1}^\top\mathbf{w}-1)-\gamma(\boldsymbol{\mu}^\top\mathbf{w}-m) L = 2 1 w ⊤ Σ w − λ ( 1 ⊤ w − 1 ) − γ ( μ ⊤ w − m ) Σ w = λ 1 + γ μ \Sigma\mathbf{w}=\lambda\mathbf{1}+\gamma\boldsymbol{\mu} Σ w = λ 1 + γ μ
w = λ Σ − 1 1 + γ Σ − 1 μ .
\mathbf{w}=\lambda\Sigma^{-1}\mathbf{1}+\gamma\Sigma^{-1}\boldsymbol{\mu}.
w = λ Σ − 1 1 + γ Σ − 1 μ . 定义四个标量
A = 1 ⊤ Σ − 1 1 , B = 1 ⊤ Σ − 1 μ , C = μ ⊤ Σ − 1 μ , D = A C − B 2 .
A=\mathbf{1}^\top\Sigma^{-1}\mathbf{1},\quad B=\mathbf{1}^\top\Sigma^{-1}\boldsymbol{\mu},\quad C=\boldsymbol{\mu}^\top\Sigma^{-1}\boldsymbol{\mu},\quad D=AC-B^2.
A = 1 ⊤ Σ − 1 1 , B = 1 ⊤ Σ − 1 μ , C = μ ⊤ Σ − 1 μ , D = A C − B 2 . 这里 A A A B B B C C C D D D m m m λ \lambda λ γ \gamma γ μ , Σ \boldsymbol\mu,\Sigma μ , Σ
把 w \mathbf{w} w
λ A + γ B = 1 , λ B + γ C = m .
\lambda A+\gamma B=1,\qquad \lambda B+\gamma C=m.
λ A + γ B = 1 , λ B + γ C = m . 这是关于 ( λ , γ ) (\lambda,\gamma) ( λ , γ ) 2 × 2 2\times2 2 × 2 D D D
λ = C − B m D , γ = A m − B D .
\lambda=\frac{C-Bm}{D},\qquad\gamma=\frac{Am-B}{D}.
λ = D C − B m , γ = D A m − B . D > 0 D>0 D > 0 ⟨ x , y ⟩ = x ⊤ Σ − 1 y \langle\mathbf{x},\mathbf{y}\rangle=\mathbf{x}^\top\Sigma^{-1}\mathbf{y} ⟨ x , y ⟩ = x ⊤ Σ − 1 y B 2 ≤ A C B^2\le AC B 2 ≤ A C μ \boldsymbol{\mu} μ 1 \mathbf{1} 1
前沿方差利用一阶条件化简:
σ p 2 = w ⊤ Σ w = w ⊤ ( λ 1 + γ μ ) (代入一阶条件) = λ + γ m (代入两个约束) = A m 2 − 2 B m + C D (代入乘子并合并) .
\begin{aligned}
\sigma_p^2&=\mathbf{w}^\top\Sigma\mathbf{w}\\
&=\mathbf{w}^\top(\lambda\mathbf{1}+\gamma\boldsymbol{\mu})\quad\text{(代入一阶条件)}\\
&=\lambda+\gamma m\quad\text{(代入两个约束)}\\
&=\frac{Am^2-2Bm+C}{D}\quad\text{(代入乘子并合并)}.
\end{aligned}
σ p 2 = w ⊤ Σ w = w ⊤ ( λ 1 + γ μ ) (代入一阶条件) = λ + γ m (代入两个约束) = D A m 2 − 2 B m + C (代入乘子并合并) . 这是 m m m ( σ p , m ) (\sigma_p,m) ( σ p , m ) m m m m = B / A m=B/A m = B / A σ 2 = ( C − B 2 / A ) / D = 1 / A \sigma^2=(C-B^2/A)/D=1/A σ 2 = ( C − B 2 / A ) / D = 1/ A
m ≥ B / A m\ge B/A m ≥ B / A m < B / A m<B/A m < B / A m = B / A m=B/A m = B / A m m m 2 B / A − m 2B/A-m 2 B / A − m
两基金分离(two-fund separation)。 w ( m ) \mathbf{w}(m) w ( m ) m m m
两资产的特殊情况。 n = 2 n=2 n = 2 n − 2 n-2 n − 2
6.5 加入无风险资产:切点组合与 CAL
投资者持有风险权重 w \mathbf{w} w 1 − 1 ⊤ w 1-\mathbf{1}^\top\mathbf{w} 1 − 1 ⊤ w r f r_f r f r f + w ⊤ ( R − r f 1 ) r_f+\mathbf{w}^\top(\mathbf{R}-r_f\mathbf{1}) r f + w ⊤ ( R − r f 1 ) e = μ − r f 1 \mathbf{e}=\boldsymbol{\mu}-r_f\mathbf{1} e = μ − r f 1 ϵ > 0 \epsilon>0 ϵ > 0
min w 1 2 w ⊤ Σ w s.t. e ⊤ w = ϵ .
\min_{\mathbf{w}}\ \tfrac12\mathbf{w}^\top\Sigma\mathbf{w}\quad\text{s.t.}\quad\mathbf{e}^\top\mathbf{w}=\epsilon.
w min 2 1 w ⊤ Σ w s.t. e ⊤ w = ϵ . 先写拉格朗日函数,再求导:
L ( w , κ ) = 1 2 w ⊤ Σ w − κ ( e ⊤ w − ϵ ) , ∇ w L = Σ w − κ e = 0.
\begin{aligned}
L(\mathbf w,\kappa)&=\tfrac12\mathbf w^\top\Sigma\mathbf w-\kappa(\mathbf e^\top\mathbf w-\epsilon),\\
\nabla_{\mathbf w}L&=\Sigma\mathbf w-\kappa\mathbf e=\mathbf0.
\end{aligned}
L ( w , κ ) ∇ w L = 2 1 w ⊤ Σ w − κ ( e ⊤ w − ϵ ) , = Σ w − κ e = 0 . 这里对称矩阵二次型的梯度是 Σ w \Sigma\mathbf w Σ w e \mathbf e e ϵ \epsilon ϵ κ \kappa κ H H H Σ w = κ e \Sigma\mathbf{w}=\kappa\mathbf{e} Σ w = κ e w = κ Σ − 1 e \mathbf{w}=\kappa\Sigma^{-1}\mathbf{e} w = κ Σ − 1 e κ H = ϵ \kappa H=\epsilon κ H = ϵ
H = e ⊤ Σ − 1 e = C − 2 r f B + r f 2 A .
H=\mathbf{e}^\top\Sigma^{-1}\mathbf{e}=C-2r_fB+r_f^2A.
H = e ⊤ Σ − 1 e = C − 2 r f B + r f 2 A . Σ − 1 \Sigma^{-1} Σ − 1 e ≠ 0 \mathbf{e}\neq\mathbf{0} e = 0 H > 0 H>0 H > 0 H = A ( r f − B / A ) 2 + D / A ≥ D / A > 0 H=A(r_f-B/A)^2+D/A\ge D/A>0 H = A ( r f − B / A ) 2 + D / A ≥ D / A > 0 r f r_f r f H > 0 H>0 H > 0 σ p 2 = κ 2 H = ϵ 2 / H \sigma_p^2=\kappa^2H=\epsilon^2/H σ p 2 = κ 2 H = ϵ 2 / H ϵ = H σ p \epsilon=\sqrt H\,\sigma_p ϵ = H σ p ( 0 , r f ) (0,r_f) ( 0 , r f ) H \sqrt H H Σ − 1 e \Sigma^{-1}\mathbf{e} Σ − 1 e
把这个方向归一化成只含风险资产的组合:
w T = Σ − 1 ( μ − r f 1 ) 1 ⊤ Σ − 1 ( μ − r f 1 ) , 1 ⊤ Σ − 1 ( μ − r f 1 ) = B − r f A .
\mathbf{w}_T=\frac{\Sigma^{-1}(\boldsymbol{\mu}-r_f\mathbf{1})}{\mathbf{1}^\top\Sigma^{-1}(\boldsymbol{\mu}-r_f\mathbf{1})},\qquad
\mathbf{1}^\top\Sigma^{-1}(\boldsymbol{\mu}-r_f\mathbf{1})=B-r_fA.
w T = 1 ⊤ Σ − 1 ( μ − r f 1 ) Σ − 1 ( μ − r f 1 ) , 1 ⊤ Σ − 1 ( μ − r f 1 ) = B − r f A . 分母为正当且仅当 r f < B / A r_f<B/A r f < B / A w T \mathbf{w}_T w T e ⊤ w T = H / ( B − r f A ) > 0 \mathbf{e}^\top\mathbf{w}_T=H/(B-r_fA)>0 e ⊤ w T = H / ( B − r f A ) > 0 r f > B / A r_f>B/A r f > B / A r f = B / A r_f=B/A r f = B / A Σ − 1 e \Sigma^{-1}\mathbf{e} Σ − 1 e H = D / A \sqrt{H}=\sqrt{D/A} H = D / A
直接最大化 Sharpe 比率也得到相同方向:S ( w ) = e ⊤ w / w ⊤ Σ w S(\mathbf{w})=\mathbf{e}^\top\mathbf{w}/\sqrt{\mathbf{w}^\top\Sigma\mathbf{w}} S ( w ) = e ⊤ w / w ⊤ Σ w w \mathbf{w} w e w ⊤ Σ w − e ⊤ w Σ w / w ⊤ Σ w = 0 \mathbf{e}\sqrt{\mathbf{w}^\top\Sigma\mathbf{w}}-\mathbf{e}^\top\mathbf{w}\,\Sigma\mathbf{w}/\sqrt{\mathbf{w}^\top\Sigma\mathbf{w}}=\mathbf{0} e w ⊤ Σ w − e ⊤ w Σ w / w ⊤ Σ w = 0 Σ w ∝ e \Sigma\mathbf{w}\propto\mathbf{e} Σ w ∝ e y = w / ( e ⊤ w ) \mathbf{y}=\mathbf{w}/(\mathbf{e}^\top\mathbf{w}) y = w / ( e ⊤ w )
理想条件需要逐条列出:单期;借贷同利率且无限量;无交易成本、税、保证金和卖空限制;所有人用同一组 μ , Σ \boldsymbol{\mu},\Sigma μ , Σ
6.6 长仓约束:KKT 条件与“剪掉负权重”为何不对
加入 w ≥ 0 \mathbf{w}\ge\mathbf{0} w ≥ 0 λ \lambda λ ν ≥ 0 \boldsymbol{\nu}\ge\mathbf{0} ν ≥ 0
Σ w = λ 1 + ν , ν i w i = 0.
\Sigma\mathbf{w}=\lambda\mathbf{1}+\boldsymbol{\nu},\qquad \nu_iw_i=0.
Σ w = λ 1 + ν , ν i w i = 0. 持仓为正的资产 ν i = 0 \nu_i=0 ν i = 0 ( Σ w ) i (\Sigma\mathbf{w})_i ( Σ w ) i λ \lambda λ λ \lambda λ
把无约束 GMV 的负权重设为零再按比例放大,通常不满足这个条件:剪掉负权重后,其余资产之间的对冲关系已经改变,留下的权重不再使边际方差相等。第 11 节的真实窗口中,这样做的月波动比正规长仓二次规划高(例如 2000–2009 窗口 3.42% 对 3.34%)。长仓前沿必须用约束优化计算,本章 CLI 调用第 9 章 solve_mean_variance。
7. 金融解释
协方差决定组合方差对权重的边际影响。 对一个已经持有组合 w \mathbf{w} w i i i ( Σ w ) i = Cov ( R i , R p ) (\Sigma\mathbf{w})_i=\operatorname{Cov}(R_i,R_p) ( Σ w ) i = Cov ( R i , R p )
前沿不告诉你选哪一点。 有效前沿只排除被占优的组合。在前沿上选哪一点取决于风险厌恶或风险预算,第 9 章的效用形式 w ⊤ μ − γ 2 w ⊤ Σ w \mathbf{w}^\top\boldsymbol{\mu}-\tfrac{\gamma}{2}\mathbf{w}^\top\Sigma\mathbf{w} w ⊤ μ − 2 γ w ⊤ Σ w
Sharpe 比率的适用范围。 它把均值和波动压成一个数,适合比较可以按比例加杠杆的组合:有了无风险借贷,Sharpe 高的组合加杠杆后在任意波动水平上都给出更高均值。若杠杆受限、收益分布厚尾或高度偏斜,单看 Sharpe 会漏掉回撤和尾部风险(第 32–33 章)。
均值决定方向,协方差决定对冲。 切点权重 Σ − 1 e \Sigma^{-1}\mathbf{e} Σ − 1 e e \mathbf{e} e Σ − 1 \Sigma^{-1} Σ − 1 e \mathbf{e} e
可实现性。 理论组合假设可以无成本、无限量地借贷和卖空,并且期初知道真实矩。现实中这些条件都不成立:融资利差、借券费、保证金、换手成本和估计误差会侵蚀纸面上的 Sharpe。第 21 章逐项处理这些问题。
8. Numerical Example:两资产手算
完整例题:两资产组合的五步计算
以下数字是教学构造(年化小数),不是市场估计:
μ = [ 0.06 0.10 ] , σ 1 = 0.15 , σ 2 = 0.25 , ρ = 0.2 , Σ = [ 0.0225 0.0075 0.0075 0.0625 ] , r f = 0.02.
\boldsymbol{\mu}=\begin{bmatrix}0.06\\0.10\end{bmatrix},\quad
\sigma_1=0.15,\ \sigma_2=0.25,\ \rho=0.2,\quad
\Sigma=\begin{bmatrix}0.0225&0.0075\\0.0075&0.0625\end{bmatrix},\quad r_f=0.02.
μ = [ 0.06 0.10 ] , σ 1 = 0.15 , σ 2 = 0.25 , ρ = 0.2 , Σ = [ 0.0225 0.0075 0.0075 0.0625 ] , r f = 0.02. 其中 σ 12 = 0.2 × 0.15 × 0.25 = 0.0075 \sigma_{12}=0.2\times0.15\times0.25=0.0075 σ 12 = 0.2 × 0.15 × 0.25 = 0.0075
第 1 步:GMV。 由第 6.2 节:
w 1 = 0.0625 − 0.0075 0.0225 + 0.0625 − 2 ( 0.0075 ) = 0.055 0.070 = 11 14 = 0.785714 , w 2 = 3 14 = 0.214286.
w_1=\frac{0.0625-0.0075}{0.0225+0.0625-2(0.0075)}=\frac{0.055}{0.070}=\frac{11}{14}=0.785714,\qquad w_2=\frac{3}{14}=0.214286.
w 1 = 0.0225 + 0.0625 − 2 ( 0.0075 ) 0.0625 − 0.0075 = 0.070 0.055 = 14 11 = 0.785714 , w 2 = 14 3 = 0.214286. 均值 0.06 ( 11 / 14 ) + 0.10 ( 3 / 14 ) = 0.068571 0.06(11/14)+0.10(3/14)=0.068571 0.06 ( 11/14 ) + 0.10 ( 3/14 ) = 0.068571
( 11 / 14 ) 2 ( 0.0225 ) + ( 3 / 14 ) 2 ( 0.0625 ) + 2 ( 11 / 14 ) ( 3 / 14 ) ( 0.0075 ) = 0.013890 + 0.002870 + 0.002526 = 0.019286 ,
\begin{aligned}
&(11/14)^2(0.0225)+(3/14)^2(0.0625)+2(11/14)(3/14)(0.0075)\\
&\quad=0.013890+0.002870+0.002526=0.019286,
\end{aligned}
( 11/14 ) 2 ( 0.0225 ) + ( 3/14 ) 2 ( 0.0625 ) + 2 ( 11/14 ) ( 3/14 ) ( 0.0075 ) = 0.013890 + 0.002870 + 0.002526 = 0.019286 , 波动 13.887%,低于资产 1 的 15%(因为 ρ = 0.2 < 0.6 \rho=0.2<0.6 ρ = 0.2 < 0.6
第 2 步:A , B , C , D A,B,C,D A , B , C , D det Σ = 0.0225 × 0.0625 − 0.0075 2 = 0.00135 \det\Sigma=0.0225\times0.0625-0.0075^2=0.00135 det Σ = 0.0225 × 0.0625 − 0.007 5 2 = 0.00135
Σ − 1 = 1 0.00135 [ 0.0625 − 0.0075 − 0.0075 0.0225 ] .
\Sigma^{-1}=\frac{1}{0.00135}\begin{bmatrix}0.0625&-0.0075\\-0.0075&0.0225\end{bmatrix}.
Σ − 1 = 0.00135 1 [ 0.0625 − 0.0075 − 0.0075 0.0225 ] . Σ − 1 1 = [ 0.055 , 0.015 ] ⊤ / 0.00135 = [ 40.7407 , 11.1111 ] ⊤ \Sigma^{-1}\mathbf{1}=[0.055,0.015]^\top/0.00135=[40.7407,11.1111]^\top Σ − 1 1 = [ 0.055 , 0.015 ] ⊤ /0.00135 = [ 40.7407 , 11.1111 ] ⊤ Σ − 1 μ = [ 0.003 , 0.0018 ] ⊤ / 0.00135 = [ 2.2222 , 1.3333 ] ⊤ \Sigma^{-1}\boldsymbol{\mu}=[0.003,0.0018]^\top/0.00135=[2.2222,1.3333]^\top Σ − 1 μ = [ 0.003 , 0.0018 ] ⊤ /0.00135 = [ 2.2222 , 1.3333 ] ⊤
A = 51.8519 , B = 3.5556 , C = 0.06 ( 2.2222 ) + 0.10 ( 1.3333 ) = 0.26667 , D = A C − B 2 = 1.18519.
\begin{aligned}
A&=51.8519,\qquad B=3.5556,\\
C&=0.06(2.2222)+0.10(1.3333)=0.26667,\qquad D=AC-B^2=1.18519.
\end{aligned}
A C = 51.8519 , B = 3.5556 , = 0.06 ( 2.2222 ) + 0.10 ( 1.3333 ) = 0.26667 , D = A C − B 2 = 1.18519. 核对:B / A = 0.068571 B/A=0.068571 B / A = 0.068571 1 / A = 0.019286 1/A=0.019286 1/ A = 0.019286
第 3 步:目标收益 8%。 两资产时预算和目标唯一确定权重:0.06 w 1 + 0.10 ( 1 − w 1 ) = 0.08 ⇒ w 1 = 0.5 0.06w_1+0.10(1-w_1)=0.08\Rightarrow w_1=0.5 0.06 w 1 + 0.10 ( 1 − w 1 ) = 0.08 ⇒ w 1 = 0.5
σ 2 = 51.8519 ( 0.0064 ) − 2 ( 3.5556 ) ( 0.08 ) + 0.26667 1.18519 = 0.331852 − 0.568889 + 0.266667 1.18519 = 0.025.
\sigma^2=\frac{51.8519(0.0064)-2(3.5556)(0.08)+0.26667}{1.18519}=\frac{0.331852-0.568889+0.266667}{1.18519}=0.025.
σ 2 = 1.18519 51.8519 ( 0.0064 ) − 2 ( 3.5556 ) ( 0.08 ) + 0.26667 = 1.18519 0.331852 − 0.568889 + 0.266667 = 0.025. 直接计算 0.25 ( 0.0225 ) + 0.25 ( 0.0625 ) + 2 ( 0.25 ) ( 0.0075 ) = 0.025 0.25(0.0225)+0.25(0.0625)+2(0.25)(0.0075)=0.025 0.25 ( 0.0225 ) + 0.25 ( 0.0625 ) + 2 ( 0.25 ) ( 0.0075 ) = 0.025
第 4 步:切点组合。 B − r f A = 3.5556 − 1.0370 = 2.5185 > 0 B-r_fA=3.5556-1.0370=2.5185>0 B − r f A = 3.5556 − 1.0370 = 2.5185 > 0
Σ − 1 ( μ − 0.02 ⋅ 1 ) = [ 2.2222 − 0.8148 , 1.3333 − 0.2222 ] ⊤ = [ 1.4074 , 1.1111 ] ⊤ ,
\Sigma^{-1}(\boldsymbol{\mu}-0.02\cdot\mathbf{1})=[2.2222-0.8148,\ 1.3333-0.2222]^\top=[1.4074,\ 1.1111]^\top,
Σ − 1 ( μ − 0.02 ⋅ 1 ) = [ 2.2222 − 0.8148 , 1.3333 − 0.2222 ] ⊤ = [ 1.4074 , 1.1111 ] ⊤ , 归一化:w T = [ 1.4074 , 1.1111 ] / 2.5185 = [ 19 / 34 , 15 / 34 ] = [ 0.558824 , 0.441176 ] \mathbf{w}_T=[1.4074,1.1111]/2.5185=[19/34,15/34]=[0.558824,0.441176] w T = [ 1.4074 , 1.1111 ] /2.5185 = [ 19/34 , 15/34 ] = [ 0.558824 , 0.441176 ] ( 0.077647 − 0.02 ) / 0.15129 = 0.38103 (0.077647-0.02)/0.15129=0.38103 ( 0.077647 − 0.02 ) /0.15129 = 0.38103
第 5 步:用 H H H H = C − 2 r f B + r f 2 A = 0.26667 − 0.14222 + 0.02074 = 0.14519 H=C-2r_fB+r_f^2A=0.26667-0.14222+0.02074=0.14519 H = C − 2 r f B + r f 2 A = 0.26667 − 0.14222 + 0.02074 = 0.14519 H = 0.38103 \sqrt H=0.38103 H = 0.38103
CAL 上波动 10% 的组合:持有 0.10 / 0.15129 = 66.1 % 0.10/0.15129=66.1\% 0.10/0.15129 = 66.1% 0.02 + 0.38103 × 0.10 = 5.81 % 0.02+0.38103\times0.10=5.81\% 0.02 + 0.38103 × 0.10 = 5.81%
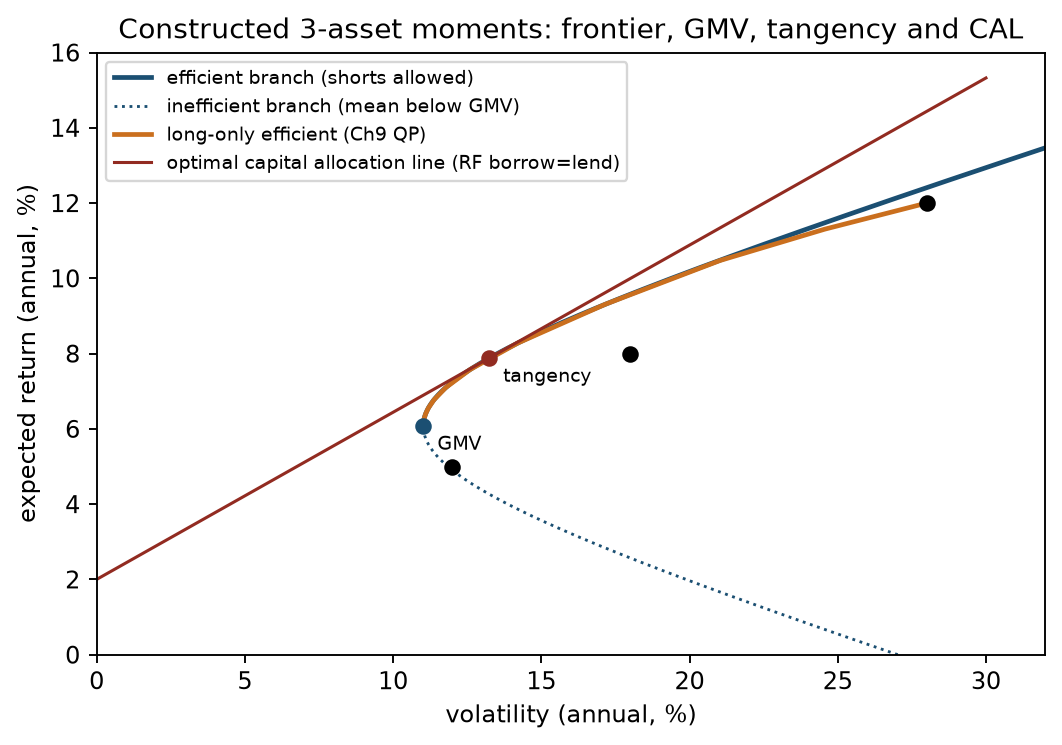
上方“三资产前沿”图用三资产构造矩(年化均值 5%、8%、12%,波动 12%、18%、28%,相关 0.3、0.1、0.4;r f = 2 % r_f=2\% r f = 2%
9. Python Implementation
本读者版的默认运行入口
本样章共享I3已接受读者包的实现。从克隆后的仓库根目录(quantweft/)建立环境,再运行:
.venv/bin/python run_notebook.py notebooks/ch20_portfolio_theory.ipynb
默认构造Notebook不读取未随包提供的French数据、不下载数据;新输出写入唯一runs/子目录。以下历史CLI、测试和数据路径以课程根为工作目录;其中French路线须自备符合授权与manifest契约的输入,本批未运行。I3可搬移CLI默认写入新UUID的runs目录、拒绝覆盖;已位于读者根时不再执行cd quantweft。安装与可选数据说明见接受读者安装入口 和可选数据契约 。构造检查通过不代表真实市场计算已重新执行。
解析计算由 src/quant_course/portfolio_theory.py 提供四个函数:
portfolio_moments:按给定权重算均值、方差与波动。global_minimum_variance_weights:求预算约束下的GMV。minimum_variance_target_weights:求精确目标收益前沿权重。tangency_weights:在分母为正的条件下求切点基金。
它们只施加预算约束(允许卖空和杠杆),用线性方程求解代替显式求逆,风险矩计算拒绝非对称、非半正定矩;解析权重函数另外要求数值正定,目标前沿还要求均值不全相同。单纯计算组合矩允许奇异半正定输入。长仓前沿复用第 9 章 src/quant_course/optimization_tools.py 的 solve_mean_variance。
章节脚本 code/ch20_portfolio_theory.py 复算第 8 节、绘制三张图,并对冻结 French 数据做描述性估计;它读取本地文件、核对 manifest 中的 SHA-256,不下载数据。I3可搬移CLI默认输出到新UUID的runs目录,已有目标拒绝覆盖;历史课程CLI的输出/覆盖说明属于旧实现,当前优先采用读者契约:
.venv/bin/python code/ch20_portfolio_theory.py --output-dir /tmp/ch20-out --figure-dir /tmp/ch20-fig
Notebook notebooks/ch20_portfolio_theory.ipynb 调用同一组函数并逐项断言。测试见 tests/test_ch20_portfolio_theory.py(解析核心)与 tests/test_ch20_workflow.py(CLI 与图)。
下面的代码复算第 8 节全部数字,单位为年化小数:
import numpy as np
from quant_course.portfolio_theory import (
global_minimum_variance_weights, minimum_variance_target_weights,
portfolio_moments, tangency_weights,
)
mu = np.array([0.06 , 0.10 ])
cov = np.array([[0.0225 , 0.0075 ], [0.0075 , 0.0625 ]])
rf = 0.02
gmv = global_minimum_variance_weights(cov)
assert np.allclose(gmv, [11 / 14 , 3 / 14 ])
m = portfolio_moments(gmv, mu, cov)
assert np.isclose(m.expected_return, 0.068571428571 ) and np.isclose(m.variance, 0.019285714286 )
ones = np.ones(2 )
A = ones @ np.linalg.solve(cov, ones)
B = ones @ np.linalg.solve(cov, mu)
C = mu @ np.linalg.solve(cov, mu)
D = A * C - B ** 2
assert np.isclose(B / A, m.expected_return) and np.isclose(1 / A, m.variance)
target = minimum_variance_target_weights(mu, cov, target_return=0.08 )
assert np.allclose(target, [0.5 , 0.5 ])
assert np.isclose(target @ cov @ target, (A * 0.08 ** 2 - 2 * B * 0.08 + C) / D)
tangent = tangency_weights(mu, cov, risk_free_return=rf)
assert np.allclose(tangent, [19 / 34 , 15 / 34 ])
t = portfolio_moments(tangent, mu, cov)
sharpe = (t.expected_return - rf) / t.volatility
assert np.isclose(sharpe ** 2 , C - 2 * rf * B + rf ** 2 * A)
print (round (sharpe, 5 ))
时点与区间:构造例是单期模型,权重在期初设定,μ , Σ \boldsymbol{\mu},\Sigma μ , Σ
10. Visualization
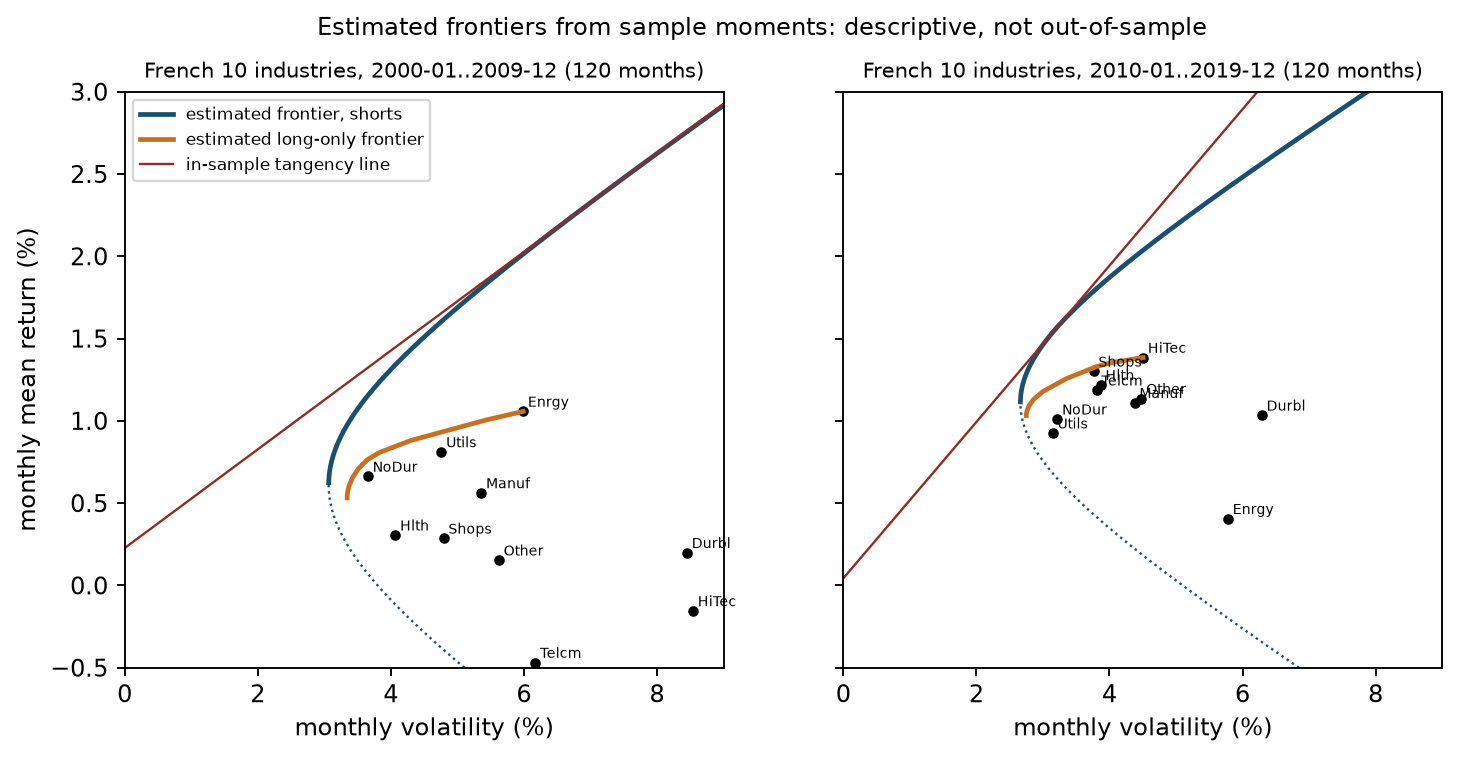
本章图按推导位置阅读:第3节比较相关系数,第8节比较三资产前沿和现金配置;下面用月度真实样本观察输入矩改变之后的前沿。
上方“French估计前沿”图的横轴是月度波动(%),纵轴是月度平均收益(%),左右分别用 2000-01 至 2009-12、2010-01 至 2019-12 各 120 个月估计。黑点是 10 个行业组合,深蓝线是用样本矩算出的允许卖空前沿,橙线是长仓前沿,红线是样本内切点线。读法:两个窗口的行业点位置差别很大(例如 HiTec 在第一个窗口月均值为负、第二个窗口最高),前沿形状随之改变;第一个窗口的切点位于图外(月波动远超 9%),对应总暴露约 5.8 倍的极端权重。这些曲线是“如果样本矩等于总体矩”的样本内描述,不能读成任何一个窗口对下一个窗口的预测。
11. Real Market Example:French 10 行业的估计前沿
数据:Kenneth R. French Data Library 的 10 Industry Portfolios(价值加权月度总收益,小数)与 FF3 文件中的 RF,2026-10-05 冻结下载,样本 1926-07 至 2026-08 共 1,202 个月。处理后行业 CSV 的 SHA-256 为 3b097d810c295d64eedfa1ece7067ff2a0707f5ca90e33935df9949251f70950,读取器 src/quant_course/french_frozen.py 对 6 个原始、提取和处理文件逐一核对 manifest 哈希。这是当前修订历史,缺少历史版本和接收时间戳,不是点时(point-in-time, PIT)数据;行业组合是发布的研究组合,不是带成交记录的可交易产品。
方法:在每个窗口内用样本均值和样本协方差(除数 T − 1 T-1 T − 1 r f r_f r f
窗口
RF 均值
GMV 波动
长仓最小方差波动
1/N 波动
样本内切点 Sharpe
切点总暴露 ∑ ∣ w i ∣ \sum\lvert w_i\rvert ∑ ∣ w i ∣
协方差条件数
2000-01..2009-12
0.227%
3.07%
3.34%
4.45%
0.300
5.84
86.8
2010-01..2019-12
0.043%
2.66%
2.75%
3.58%
0.475
2.80
101.1
两窗口权重(%,允许卖空的 GMV 与切点,以及长仓最小方差):
窗口:组合
NoDur
Durbl
Manuf
Enrgy
HiTec
Telcm
Shops
Hlth
Utils
Other
2000s GMV
48.2
−5.5
−18.5
9.5
0.6
−1.1
43.2
34.3
14.0
−24.7
2000s 切点
159.2
6.4
29.9
51.3
24.4
−122.9
51.0
−10.8
19.5
−108.2
2000s 长仓最小方差
40.6
0.0
0.0
2.4
0.0
0.0
13.0
31.0
13.0
0.0
2010s GMV
21.7
−13.6
−13.4
−7.3
3.4
1.2
13.8
11.5
52.3
30.3
2010s 切点
−20.0
−26.3
12.6
−43.4
23.4
28.8
39.2
7.0
49.0
29.7
2010s 长仓最小方差
23.4
0.0
0.0
0.0
0.0
0.0
11.1
15.2
49.7
0.6
对理论预期的检查:
两个窗口中 GMV 与长仓最小方差的月波动都明显低于等权 1/N(3.07%、3.34% 对 4.45%;2.66%、2.75% 对 3.58%),这是只用协方差、不用均值估计就能得到的样本内风险下降;它是否在样本外保持,要看 Project 3。
GMV 与长仓最小方差都把权重集中在低波动、彼此相关较低的行业(NoDur、Hlth、Utils、Shops),符合第 6.3 节“边际方差相等”的条件。同一窗口内两者差别只来自长仓约束。
剪掉 GMV 的负权重再归一化,月波动分别是 3.42% 和 2.88%,都高于长仓 QP 的 3.34% 和 2.75%(第 6.6 节)。
切点权重在两个窗口之间几乎没有共同点:NoDur 从 +159% 变成 −20%,Enrgy 从 +51% 变成 −43%。两个窗口样本内 Sharpe 都比任何单个行业高,这是用同一批数据既估计又评价的结果。
第一个窗口 RF 均值 0.227%/月高于第二个窗口 0.043%/月;两个窗口的切点都满足 r f < B / A r_f<B/A r f < B / A
结论的边界:这张表展示了“同一套公式在不同历史窗口得到什么”,没有回答“用前一窗口的权重在下一窗口表现如何”。后者需要预先固定的滚动训练/测试流程、换手和成本账本,见第 21 章与 Project 3。本节没有任何样本外、成本后或可交易性结论。
12. Common Mistakes
错误
后果
修正
把组合波动写成 ∑ i w i σ i \sum_iw_i\sigma_i ∑ i w i σ i
忽略协方差;只有 ρ = 1 \rho=1 ρ = 1
用 w ⊤ Σ w \sqrt{\mathbf{w}^\top\Sigma\mathbf{w}} w ⊤ Σ w
以为 ρ < 1 \rho<1 ρ < 1
ρ > σ 1 / σ 2 \rho>\sigma_1/\sigma_2 ρ > σ 1 / σ 2 先算临界值 σ 1 / σ 2 \sigma_1/\sigma_2 σ 1 / σ 2
把整条最小方差曲线叫“有效前沿”
把无效率下半支组合当候选
只保留 m ≥ B / A m\ge B/A m ≥ B / A
月度 μ , Σ \boldsymbol{\mu},\Sigma μ , Σ r f r_f r f
超额均值错,切点方向错,甚至分母变号
统一持有期;r f r_f r f
无约束 GMV 剪掉负权重冒充长仓最优
违反 KKT,风险高于 QP 解(第 11 节 3.42% 对 3.34%)
用约束 QP,检查求解状态和 KKT 残差
r f ≥ B / A r_f\ge B/A r f ≥ B / A Σ − 1 ( μ − r f 1 ) \Sigma^{-1}(\boldsymbol{\mu}-r_f\mathbf{1}) Σ − 1 ( μ − r f 1 ) 得到超额均值为负的组合,把 Sharpe 最低方向当切点
先检查分母 B − r f A > 0 B-r_fA>0 B − r f A > 0
直接把月度协方差(约 10 − 3 10^{-3} 1 0 − 3
本章 CLI 首次运行时,CLARABEL 报 optimal,但预算残差超过第 9 章核心的 10 − 6 10^{-6} 1 0 − 6
零均值问题先把 Σ \Sigma Σ max ∣ σ i j ∣ \max\lvert\sigma_{ij}\rvert max ∣ σ ij ∣
用全样本估计的前沿说明“策略可以获得 Sharpe 0.475”
样本内拟合,估计与评价使用同一批数据
只在滚动样本外和计入成本后评价(Project 3)
一段可运行的错误/修正对比:
import numpy as np
from quant_course.portfolio_theory import global_minimum_variance_weights, tangency_weights
cov = np.array([[0.0225 , 0.0075 ], [0.0075 , 0.0625 ]])
w = np.array([0.5 , 0.5 ])
wrong_vol = w @ np.sqrt(np.diag(cov))
right_vol = np.sqrt(w @ cov @ w)
print (round (wrong_vol, 4 ), round (right_vol, 4 ))
mu_monthly = np.array([0.06 , 0.10 ]) / 12
cov_monthly = cov / 12
annual_rf = 0.02
try :
tangency_weights(mu_monthly, cov_monthly, risk_free_return=annual_rf)
except ValueError as error:
print ("rejected:" , error)
fixed = tangency_weights(mu_monthly, cov_monthly, risk_free_return=annual_rf / 12 )
assert np.allclose(fixed, [19 / 34 , 15 / 34 ])
assert np.allclose(global_minimum_variance_weights(cov_monthly), [11 / 14 , 3 / 14 ])
13. Quant Research Application:检验“估计切点组合”是否值得使用
研究问题应写成可被推翻的形式:在预先固定的窗口、估计量和约束下,按月滚动估计的切点组合,计入成本后的样本外 Sharpe 是否高于等权和最小方差这两个不依赖均值估计的基准。
数据:记录来源、版本、收益定义、样本区间、缺失规则和哈希。French 行业数据只能做描述性研究,因为它没有历史版本。
时点:月 t − 1 t-1 t − 1 [ t − W , t − 1 ] [t-W,t-1] [ t − W , t − 1 ] μ ^ , Σ ^ \hat{\boldsymbol{\mu}},\hat\Sigma μ ^ , Σ ^ t t t
方法:把窗口长度、协方差估计量、权重上限、成本率、回退规则写进配置后再看结果;样本外区间只评价,不用来调参。
账本:漂移后的交易前权重、换手、成本、毛收益和净收益分列。
基准:等权(1/N)与最小方差不使用均值估计,ERC另作风险贡献基准。比较同时涉及目标、估计输入和可行集,不能单凭收益差隔离均值估计的因果增量。
推断:报告收益差和 Sharpe 差的区间(例如块自助法),保留负结果和零结果。
反证条件:如果切点组合在成本后不优于基准,或优势只出现在个别窗口长度、个别成本设定下,就不能宣称它有用。
13.1 从矩到资金配置:四策略接口
预算把权重变成资金:净值100万元、目标权重10%表示该行业目标名义金额10万元。满仓风险资产满足 1 ⊤ w = 1 \mathbf1^\top w=1 1 ⊤ w = 1 1 − 1 ⊤ w 1-\mathbf1^\top w 1 − 1 ⊤ w
Project3(Project 3)冻结主规格用十行业月度收益,四种接口为:
策略
为什么选择这个目标/输入
可行集及回退
等权(Equal Weight, EW)
每项10%,不估计矩;观察估计与优化是否值得增加复杂度
长仓满仓;也是优化失败时的预定回退
最小方差(Minimum Variance, MinVar)
最小化 w ⊤ Σ ^ w w^\top\hat\Sigma w w ⊤ Σ ^ w
长仓满仓、每项不超过40%;求解失败记原因并回退EW
最大夏普(Maximum Sharpe, MaxSharpe)
最大化训练窗超额均值除以预测波动;均值和协方差都需估计
同样40%上限;没有正超额可行组合或求解失败则回退EW
等风险贡献(Equal Risk Contribution, ERC)
只估计协方差,令十项波动贡献份额各10%;检验资金等分与风险等分的差别
正权重、满仓,无40%上限;Newton失败记原因并回退EW
MinVar/MaxSharpe的共同上限便于比较这两个目标,但ERC可行集更宽;ERC在本样本没有触及40%不构成上限保证。四策略样本差异共同包含目标、输入及约束的影响,不能称为纯算法效果。评价同时看净均值、Sharpe、波动、回撤、换手与集中度:最小方差达到了样本风险目标,未必达到了收益目标;ERC风险份额相等,也未必提高净Sharpe。第21章分开给出描述结果和差值区间。
13.2 两条信息时间线:相同成交时点,不同训练截止
这里以持有月 t t t
规格
估计用W个月
决策/虚拟成交
持有收益
Project3冻结lag0主规格
[ t − W , t − 1 ] [t-W,t-1] [ t − W , t − 1 ] t − 1 t-1 t − 1 t − 1 t-1 t − 1 t − 1 t-1 t − 1 t t t
教学lag1参考/项目敏感性
[ t − W − 1 , t − 2 ] [t-W-1,t-2] [ t − W − 1 , t − 2 ] t − 2 t-2 t − 2 仍在 t − 1 t-1 t − 1
同一持有月 t t t
例如持有1990年1月、W=60:lag0用1985年1月至1989年12月;lag1用1984年12月至1989年11月。两者都在1989年12月末虚拟调仓,不是把收益评价也向后移一月。
第18节20-C02选择lag1作为保守的教学信息约定;Project3保留lag0作理想化月边界主规格,并用lag1作敏感性。当前French修订历史没有逐时发布版本和成交日志;lag1只改变可用窗口,不能证明当年数据已到达,更不能将行业收益组合变成可交易产品。它支持限定规格的滚动样本外比较,历史可得性与成交可实施性仍需另外取证。
14. 本章关系图
协方差矩阵把单资产风险连成组合风险:σ p 2 = w ⊤ Σ w \sigma_p^2=\mathbf{w}^\top\Sigma\mathbf{w} σ p 2 = w ⊤ Σ w Σ \Sigma Σ r f < B / A r_f<B/A r f < B / A
决策规则:先确认输入矩的持有期和单位一致,再判断要用哪个组合;任何代入估计矩的前沿都只描述样本内关系,选择组合之前必须用样本外和成本后的证据检验(第 21 章、Project 3)。
15. Exercises
每题完整答案见第 18 节。
20-E01(维度与单位) 对 n = 10 n=10 n = 10 w , μ , Σ , Σ w , w ⊤ Σ w \mathbf{w},\boldsymbol{\mu},\Sigma,\Sigma\mathbf{w},\mathbf{w}^\top\Sigma\mathbf{w} w , μ , Σ , Σ w , w ⊤ Σ w ( Σ w ) i (\Sigma\mathbf{w})_i ( Σ w ) i
20-E02(展开方差) 三资产 w = ( 0.5 , 0.3 , 0.2 ) \mathbf{w}=(0.5,0.3,0.2) w = ( 0.5 , 0.3 , 0.2 ) ( 0.10 , 0.20 , 0.30 ) (0.10,0.20,0.30) ( 0.10 , 0.20 , 0.30 ) ρ 12 = 0.5 , ρ 13 = 0 , ρ 23 = − 0.2 \rho_{12}=0.5,\rho_{13}=0,\rho_{23}=-0.2 ρ 12 = 0.5 , ρ 13 = 0 , ρ 23 = − 0.2
20-E03(两资产 GMV) σ 1 = 0.20 , σ 2 = 0.30 , ρ = 0.5 \sigma_1=0.20,\sigma_2=0.30,\rho=0.5 σ 1 = 0.20 , σ 2 = 0.30 , ρ = 0.5
20-E04(临界相关) 证明 σ 1 < σ 2 \sigma_1<\sigma_2 σ 1 < σ 2 ρ < σ 1 / σ 2 \rho<\sigma_1/\sigma_2 ρ < σ 1 / σ 2 ρ > σ 1 / σ 2 \rho>\sigma_1/\sigma_2 ρ > σ 1 / σ 2 σ 1 \sigma_1 σ 1
20-E05(分散化极限) n n n n = 1 , 5 , 20 n=1,5,20 n = 1 , 5 , 20 n → ∞ n\to\infty n → ∞
20-E06(无效率分支) 用第 8 节的 A , B , C , D A,B,C,D A , B , C , D
20-E07(切点存在条件) 第 8 节资产在 r f = 0.08 r_f=0.08 r f = 0.08 B − r f A B-r_fA B − r f A
20-E08(总体矩与估计矩) 假定收益独立同分布(IID),某行业月波动 4.5%,用 120 个月样本均值估计其期望收益。样本均值的标准误是多少?对比第 11 节行业之间约 0.1%–0.5% 的月均值差,说明为什么切点权重在两个窗口之间变化很大。
20-B01(奇异性与均值) :按第4.1节写出任意预算1权重的均值与方差、最小方差解集及零预算方向收益。将两资产均值都改成6%,奇异性是否仍能证明套利?
16. Programming Exercises
20-P01(前沿常数) 写函数 frontier_constants(mu, cov) 返回 A , B , C , D A,B,C,D A , B , C , D ( A m 2 − 2 B m + C ) / D (Am^2-2Bm+C)/D ( A m 2 − 2 B m + C ) / D B / A B/A B / A
20-P02(剪裁与 QP) 读取冻结 French 数据,取 2010-01 至 2019-12。计算无约束 GMV、剪掉负权重再归一化的组合、第 9 章长仓 QP 最小方差。断言 QP 波动 ≤ 剪裁组合波动,并报告两者月波动。
20-P03(单位不变性与频率错配) 用第 8 节矩,证明 GMV 和目标收益权重在“均值×100、协方差×10000、目标×100”下不变;再构造月度矩配年化 r f r_f r f ( 19 / 34 , 15 / 34 ) (19/34,15/34) ( 19/34 , 15/34 )
17. Challenge Problems
20-C01(前沿几何) 证明 D > 0 D>0 D > 0 ( σ , μ ) (\sigma,\mu) ( σ , μ ) ( 0 , r f ) (0,r_f) ( 0 , r f )
20-C02(研究设计) 设计一个检验“滚动估计切点组合在成本后优于 1/N”的研究方案。写出数据、时点、窗口、估计量、约束、失败/回退规则、成本账本、推断方法和反证条件,并说明为什么样本内 Sharpe 不能作为证据。
17.1 C10衔接题(独立新号)
20-R01(四目标与可行集) 十行业满仓:说明EW、MinVar、MaxSharpe、ERC分别需要哪些矩、40%上限适用于谁。若ERC净Sharpe略高,为什么不能据此认定风险预算算法在共同约束下胜出?净值100万元时,等权各项金额是多少?
20-R02(信息时钟) 持有1990年1月,W=60。分别写lag0与lag1的首末训练月、成交时点和持有区间。lag1能否证明French快照当年可得、行业组合可成交?
18. Solutions / Solution Hints
20-E01
w \mathbf{w} w 10 × 1 10\times1 10 × 1 μ \boldsymbol{\mu} μ 10 × 1 10\times1 10 × 1 Σ \Sigma Σ 10 × 10 10\times10 10 × 10 Σ w \Sigma\mathbf{w} Σ w 10 × 1 10\times1 10 × 1 w ⊤ Σ w \mathbf{w}^\top\Sigma\mathbf{w} w ⊤ Σ w ( Σ w ) i = ∑ j σ i j w j = Cov ( R i , R p ) (\Sigma\mathbf{w})_i=\sum_j\sigma_{ij}w_j=\operatorname{Cov}(R_i,R_p) ( Σ w ) i = ∑ j σ ij w j = Cov ( R i , R p ) i i i w i w_i w i
20-E02
σ 12 = 0.5 ( 0.10 ) ( 0.20 ) = 0.010 \sigma_{12}=0.5(0.10)(0.20)=0.010 σ 12 = 0.5 ( 0.10 ) ( 0.20 ) = 0.010 σ 13 = 0 \sigma_{13}=0 σ 13 = 0 σ 23 = − 0.2 ( 0.20 ) ( 0.30 ) = − 0.012 \sigma_{23}=-0.2(0.20)(0.30)=-0.012 σ 23 = − 0.2 ( 0.20 ) ( 0.30 ) = − 0.012 w 1 2 σ 1 2 = 0.25 ( 0.01 ) = 0.0025 w_1^2\sigma_1^2=0.25(0.01)=0.0025 w 1 2 σ 1 2 = 0.25 ( 0.01 ) = 0.0025 w 2 2 σ 2 2 = 0.09 ( 0.04 ) = 0.0036 w_2^2\sigma_2^2=0.09(0.04)=0.0036 w 2 2 σ 2 2 = 0.09 ( 0.04 ) = 0.0036 w 3 2 σ 3 2 = 0.04 ( 0.09 ) = 0.0036 w_3^2\sigma_3^2=0.04(0.09)=0.0036 w 3 2 σ 3 2 = 0.04 ( 0.09 ) = 0.0036 w 1 w 2 σ 12 = 0.15 ( 0.010 ) = 0.0015 w_1w_2\sigma_{12}=0.15(0.010)=0.0015 w 1 w 2 σ 12 = 0.15 ( 0.010 ) = 0.0015 w 1 w 3 σ 13 = 0 w_1w_3\sigma_{13}=0 w 1 w 3 σ 13 = 0 w 2 w 3 σ 23 = 0.06 ( − 0.012 ) = − 0.00072 w_2w_3\sigma_{23}=0.06(-0.012)=-0.00072 w 2 w 3 σ 23 = 0.06 ( − 0.012 ) = − 0.00072 = 0.0025 + 0.0036 + 0.0036 + 0.0030 + 0 − 0.00144 = 0.01126 =0.0025+0.0036+0.0036+0.0030+0-0.00144=0.01126 = 0.0025 + 0.0036 + 0.0036 + 0.0030 + 0 − 0.00144 = 0.01126 0.01126 = 10.61 % \sqrt{0.01126}=10.61\% 0.01126 = 10.61% 0.05 + 0.06 + 0.06 = 17 % 0.05+0.06+0.06=17\% 0.05 + 0.06 + 0.06 = 17%
20-E03
σ 12 = 0.5 ( 0.2 ) ( 0.3 ) = 0.03 \sigma_{12}=0.5(0.2)(0.3)=0.03 σ 12 = 0.5 ( 0.2 ) ( 0.3 ) = 0.03
w 1 = 0.09 − 0.03 0.04 + 0.09 − 0.06 = 0.06 0.07 = 0.857143 , w 2 = 0.142857.
w_1=\frac{0.09-0.03}{0.04+0.09-0.06}=\frac{0.06}{0.07}=0.857143,\quad w_2=0.142857.
w 1 = 0.04 + 0.09 − 0.06 0.09 − 0.03 = 0.07 0.06 = 0.857143 , w 2 = 0.142857. 方差 = 0.734694 ( 0.04 ) + 0.020408 ( 0.09 ) + 2 ( 0.857143 ) ( 0.142857 ) ( 0.03 ) = 0.029388 + 0.001837 + 0.007347 = 0.038571 =0.734694(0.04)+0.020408(0.09)+2(0.857143)(0.142857)(0.03)=0.029388+0.001837+0.007347=0.038571 = 0.734694 ( 0.04 ) + 0.020408 ( 0.09 ) + 2 ( 0.857143 ) ( 0.142857 ) ( 0.03 ) = 0.029388 + 0.001837 + 0.007347 = 0.038571 ρ = 0.5 < σ 1 / σ 2 = 0.667 \rho=0.5<\sigma_1/\sigma_2=0.667 ρ = 0.5 < σ 1 / σ 2 = 0.667
20-E04
由第 6.2 节,w 1 ∗ < 1 ⇔ σ 12 < σ 1 2 ⇔ ρ < σ 1 / σ 2 w_1^\ast<1\Leftrightarrow\sigma_{12}<\sigma_1^2\Leftrightarrow\rho<\sigma_1/\sigma_2 w 1 ∗ < 1 ⇔ σ 12 < σ 1 2 ⇔ ρ < σ 1 / σ 2 w 1 ∗ > 0 ⇔ σ 2 2 > σ 12 w_1^\ast>0\Leftrightarrow\sigma_2^2>\sigma_{12} w 1 ∗ > 0 ⇔ σ 2 2 > σ 12 σ 1 < σ 2 \sigma_1<\sigma_2 σ 1 < σ 2 ρ ≤ 1 \rho\le1 ρ ≤ 1 σ 12 ≤ σ 1 σ 2 < σ 2 2 \sigma_{12}\le\sigma_1\sigma_2<\sigma_2^2 σ 12 ≤ σ 1 σ 2 < σ 2 2 ( 0 , 1 ) (0,1) ( 0 , 1 ) ρ < σ 1 / σ 2 \rho<\sigma_1/\sigma_2 ρ < σ 1 / σ 2 σ 1 \sigma_1 σ 1 ρ > σ 1 / σ 2 \rho>\sigma_1/\sigma_2 ρ > σ 1 / σ 2 w 1 ∗ > 1 w_1^\ast>1 w 1 ∗ > 1 w 1 = 1 w_1=1 w 1 = 1 2 ( σ 1 2 − σ 12 ) < 0 2(\sigma_1^2-\sigma_{12})<0 2 ( σ 1 2 − σ 12 ) < 0 w 1 w_1 w 1 σ 1 2 \sigma_1^2 σ 1 2 ρ = σ 1 / σ 2 \rho=\sigma_1/\sigma_2 ρ = σ 1 / σ 2
20-E05
σ 2 = 0.0625 \sigma^2=0.0625 σ 2 = 0.0625 ρ σ 2 = 0.025 \rho\sigma^2=0.025 ρ σ 2 = 0.025 σ p 2 = 0.0625 / n + ( 1 − 1 / n ) 0.025 \sigma_p^2=0.0625/n+(1-1/n)0.025 σ p 2 = 0.0625/ n + ( 1 − 1/ n ) 0.025 n = 1 n=1 n = 1 n = 5 n=5 n = 5 0.0125 + 0.02 = 0.0325 0.0125+0.02=0.0325 0.0125 + 0.02 = 0.0325 n = 20 n=20 n = 20 0.003125 + 0.02375 = 0.026875 0.003125+0.02375=0.026875 0.003125 + 0.02375 = 0.026875 n → ∞ n\to\infty n → ∞ σ 2 ( 1 − ρ ) / n \sigma^2(1-\rho)/n σ 2 ( 1 − ρ ) / n n n n ρ σ 2 \rho\sigma^2 ρ σ 2 n n n
20-E06
两资产时由约束直接解:0.06 w 1 + 0.10 ( 1 − w 1 ) = 0.05 ⇒ w 1 = 1.25 , w 2 = − 0.25 0.06w_1+0.10(1-w_1)=0.05\Rightarrow w_1=1.25,\ w_2=-0.25 0.06 w 1 + 0.10 ( 1 − w 1 ) = 0.05 ⇒ w 1 = 1.25 , w 2 = − 0.25
51.8519 ( 0.0025 ) − 2 ( 3.5556 ) ( 0.05 ) + 0.26667 1.18519 = 0.12963 − 0.35556 + 0.26667 1.18519 = 0.034375 ,
\frac{51.8519(0.0025)-2(3.5556)(0.05)+0.26667}{1.18519}=\frac{0.12963-0.35556+0.26667}{1.18519}=0.034375,
1.18519 51.8519 ( 0.0025 ) − 2 ( 3.5556 ) ( 0.05 ) + 0.26667 = 1.18519 0.12963 − 0.35556 + 0.26667 = 0.034375 , 波动 18.54%。直接核对:1.5625 ( 0.0225 ) + 0.0625 ( 0.0625 ) + 2 ( 1.25 ) ( − 0.25 ) ( 0.0075 ) = 0.035156 + 0.003906 − 0.004688 = 0.034375 1.5625(0.0225)+0.0625(0.0625)+2(1.25)(-0.25)(0.0075)=0.035156+0.003906-0.004688=0.034375 1.5625 ( 0.0225 ) + 0.0625 ( 0.0625 ) + 2 ( 1.25 ) ( − 0.25 ) ( 0.0075 ) = 0.035156 + 0.003906 − 0.004688 = 0.034375 2 B / A − 0.05 = 0.137143 − 0.05 = 0.087143 2B/A-0.05=0.137143-0.05=0.087143 2 B / A − 0.05 = 0.137143 − 0.05 = 0.087143 w 1 = 0.32143 w_1=0.32143 w 1 = 0.32143
20-E07
B − r f A = 3.5556 − 0.08 ( 51.8519 ) = 3.5556 − 4.1481 = − 0.5926 < 0 B-r_fA=3.5556-0.08(51.8519)=3.5556-4.1481=-0.5926<0 B − r f A = 3.5556 − 0.08 ( 51.8519 ) = 3.5556 − 4.1481 = − 0.5926 < 0 Σ − 1 ( μ − 0.081 ) = [ 2.2222 − 3.2593 , 1.3333 − 0.8889 ] = [ − 1.0370 , 0.4444 ] \Sigma^{-1}(\boldsymbol{\mu}-0.08\mathbf{1})=[2.2222-3.2593,\ 1.3333-0.8889]=[-1.0370,0.4444] Σ − 1 ( μ − 0.08 1 ) = [ 2.2222 − 3.2593 , 1.3333 − 0.8889 ] = [ − 1.0370 , 0.4444 ] w = [ 1.75 , − 0.75 ] \mathbf{w}=[1.75,-0.75] w = [ 1.75 , − 0.75 ] 0.06 ( 1.75 ) − 0.10 ( 0.75 ) = 0.03 < 0.08 0.06(1.75)-0.10(0.75)=0.03<0.08 0.06 ( 1.75 ) − 0.10 ( 0.75 ) = 0.03 < 0.08 H = 0.26667 − 2 ( 0.08 ) ( 3.5556 ) + 0.0064 ( 51.8519 ) = 0.26667 − 0.56889 + 0.33185 = 0.02963 H=0.26667-2(0.08)(3.5556)+0.0064(51.8519)=0.26667-0.56889+0.33185=0.02963 H = 0.26667 − 2 ( 0.08 ) ( 3.5556 ) + 0.0064 ( 51.8519 ) = 0.26667 − 0.56889 + 0.33185 = 0.02963 H = 0.1721 \sqrt H=0.1721 H = 0.1721 w = κ Σ − 1 e \mathbf{w}=\kappa\Sigma^{-1}\mathbf{e} w = κ Σ − 1 e κ > 0 \kappa>0 κ > 0
20-E08
IID 基准标准误 = 0.045 / 120 = 0.41 % =0.045/\sqrt{120}=0.41\% = 0.045/ 120 = 0.41% Σ − 1 e ^ \Sigma^{-1}\hat{\mathbf{e}} Σ − 1 e ^ Σ − 1 \Sigma^{-1} Σ − 1
20-B01
权重 ( w , 1 − w ) (w,1-w) ( w , 1 − w )
20-P01
import numpy as np
from quant_course.portfolio_theory import global_minimum_variance_weights, minimum_variance_target_weights
def frontier_constants (mu, cov ):
ones = np.ones(len (mu))
inv_one, inv_mu = np.linalg.solve(cov, ones), np.linalg.solve(cov, mu)
A, B, C = ones @ inv_one, ones @ inv_mu, mu @ inv_mu
return A, B, C, A * C - B ** 2
sigma = np.array([0.12 , 0.18 , 0.28 ])
corr = np.array([[1 , 0.3 , 0.1 ], [0.3 , 1 , 0.4 ], [0.1 , 0.4 , 1 ]])
cov = np.outer(sigma, sigma) * corr
mu = np.array([0.05 , 0.08 , 0.12 ])
A, B, C, D = frontier_constants(mu, cov)
for m in (0.04 , 0.07 , 0.11 ):
w = minimum_variance_target_weights(mu, cov, target_return=m)
assert np.isclose(w @ cov @ w, (A * m * m - 2 * B * m + C) / D)
g = global_minimum_variance_weights(cov)
assert np.isclose(g @ mu, B / A) and np.isclose(g @ cov @ g, 1 / A)
print (np.round ([B / A, np.sqrt(1 / A)], 4 ))
20-P02
import numpy as np
from quant_course.french_frozen import load_industries_and_rf
from quant_course.optimization_tools import solve_mean_variance
from quant_course.portfolio_theory import global_minimum_variance_weights
returns, rf, _ = load_industries_and_rf()
cov = returns.loc["2010-01" :"2019-12" ].cov().to_numpy()
gmv = global_minimum_variance_weights(cov)
clipped = np.clip(gmv, 0 , None )
clipped /= clipped.sum ()
qp = solve_mean_variance(np.zeros(10 ), cov / np.max (np.abs (cov))).weights
vol = lambda w: float (np.sqrt(w @ cov @ w))
assert vol(gmv) <= vol(qp) <= vol(clipped)
print (round (100 * vol(clipped), 3 ), round (100 * vol(qp), 3 ))
QP 结果满足 KKT:持仓为正的资产边际方差相等,剪裁组合不满足。允许卖空的 GMV 波动 2.661% 是三者最低,代价是做空 Durbl、Manuf、Enrgy。
20-P03
import numpy as np
from quant_course.portfolio_theory import (
global_minimum_variance_weights, minimum_variance_target_weights, tangency_weights)
mu = np.array([0.06 , 0.10 ]); cov = np.array([[0.0225 , 0.0075 ], [0.0075 , 0.0625 ]])
assert np.allclose(global_minimum_variance_weights(cov), global_minimum_variance_weights(cov * 10000 ))
assert np.allclose(minimum_variance_target_weights(mu, cov, target_return=0.08 ),
minimum_variance_target_weights(mu * 100 , cov * 10000 , target_return=8.0 ))
try :
tangency_weights(mu / 12 , cov / 12 , risk_free_return=0.02 )
raise AssertionError("this example has a negative normalization denominator" )
except ValueError:
pass
assert np.allclose(tangency_weights(mu / 12 , cov / 12 , risk_free_return=0.02 / 12 ), [19 / 34 , 15 / 34 ])
wrong_but_accepted = tangency_weights(np.array([0.03 , 0.04 ]), cov / 12 , risk_free_return=0.02 )
assert np.isfinite(wrong_but_accepted).all ()
月度均值 0.06 / 12 = 0.005 0.06/12=0.005 0.06/12 = 0.005 0.10 / 12 = 0.00833 0.10/12=0.00833 0.10/12 = 0.00833 r f = 0.02 r_f=0.02 r f = 0.02 B − r f A B-r_fA B − r f A r f r_f r f 0.02 / 12 0.02/12 0.02/12
20-C01
(1)Σ − 1 \Sigma^{-1} Σ − 1 ⟨ x , y ⟩ = x ⊤ Σ − 1 y \langle\mathbf{x},\mathbf{y}\rangle=\mathbf{x}^\top\Sigma^{-1}\mathbf{y} ⟨ x , y ⟩ = x ⊤ Σ − 1 y ⟨ 1 , μ ⟩ 2 ≤ ⟨ 1 , 1 ⟩ ⟨ μ , μ ⟩ \langle\mathbf{1},\boldsymbol{\mu}\rangle^2\le\langle\mathbf{1},\mathbf{1}\rangle\langle\boldsymbol{\mu},\boldsymbol{\mu}\rangle ⟨ 1 , μ ⟩ 2 ≤ ⟨ 1 , 1 ⟩ ⟨ μ , μ ⟩ B 2 ≤ A C B^2\le AC B 2 ≤ A C μ = c 1 \boldsymbol{\mu}=c\mathbf{1} μ = c 1 D > 0 D>0 D > 0
(2)w ( m ) = λ ( m ) Σ − 1 1 + γ ( m ) Σ − 1 μ \mathbf{w}(m)=\lambda(m)\Sigma^{-1}\mathbf{1}+\gamma(m)\Sigma^{-1}\boldsymbol{\mu} w ( m ) = λ ( m ) Σ − 1 1 + γ ( m ) Σ − 1 μ λ , γ \lambda,\gamma λ , γ m m m m a ≠ m b m_a\ne m_b m a = m b α ∈ R \alpha\in\mathbb{R} α ∈ R α w ( m a ) + ( 1 − α ) w ( m b ) \alpha\mathbf{w}(m_a)+(1-\alpha)\mathbf{w}(m_b) α w ( m a ) + ( 1 − α ) w ( m b ) α λ ( m a ) + ( 1 − α ) λ ( m b ) = λ ( α m a + ( 1 − α ) m b ) \alpha\lambda(m_a)+(1-\alpha)\lambda(m_b)=\lambda(\alpha m_a+(1-\alpha)m_b) α λ ( m a ) + ( 1 − α ) λ ( m b ) = λ ( α m a + ( 1 − α ) m b ) γ \gamma γ w ( α m a + ( 1 − α ) m b ) \mathbf{w}(\alpha m_a+(1-\alpha)m_b) w ( α m a + ( 1 − α ) m b )
(3)前沿 σ 2 = ( A m 2 − 2 B m + C ) / D \sigma^2=(Am^2-2Bm+C)/D σ 2 = ( A m 2 − 2 B m + C ) / D 2 σ d σ = ( 2 A m − 2 B ) d m / D 2\sigma\,d\sigma=(2Am-2B)dm/D 2 σ d σ = ( 2 A m − 2 B ) d m / D d m / d σ = D σ / ( A m − B ) dm/d\sigma=D\sigma/(Am-B) d m / d σ = D σ / ( A m − B ) m T = w T ⊤ μ m_T=\mathbf{w}_T^\top\boldsymbol{\mu} m T = w T ⊤ μ w T = Σ − 1 e / ( B − r f A ) \mathbf{w}_T=\Sigma^{-1}\mathbf{e}/(B-r_fA) w T = Σ − 1 e / ( B − r f A ) m T = ( C − r f B ) / ( B − r f A ) m_T=(C-r_fB)/(B-r_fA) m T = ( C − r f B ) / ( B − r f A ) σ T 2 = H / ( B − r f A ) 2 \sigma_T^2=H/(B-r_fA)^2 σ T 2 = H / ( B − r f A ) 2 ( m T − r f ) / σ T = [ H / ( B − r f A ) ] / [ H / ( B − r f A ) ] = H (m_T-r_f)/\sigma_T=[H/(B-r_fA)]/[\sqrt H/(B-r_fA)]=\sqrt H ( m T − r f ) / σ T = [ H / ( B − r f A )] / [ H / ( B − r f A )] = H A m T − B = ( A C − B 2 ) / ( B − r f A ) = D / ( B − r f A ) Am_T-B=(AC-B^2)/(B-r_fA)=D/(B-r_fA) A m T − B = ( A C − B 2 ) / ( B − r f A ) = D / ( B − r f A ) = D σ T ( B − r f A ) / D = H =D\sigma_T(B-r_fA)/D=\sqrt H = D σ T ( B − r f A ) / D = H H = 0.4442 \sqrt H=0.4442 H = 0.4442 m T = 7.879 % m_T=7.879\% m T = 7.879% σ T = 13.237 % \sigma_T=13.237\% σ T = 13.237% ( 0.07879 − 0.02 ) / 0.13237 = 0.4442 (0.07879-0.02)/0.13237=0.4442 ( 0.07879 − 0.02 ) /0.13237 = 0.4442
评分:三段证明各 2 分;数值核对 2 分;未说明 Σ \Sigma Σ B − r f A > 0 B-r_fA>0 B − r f A > 0
20-C02
合格方案要包含:
数据 :来源、版本、哈希、收益定义(总收益、币种)、样本区间、缺失与退市处理。French 行业数据只能得到描述性结论。时点 :每月末只用截至当时可得的数据;若源数据有发布延迟,加滞后。Project3主规格估计窗口 [ t − W , t − 1 ] [t-W,t-1] [ t − W , t − 1 ] [ t − W − 1 , t − 2 ] [t-W-1,t-2] [ t − W − 1 , t − 2 ] t t t 预设 :W W W 账本 :漂移后交易前权重、换手 ∑ ∣ Δ w ∣ \sum\lvert\Delta w\rvert ∑ ∣ Δ w ∣ 评价 :样本外净 Sharpe、波动、回撤、换手、集中度;与 1/N、最小方差比较;用块自助法给出收益差与 Sharpe 差的区间;报告窗口与成本敏感性,但不从中挑最好的。反证条件 :成本后不优于 1/N,或只在少数设定下优于,就拒绝。
一个带信息滞后的教学参考设计。 教学方案预设60个月滚动窗、月度再平衡、长仓且单项上限40%,均值用训练窗平均、协方差用收缩估计,比较等权、最小方差和最大Sharpe。评价月 t t t t − 2 t-2 t − 2
样本内 Sharpe 不能作证据,因为同一批数据既用来选权重又用来评价,估计误差恰好被优化器利用而表现为“高 Sharpe”。评分:时点与数据 2 分,预设与回退 2 分,账本与成本 2 分,推断与反证 2 分;出现全样本估计或 shuffled K-fold 的方案不通过。
20-R01
EW不使用估计矩,MinVar和ERC只用协方差,MaxSharpe还用超额均值。四者均长仓满仓,只有MinVar/MaxSharpe施加40%单项上限;ERC要求正预算及本实现的正定协方差,样本最大权重小于40%不等于有约束保证。目标、估计和可行集均可能解释差异,不能隔离纯算法优势;Sharpe差还需成对区间。100万元的等权目标每项10万元,涨跌后交易前金额会漂移。
20-R02
lag0:1985-01至1989-12;lag1:1984-12至1989-11。两者均1989-12月末虚拟决策与成交,持有1989-12月末至1990-01月末。lag1删去最近一期并向前补一期,窗口仍60个月;只给信息缓冲,不证明历史接收或成交资格。正式执行需当时版本、接收时间、历史成分及交易/容量记录,不能从当前修订快照补出这些证据。
19. Further Reading
Must Know :Markowitz(1952)“Portfolio Selection”,读第 77–81 页的期望收益—方差(E–V)动机、协方差在分散化中的作用与“分散不能消除全部方差”的论证。原文禁止卖空,与本章允许卖空的解析式不同;本章 n n n Must Know :MOSEK Portfolio Optimization Cookbook 第 2 章 §2.1–2.2,均值—方差的几种等价写法与预算、杠杆、换手约束;用来连接第 9 章与第 21 章的约束组合。Should Know :Sharpe(1994)“The Sharpe Ratio”,读事前/事后定义与差额收益要求;理解为何比较 Sharpe 前要统一频率。Should Know :Boyd & Vandenberghe《Convex Optimization》中二次规划与 KKT 部分,配合第 9 章复习长仓约束的最优性条件。Advanced :Stanford CVX Short Course 的 portfolio optimization 示例,看风险—收益权衡曲线与约束组合的数值实现。Optional :本章 Notebook 与 CLI 源码,按“读取—核对哈希—估计—优化—绘图”的顺序复现第 10–11 节。
20. References
CH20_MARKOWITZ1952 :Harry Markowitz, “Portfolio Selection,” Journal of Finance , 7(1), 77–91, 1952。阅读的Berkeley 大学镜像 PDF 。读取范围与限制见 来源读取记录 。CH20_MOSEK_COOKBOOK :MOSEK Portfolio Optimization Cookbook 1.6.0, Chapter 2 “Markowitz portfolio optimization” 。SHARPE1994 :William F. Sharpe, “The Sharpe Ratio,” Journal of Portfolio Management , Fall 1994;作者网页版 。BOYD :Stephen Boyd and Lieven Vandenberghe, Convex Optimization ,作者主页 (共享来源库已有键)。CVXPY :CVXPY 文档 (共享来源库已有键;本章通过第 9 章核心间接使用 CLARABEL 求解器)。FRENCH :Kenneth R. French Data Library,10 Industry Portfolios 与 Fama/French Factors ;冻结快照与哈希见本地 manifest。