第 3 章/ 45
金融数据工程(Financial Data Engineering)
先修:第 2 章数据与 Python 基础。完成后,你能检查行情与公司行动(corporate action)、按当时可知版本取数、解释缺失与证券身份,并把信号时点和收益区间写清楚。
1. 本章目标
学完本章,你应当能完成以下工作,并给同事复核:
- 解释开盘价、最高价、最低价、收盘价、成交量(Open, High, Low, Close, Volume;OHLCV)描述的市场对象、单位和时间区间。
- 区分原始价格(raw price)、拆股调整价格(split-adjusted price)、股息再投资总回报(dividend-reinvested total return),说明每种序列适合回答什么问题。
- 从持仓数量和现金流计算拆股(stock split)、现金股息(cash dividend)的总财富收益;识别退市(delisting)收益不能随意填为零。
- 给缺失数据(missing data)标注可解释的状态,避免把非交易日、停牌、零成交和数据故障混成一个空值。
- 用交易所时区(time zone)和交易日历(trading calendar)定义交易时点,并将时点转成带时区的时间戳,再转到协调世界时(Coordinated Universal Time, UTC)比较。
- 为每个基本面或事件记录保存事件时间、公开可用时间、系统入库时间与版本时间;用双时间数据(bitemporal data)契约筛出满足点时(point-in-time, PIT)条件的版本。
- 使用永久证券标识(permanent security identifier)连接代码变更(symbol change),构建当时存在的证券池,检查幸存者偏差(survivorship bias)和样本选择。
- 保存来源、版本化(versioning)、数据质量(data quality)和许可(data license)约束,让研究可复现且可合法使用。
完成条件:给出一个可审计的数据字典;对一个信号时点列出实际可见的所有输入;写明成交时点和持有期收益区间;逐项说明哪些行被排除及原因。
2. 为什么 Quant 需要它
Quant 研究把一条关于市场的假设变成订单。研究员通常会先选股票、读指标、计算收益、模拟成交。数据若暗中引用未来,后面再严密的统计也不能把结果变成可交易证据。
想象你在周五收盘后做信号。行情供应商把周末公布的拆股信息追溯应用到一年前的价格;财报服务把后来更正的利润覆盖了初次申报;股票列表只留下今天仍挂牌的公司。你的回测从历史价格、修订后的利润和幸存股票中找到了“赢家”。这些值各自可能正确描述现在所知的历史,却不一定是周五收盘时你能看到的输入。
本章把数据处理放到策略生命周期中看:
原始记录 → 证券身份和市场日历 → 公司行动及版本整理 → 信号时点快照 → 订单可执行时点 → 持有期收益 → 成本与绩效评估。
这条链上有四种常见错误,彼此不能靠同一招修好:单位错了需要单位契约;时间错了需要时点契约;证券池错了需要历史成员记录;结果无法复现需要原始快照、版本与许可记录。清洗只表示操作规则已经执行,不表示观察值就是真实或无偏。
3. 直觉:每个值都带着“从哪里来、何时能用”
一行“某股 20.00”不足以定义一笔价格数据。20.00 是欧元还是美元?每股、每份美国存托凭证(American Depositary Receipt, ADR) 还是拆股前单位?它是收盘竞价价格还是盘中最后一笔成交?发生在交易所本地哪一天?供应商何时发布?你的系统何时接收?后来是否修订?
把每条记录想成一张带时钟的收据:
- 事件钟说明经济事项何时发生,例如收盘成交、除息日、财报覆盖期间。
- 公告钟说明外部市场最早何时能知道,例如公司网站发布或监管系统接受文件。
- 系统钟说明你的数据管道何时实际拿到该版本。
- 修订钟说明更正版何时出现,不能擦除旧版本。
以盘后财报为例:假设一家公司的季度每股收益(Earnings per Share, EPS)初报为 10。文件在周五收盘后公开,供应商稍后才送达你的系统。系统只能在收到之后用 10 产生信号。未来公司重述为 8 时,8 能用于重述公布之后的研究,却不能替换先前的 10。即使数据库现在只显示 8,这也不会改变交易者当时看到什么。
同一逻辑适用于市场时区和交易日历:纽约证券交易所(New York Stock Exchange, NYSE)官方页面将核心交易时段列为 9:30–16:00 Eastern Time。纽约夏令时期间,9:30 对应 13:30 UTC;标准时期间对应 14:30 UTC。若程序把没有时区的 9:30 当成 UTC,两个季节都错。时区是记录的一部分,不是展示偏好。
4. 数学基础:价格、收益、公司行动与时间
4.1 OHLCV 的对象和维度
对证券
一条通过基础一致性检查的价格棒应满足:
这些关系是必要检查,不是充分证明。比如全部价格都乘了 100,仍满足不等式,却把小数报价读成整数分;成交量为零也可能代表无成交,也可能是故障哨兵值。每个数据集还应说明成交量按股数、手数或名义金额统计,OHLC 来自交易所正式竞价、最后一笔、分钟 K 线聚合还是供应商合成值。
用明确口径的价格
4.2 原价、拆股调整价与总回报
原始价格(raw price)记录市场当时成交的名义报价。调整价格(adjusted price)按明确的公司行动规则重标历史数据;它适合计算口径一致的历史收益,不代表当时的成交报价。价格收益(price return)只计报价变化;总回报(total return)还计入持有人取得的现金分配。原价适合订单核对、市场微观结构以及成交可实现性;跨拆股直接算变化会混合经济收益与计价单位变化。
假设每一股旧股换成
后向调整价格(back-adjusted price)可写为:
现金股息
4.3 双时间数据和版本
“经济有效时间”与“系统记录时间”是数据库双时间设计的两条基础轴:前者描述事实适用于现实世界的哪个期间,后者描述系统从何时记录某个版本。金融研究还需单列外部发布/可用时间。三者相关,却不能折叠成一个日期字段。本章用 event_time 表示事件或报告所描述的时间,用 available_at 表示外部信息可用时刻,用 ingested_at 表示本地系统收到并持久化该版的时刻;修订时间(revision time)revision_time 记录修订何时发布。数据建模时还可保留 valid_from/valid_to 与 system_from/system_to,重建某日对某事实的认知状态。公告日期(announcement date)是对外发布事件的日期标签,报告日期(report date)可能是供应商定义的字段,须查明它指报告期末、申报日还是其他标签;报告期末(report-period end date)只说明财务事实覆盖到何时。这些日期都不能代替带精度的 available_at。
对于一个事实键
这里
令
available_at 决定版本的外部先后次序;ingested_at 只决定该版本是否已进入本系统,不表示修订先后。若同一个事实键出现相同 available_at 的多条版本且没有唯一顺序,查询应报歧义并隔离,而不是依文件行顺序选一条。某版实际首次满足查询条件的时刻可记为
时间用同一时区或可比较的 UTC 时间戳表达。公司财务记录还需分清报告期末、公司公告日、监管系统接受时刻、供应商可用时刻和本地入库时刻。报告数据描述的是过去期间,并不意味着期末当日已知道它。as-of(截至)时点表示“在给定查询时刻重建可见状态”,不等于表里最新一行的日期。
4.4 证券身份、日历和缺失的数学表示
符号代码随公司、交易所、股类和时间改变。定义永久证券键
交易日历(trading calendar)定义某个场所可交易的日期集合
缺失数据(missing data)的指示量
5. 正式定义:本章字段契约
一个最小但可审计的行情行至少包含:
| 字段 | 定义与检查 |
|---|---|
| security_id | 永久证券标识;说明生成机构、证券层级和有效期 |
| symbol、venue | 带有效起止日的代码和交易场所;不能假设代码全球唯一 |
| event_time、session_date | 事件时点与交易所本地交易日;二者可以跨 UTC 日期 |
| open、high、low、close、volume | 数值、币种、每单位报价、聚合规则和原始/调整状态 |
| available_at、ingested_at | 外部可用与本地收到时间;均需带时区 |
| source_id、source_version | 来源及其快照、文件、API版本或批次标识 |
| action_id、adjustment_method | 若已调整,链接公司行动事件和因子规则 |
| quality_status | 规则检查结果、隔离原因、修复人或程序版本 |
一个财务事实行还需有 issuer_id、概念标签、单位、start/end 或 instant、报告期、表单类型、accession 或文档版本、公告/接受时间、供应商时间、修订时间和入库时间。announcement_date、report-period end、as-of date、revision_time 和 ingested_at 各自保留,不以报告日期代替公告或入库时点。概念相同不等于值可比:币种、持续期间、合并口径、单位和上下文不同都可能使它们不可比。
公司行动(corporate action)是会改变权益数量、现金流或证券身份的事件,包括拆股(stock split)、反向拆股、现金股息(cash dividend)或股票股息、合并、拆分、配股、换股、特别分派和退市(delisting)。定义事件与有效日期,不要仅存一个最终调整价格。对收益序列,至少说明是价格收益还是股东总回报;对账户账本,分别记股份变化、应收现金、支付现金和费用。
退市(delisting)是证券停止在某交易所交易或从样本中退出,不代表持有人财富变成零,也不代表收益观测可以删除。退出可能来自收购、破产、转板或私有化;终值、换股对价、现金清偿和最后可交易价格各异。数据源若没有明确终值或退市收益,应标记未观测并调查,不要擅自用零或最后价格顶替。 若常规收益
三个收益率均为无量纲小数;若数据源将两者定义为同一期间的替代估计,不能套用此复利公式。
点时数据(point-in-time data, PIT data)是以某一历史决策时点为条件、只包含当时可用版本和当时证券范围的数据。合格的 PIT 查询应联合约束证券身份、有效区间、available_at、ingested_at、版本次序和 signal_time。只按财报所属季度连接到市场日期不是 PIT 查询。
数据质量(data quality)是对完整性、及时性、单位、唯一性、内部一致性和来源可信度逐项量化的证据,不是单一“清洗完成”标记。数据版本(data version)记录来源原样、拉取时间、内容哈希、软件与清洗规则版本、修订关系;版本化(versioning)要求每次修订保留可追溯身份。数据许可(data license)描述获取、使用、保留、展示、再分发、商业用途、衍生数据和地域限制;无需登录、免费浏览或教学目的都不能自动推出可再分发。
6. 推导:从记录到可见收益
6.1 拆股与分红先回到账户财富
设区间开始持有
拆股后数量
起始财富
等式只用了
6.2 报告期不等于可用日
6.3 修订不能覆盖历史状态
下表的 EPS 和时点是教学构造,与 PIT fixtures 对齐。信号、available_at、ingested_at 均使用纽约当地时间及当日 UTC 偏移。
| 版本 | EPS | available_at | ingested_at | revision_time |
|---|---|---|---|---|
| 初报 v1 | 10 | 2024-03-15 16:05 −04:00 | 2024-03-15 16:12 −04:00 | 2024-03-15 16:05 −04:00 |
| 重述 v2 | 8 | 2024-04-02 16:05 −04:00 | 2024-04-02 16:08 −04:00 | 2024-04-02 16:05 −04:00 |
在 2024-03-15 16:10 的信号里,初报已公开但还未入库,所以尚不可见;16:15 时取 10。4 月 2 日 16:06,重述已公开但未入库,仍取 10;16:10 时两个时钟都已达到,才取 8。查询按 available_at 选择最新可见版,ingested_at 只负责资格判断。未来重述不得回填先前的信号。
6.4 时间线与收益时间段
把 signal_time、trade_time、return_start 和 return_end 分开。日频策略常见约定是收盘数据于收盘竞价完成后可用,信号在其后计算,下一交易时段下单。若用 t 日收盘算信号,却假设能按同一收盘成交,除非说明竞价下单截止、计算延迟和订单参与方式,否则会把未来价格当作成交价。
持有期收益从仓位真正生效的 return_start 算到退出或估值时点 return_end。跨停牌、退市或公司行动时要在账本中持续追踪经济权益。预测标签还另有 label_start、label_end、label_available_at;训练时若标签终点晚于训练截止时间,标签仍不可见,即使特征当时可见。
7. 金融解释:哪些变换保留了问题,哪些改写了问题
原价、调整价和总回报不是三种“谁更干净”的数据,而是对不同问题的测量方案。原价用于复现可见报价;拆股调整用于让历史份额单位可比;总回报用于计量持有者同时拥有的价格变动和分配现金。策略在执行层看成交价,在绩效层看经济总回报,在因子定义层按研究文献的口径取数。三层都应留下对应的原始字段。
一个指标若用后向复权收盘价的金额水平,不一定代表当时可观察的名义价格。若指标只使用相邻调整价的收益率,供应商之后对全历史乘同一个常数时,区间收益可能不变;若各时段调整因子发生变化,调整收益也可能改变。因此需要区分尺度不变的运算与依赖价格绝对水平的运算,并审阅源版本变化。
公司行动影响持仓数量和回报,退市影响样本边界。只统计最终幸存公司会删掉失败路径,并产生幸存者偏差(survivorship bias);只统计有价格的证券会倾向删掉最难估值、最差退出的记录。这会改变样本条件,令“在今日可投资证券中回看过去”的绩效回答另一个问题。研究问题若是当时可投股票的策略,就必须重建当时证券池,纳入后来消失的证券,并说明终值数据质量。
信息到达也有经济意义:信息先公开、供应商后处理、账户再计算、订单随后成交。信号的收益不是从报告覆盖期末开始,而是从持仓实际可建立之后开始。这样区分不能保证盈利,却能排除依赖不可交易信息的利润。
8. Numerical Example
同一构造证券SEC_ABC以永久键PERM_001连接行情、事实版本和公司行动。价格单位为美元/股。以下日期和时钟仅供教学,不声称对应真实NYSE证券、开市或可交易状态;版本时间统一为−04:00偏移,能转换到UTC比较。财报事件时间为2023Q4报告期末,公开和入库另记。EPS是每股收益(Earnings per Share);事实键还须固定概念、报告期、币种及股份单位。拆股后不能在未知供应商口径下直接比较新旧EPS。
8.1 先逐格筛资格,再选择公开版本
| 版本 | EPS(美元/原报告股单位) | available_at | ingested_at |
|---|---|---|---|
| v1初报 | 10 | 3/15 16:05 | 3/15 16:12 |
| v2重述 | 8 | 4/2 16:05 | 4/2 16:08 |
| v_old较早修正晚到 | 9.5 | 3/20 10:00 | 4/20 09:00 |
每格以“公开门槛/入库门槛”显示,✓表示不晚于查询s,×表示尚未满足:
| query/as-of s | v1 | v2 | v_old | 合格集合→选中版本 |
|---|---|---|---|---|
| 3/15 16:00 | ×/× | ×/× | ×/× | 空→未知;报告期末不证明已公开 |
| 3/15 16:10 | ✓/× | ×/× | ×/× | 空→未知;晚入库 |
| 3/15 16:15 | ✓/✓ | ×/× | ×/× | {v1}→10 |
| 4/2 16:06 | ✓/✓ | ✓/× | ✓/× | {v1}→10 |
| 4/2 16:10 | ✓/✓ | ✓/✓ | ✓/× | {v1,v2}→8 |
| 4/21 16:00 | ✓/✓ | ✓/✓ | ✓/✓ | 三版合格→v2的8 |
先对每版做两个布尔判断,再取合格集合中公开时间最新者。v_old并未从库中删除,它仍是合格历史记录;只是在最后一步不胜出。若先全局选v2,再在4/2 16:06删除未入库的v2,会错误返回空,漏掉已合格的v1。晚公告和晚入库分别约束外部可知与本系统可读,二者不证明许可已获授。
8.2 一股持有账户:沿用原拆股与现金算例
8.3 把同一证券的记录串到成交与收益区间
| 构造记录 | 事件/对象 | 系统何时能用、用于什么 |
|---|---|---|
| 3/15财报 | 2023Q4的v1;公开16:05,入库16:12 | 16:10不能取;16:15能形成研究信号 |
| D2成交 | D2 09:30,原价100;09:30:01收到成交回报 | 这是信号后独立成交记录,新增持仓收益从实际成交后测量;不回算报告期末收益 |
| 4/2重述 | 同报告期v2入库16:08 | 后续查询切换8,不覆盖旧信号日志 |
| 5/10起始估值 | 另一持有账户此时已有1旧股,原价100 | 以下财富账在5/10重新定基数,不把D2订单再加一次;无外部流入 |
| 5/15公司行动 | 事前构造公告可见;2:1拆股、每新股取得1美元股息权利,末价51 | 1旧股变2新股,证券102、应收2、财富104;宣告、权利确定与支付分列 |
| 后续股息支付 | 原应收2转现金2 | 应收减2、现金加2,合计财富不因支付再加2 |
| 6/28退出 | 构造上市状态终止,最后估值与终值仍需核对 | 历史池保留此前成员记录,退出后不能沿用当日可交易假设;终值缺失时保留unknown |
D2交易记录解释“信号→成交→收益”的接口,5/10的一股账户解释公司行动核账,两者不是同一个不中断资金账户。所有成交价格与开放状态均是给定构造;它们不能证明真实可执行性。成员进入/退出的valid_from/valid_to描述经济有效期,available_at/ingested_at决定查询当时是否知道这些成员记录。今日名单漏掉SEC_ABC的历史存在,不代表它在所有过去日期都可交易或符合研究入池规则。
两条核算路线分开。 数量账用实际股数、原始报价和现金:2×51+2=104。统一新股单位的收益路线用可比基价50,(51+1)/50−1=4%。这是同一经济结果的两种表达,不把调整价当作真实成交价,也不把总回报序列的股息再加一次。若构造总回报指数100→104已计入股息,再加2现金会误成106、收益6%;正确财富104。
退市反例。 若后续两段−20%、−50%只属于股票,股票的连续收益是(1−0.2)(1−0.5)−1=−60%,理由是第二次损失作用于已变为0.8的股票资本。账户原有102股票加2现金,现金不变且不再投资时,终值为102×0.8×0.5+2=42.8,账户在104基数上的收益约−58.846154%,不能写成−60%。若终值没有观测,就连−50%也不能填造;上述百分比只是另一个明示构造分支。
9. Python Implementation
接受读者包的默认入口
本样章沿用I3接受读者的共享实现。按读者安装说明建立环境,从读者包根运行:
.venv/bin/python run_notebook.py notebooks/ch03_data.ipynb
默认Notebook调用随包共享逻辑,不读取未随包提供的French数据、不下载数据;新执行结果写入唯一runs子目录。以下课程根目录代码、环境锁文件和历史测试入口为原工作源路线,勿与读者根混用。French历史文件须按可选数据契约自备授权输入,本批未重跑。读者包CLI默认采用新UUID运行目录并拒绝覆盖;构造运行不等于市场数据或成交验证。
PIT 核心函数、行情示例脚本、模拟 fixtures 和 Notebook 的接口如下。函数模块在 src/quant_course/pit.py,完整脚本在 code/ch03_data.py,Notebook 在 notebooks/ch03_data.ipynb。Fixtures 在 a1_pit_signals.csv、a1_pit_versions.csv 与 a1_corporate_actions.csv;metadata 明确标注为模拟数据。
函数的默认接口为:
pit_asof_join(
    signals,
    versions,
    security_col="security_id",
    period_col="fiscal_period",
    signal_time_col="signal_time",
    available_at_col="available_at",
    ingested_at_col="ingested_at",
)
该接口按永久证券 ID 和报告期匹配,保留信号顺序和 index,并输出 pit_effective_at。signal_time、available_at 与 ingested_at 都须为带时区时间戳。两个时钟均需不晚于 signal_time;合格版本按 available_at 选最新。相同事实键和 available_at 出现多行时,函数明确报错。ingested_at 只作资格门槛,不用于版本排序。
在 quant_course 根目录用 Python 3.12 以上的项目环境运行完整示例:.venv/bin/python tools/run_a1.py --chapter 3。脚本读取 fixtures、将时间列转换为 UTC、调用 PIT join,并生成本章示意图。EPS 模拟夹具的结果是:3 月 15 日 16:10 无可见版本,16:15 可见 10;4 月 2 日 16:06 仍为 10,16:10 才可见重述 8。它演示版本查询契约,不代表真实公司披露。
以下独立、可运行的短片段只演示拆股现金账本,不复制 PIT join 实现。将其保存为 ch03_split_demo.py,用 Python 3.10 或更新版本运行。输入数值是第 8 节的教学构造;输出以货币单位和无量纲收益表达,不读外部数据,不设置随机数,也不填补 NaN。
old_shares = 1
old_price = 100
split_ratio = 2
new_close = 51
cash_dividend_per_new_share = 1

new_shares = old_shares * split_ratio
ending_cash = new_shares * cash_dividend_per_new_share
ending_wealth = new_shares * new_close + ending_cash
total_return = ending_wealth / (old_shares * old_price) - 1

from math import isclose
assert ending_wealth == 104
assert isclose(total_return, 0.04, rel_tol=0, abs_tol=1e-12)
print(f"{ending_wealth} {total_return:.2f}")
输出为:
104 0.04
账户总财富
同一证券双时钟与晚到旧版的自包含逻辑
下列代码只处理已给定、同一事实键/单位且时区一致的有限构造版本;不替代支持多证券/报告期和输入检查的课程pit_asof_join接口。它演示第 8.1 节同一证券 SEC_ABC 的 5 个信号时点判定,包含晚公告、晚入库、重述和晚到旧版的严格断言:
import pandas as pd

# 同一证券 SEC_ABC 历史版本库
versions_data = [
    {
        "version_id": "v1",
        "eps": 10.0,
        "available_at": pd.Timestamp("2024-03-15 16:05:00-04:00"),
        "ingested_at": pd.Timestamp("2024-03-15 16:12:00-04:00"),
    },
    {
        "version_id": "v2",
        "eps": 8.0,
        "available_at": pd.Timestamp("2024-04-02 16:05:00-04:00"),
        "ingested_at": pd.Timestamp("2024-04-02 16:08:00-04:00"),
    },
    {
        "version_id": "v_old",
        "eps": 9.5,
        "available_at": pd.Timestamp("2024-03-20 10:00:00-04:00"),
        "ingested_at": pd.Timestamp("2024-04-20 09:00:00-04:00"),
    },
]
df_versions = pd.DataFrame(versions_data)

def query_asof_eps(signal_time_str: str) -> float | None:
    s = pd.Timestamp(signal_time_str)
    if s.tzinfo is None:
        raise ValueError("timezone required")
    # 双时钟资格筛选
    eligible = df_versions[
        (df_versions["available_at"] <= s) & (df_versions["ingested_at"] <= s)
    ]
    if eligible.empty:
        return None
    if eligible["available_at"].duplicated().any():
        raise ValueError("ambiguous source time")
    # 在合格版本中按公开时间 available_at 选最新
    latest_version = eligible.sort_values("available_at", ascending=False).iloc[0]
    return float(latest_version["eps"])

# 断言 5 个典型场景
assert query_asof_eps("2024-03-15 16:10:00-04:00") is None  # 晚入库
assert query_asof_eps("2024-03-15 16:15:00-04:00") == 10.0  # 初报生效
assert query_asof_eps("2024-04-02 16:06:00-04:00") == 10.0  # 重述未入库
assert query_asof_eps("2024-04-02 16:10:00-04:00") == 8.0   # 重述生效
assert query_asof_eps("2024-04-21 16:00:00-04:00") == 8.0   # 晚到旧版不覆盖重述!
10. Visualization
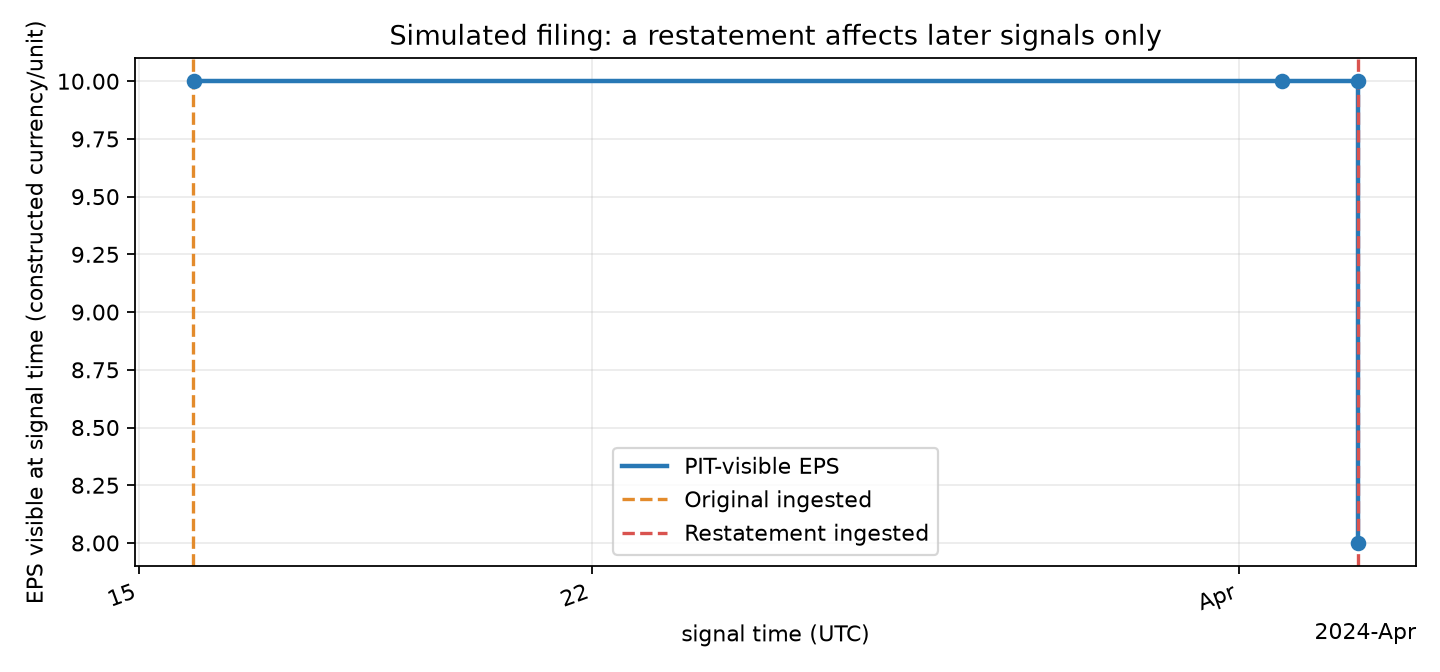 已生成。横轴是信号时点(UTC),纵轴是该信号可见的 EPS(构造货币/单位)。蓝色阶梯在初报入库后显示 10,在重述入库后降为 8;橙色竖虚线标出初报入库时点,红色竖虚线标出重述入库时点。3 月 15 日 16:10 ET 的信号没有合格 EPS,所以图上没有数值点;4 月 2 日 16:06 ET 仍显示 10,16:10 ET 才显示 8。所有值均来自模拟 fixtures,图不代表真实市场样本。
图没有单独绘制 available_at 竖线,也没有价格或收益轴;它只展示 join 对两项时钟门槛和历史版本的结果。读图时沿时间轴核对“初报可用并入库后才出现 10、重述入库后才改为 8”。日期与小时以 UTC 展示,需与纽约当地信号时间转换后对应。图用于核验版本可见性,不支持 EPS 对收益的预测结论。
11. Real Market Example:SEC 公司事实接口与交易所日历
本节核验的是官方接口说明和交易时段文档,不是一次真实市场实证。2026-10-05 阅读 SEC 的 EDGAR API 文档时,SEC 说明 data.sec.gov 提供申报历史与 XBRL 财务数据;companyfacts 接口按公司返回聚合事实,frames 接口为目标日历期间选取最接近且“最近提交”的事实。文档还说明 JSON 会随申报披露实时更新,批量 ZIP 文件约在美东时间凌晨 3 点重新发布。
这给数据工程一个具体约束:今天下载的 companyfacts JSON 是今天的服务响应,不是自动冻结的旧信号时点快照。frames 的“最近提交”规则尤其不能直接当作某个历史日期的初报版本。若研究初报与后续重述,应以提交版本、公司与概念上下文、发布/接受时点和本地入库时点保留各版本;按每条历史信号执行双时间过滤;同时保存下载时间、原始响应、API URL 和哈希。SEC 文档页没有证明每个事实在每个供应商处的 available_at,也没有替研究系统证明 ingested_at。不要把 SEC 公布时间和你的数据管道到达时间合并成一个日期字段。
SEC 的 submissions API 还提供公司申报历史及包含当前/历史名称、交易所和代码等元数据。此类元数据适合发现身份变化线索,研究级安全做法仍是建立带有效期和系统记录时间的证券映射表,而非将当前 ticker 复制到全历史。中央索引键(Central Index Key, CIK) 是申报实体标识,不等同于某个可交易证券的永久标识;一家发行人可以有多个证券或类别。
同日历时点的另一个官方示例来自 NYSE。其 2026 年页面将核心交易时段列为 9:30–16:00 美东时间,并注明所有时间均为 Eastern Time;节假日表按年度列示,感恩节翌日和圣诞前夕还有提前收市。这个页面足以说明日历包含假期和特殊时段,也说明“16:00”要绑定交易所时区;它不等于历史逐笔日历数据,也不证明本章下载过报价或交易日历。
核验边界与复现信息:
- 来源:SEC API 文档和 NYSE 官方 Hours & Calendars 页面,精确 URL 见第 20 节和 source_notes.md。
- 读取日期:2026-10-05;样本期:没有下载或抽取任何公司事实或价格样本;频率:无实证频率。
- 修订:核验 SEC 文档所述 API 实时刷新和批量 ZIP 夜间重发机制;没有保存历史 API vintage。
- 许可:接口说明称无需认证或 API key;自动访问仍应遵守 SEC Privacy and Security Policy。公开访问不等于任意再分发许可。
- 文件哈希:没有数据文件,故没有数据哈希;文档页面也不是样本快照。
- 实验状态:没有运行市场收益检验、回测或价格比较。上面所有 EPS、拆股和股息数值均为标明的教学构造。
12. Common Mistakes:错在哪里,怎么修
12.1 把拆股前后名义价格直接相除
错误写法:
old_price = 100
new_close = 51
naive_return = new_close / old_price - 1
print(naive_return)  # -0.49
这个 −49% 把单位变更当成投资损失。按第 8 节给出的每股 1 现金、两股持仓,账户收益是 4%。若问题只问价格收益,先将旧价按 2:1 换成每新股单位,再算
12.2 把报告期末当成财报公开时刻
12.3 将本地时刻当作 UTC
错误示例把纽约当地开盘直接附上 UTC:
from datetime import datetime, timezone

wrong = datetime(2026, 7, 1, 9, 30, tzinfo=timezone.utc)
print(wrong)
这段代码表示 09:30 UTC,不是纽约 09:30。夏令时正确写法:
from datetime import datetime, timezone
from zoneinfo import ZoneInfo

local_open = datetime(
    2026, 7, 1, 9, 30, tzinfo=ZoneInfo("America/New_York")
)
print(local_open.astimezone(timezone.utc))
输出是 2026-07-01 13:30:00+00:00。冬季偏移会改变,故使用 IANA 时区规则。对于夏令时回拨时重复的本地时间,必须保留偏移或处理 fold;仅写“01:30”有歧义。
12.4 对每个缺失价格前向填充
错误实现:
closes = [10.0, None, 9.0]
filled = [10.0, 10.0, 9.0]
returns = [None, 0.0, -0.1]
print(returns)
它把未知的一天伪造成
12.5 只保留今天仍挂牌的代码
先下载今天的成分或证券列表,再将列表套到十年前,会按未来存活状态筛样本。若公司因破产退市、被收购或换代码,旧记录便被排除或错误连接。改用带 valid_from/valid_to 的永久证券映射与每个历史时点的成员快照,并记录代码变更(symbol change)何时生效及何时进入系统;确认退市现金清算、换股对价、最后报价及 delisting return 的定义。没有可证的终值就标记未知并做界限分析,不能填 0,也不能静默删除。
12.6 用“已复权”三个字代替口径说明
调整价可能只处理拆股、还处理普通现金股息、用哪一天因子、是否包含特别分派,均需查元数据。将 total-return adjusted close 再加 D 会双算股息;用 split-adjusted close 做现货成交价则不再是当时报价。修正方法是保留 raw 值与供应商调整值,记录来源、调整因子、行动类型和算法版本,分别在可交易价格与经济回报层使用。
12.7 把供应商最新值当历史版本仓库
SEC 或供应商的当前 API 响应可能随披露或修订更新。仅保存请求 URL,几周后不一定能重新得到相同字节。应保留原始 JSON/文件、拉取 UTC 时刻、HTTP 元数据(按许可)、解析器版本、哈希与历史 accession;将最新响应当作一个新快照,而不是覆盖唯一副本。
13. Quant Research Application:做一份可审计的事件后策略输入
设研究假设为:公司首次披露的某财务指标相对市场预期越高,下一交易日的风险调整收益越高。这是一个研究设计范例,不预设它成立。
第一步定义样本单位。用永久证券 ID、发行人 ID、概念、单位、财报覆盖期与首次披露版本建立事件表。证券 ID 用于报价和交易;发行人 ID 用于归并公司事实。跨币种指标需先明确换算时点与来源;不同季度长度或报告口径不可未经标准化直接比较。
第二步重建信息集。为每个信号时点筛出 available_at 与 ingested_at 均不晚于 signal_time 的最新合格版本。保留同一报告期的初报和更正记录,不用目前的最新 EPS 覆盖初报。把尚未入库、值缺失、标签冲突、供应商不同步列为状态,报告未匹配比例和排除原因。
第三步重建证券池。用每个月或每次调仓时已知的上市状态与可交易信息定义投资范围。退市公司必须在退出之前出现在历史池里。换代码要沿同一经济证券的映射有效期连接;合并后证券身份发生改变时,不能默认旧股和新股是可互换的一行。
第四步定义交易和收益。若公告盘后才被管道读取,signal_time 不早于真实入库;trade_time 放在下一可执行的交易时段,例如下一交易日开盘,具体成交假设需要订单和报价证据。return_start 取实际成交后,return_end 取预先规定的退出或估值时点。将拆股股数和股息现金记入持仓账本,退市终值进入退出损益。Gross PnL 再扣佣金、买卖价差、冲击、融资和借券等项目形成 net PnL。组合净资产按统一基准币种记为:
第五步设基准与反证。基准至少包括同样证券池的无信号持有、市场或行业暴露基准,以及简单事件窗口。按年份、流动性、交易场所、退市状态分组,报告样本量和缺失覆盖;成本后结果需说明成本模型。若优势只在使用修订后版本、幸存股票、同收盘成交或无成本假设时出现,研究假设没有通过可交易性检查。若信号首次可用时间与公告时间不足以复原,结论应缩小到“当前整理的数据无法识别历史可执行表现”。
14. Chapter Summary
把一条金融观测当成带身份、单位、市场时钟、发布时钟和版本的记录。OHLCV 说明某段交易活动的汇总;它本身不说明复权口径、现金权利或是否可交易。拆股先改股份数和价格单位,股息作为现金权利入账;价格收益与总回报据此分开。
历史研究先问某个版本是否在 signal_time 前公开且已入库,再问数据对应哪只当时存在的证券,最后才计算收益。交易所时间用 IANA 时区和实际日历;缺失按原因分类;退市样本保留终值或明确其未知状态。代码、源快照、版本哈希和许可说明与数值一起交付。任何一个环节无法恢复,都要把结论限制在可被证据支持的范围内。
15. Exercises:概念与手算
普通题答案见第 18 节。
概念题
3-E01 解释 event_time、available_at、ingested_at、revision_time 分别回答什么问题。为什么公司报告的 period_end 不能代替 available_at?
3-E02 原价、拆股调整价、总回报序列分别适合哪类研究问题?说明对历史价格水平信号使用后向调整值时的一项风险。
3-E03 某证券某日没有 close。列出至少四种可能原因,并说明为何在没有诊断原因前不能将当日收益写成 0。
3-E04 解释 ticker、永久证券 ID、发行人 ID 的层级差异,并说明今日成分名单用于历史研究会引入什么条件筛选。
手算题
3-E05 持有旧股 1 股,起始价格 100;发生 2:1 拆股后持有 2 股;拆股后每股现金股息 1;结束收盘价 51。按教学假设在区间结束将现金股息记作应收,忽略税费和交易费用。计算末端持仓市值、现金、总财富、总收益与仅价格收益;标明收益区间。
3-E06 初报 EPS=10,available_at 为 16:05、ingested_at 为 16:12;重述 EPS=8,available_at 为 4 月 2 日 16:05、ingested_at 为 16:08。分别判断 3 月 15 日 16:10、3 月 15 日 16:15、4 月 2 日 16:06、4 月 2 日 16:10 的可见 EPS。假设信号与时间戳均使用同一纽约本地日期和时区。
3-E07 某持仓先经历常规期间收益
3-N01(识别):在点时(PIT)数据工程中:
- 区分“晚公告(Late Announcement)”与“晚入库(Late Ingestion)”在系统数据流中的根本区别,分别指出其破坏回测有效性的具体机制;
- 解释为什么数据版本合格的判定条件必须是
的合取(AND),而不能是析取(OR); - 总回报已包含同一笔股息时,为什么不能再加现金?拆股因子与现金能直接相加吗?
3-N02(单步):某证券 PERM_001 的某个报告期存在三个版本记录:
- 版本 A(初报):available_at = 2024-03-15 16:05,ingested_at = 2024-03-15 16:12,数值 = 10.0;
- 版本 B(重述):available_at = 2024-04-02 16:05,ingested_at = 2024-04-02 16:08,数值 = 8.0;
- 版本 C(晚到旧修正):available_at = 2024-03-20 10:00,ingested_at = 2024-04-20 09:00,数值 = 9.5。
单步判断在信号时刻
:
- 哪些版本满足合格性条件?
- 在合格版本中,系统的最新可见版本是哪一个?为什么不是入库时间最晚的版本 C?
3-N03(完整演算):沿用8.2的一股账户,100美元起始价,经2:1拆股,末价51,每新股取得1美元应收。先核股数、市值、应收、财富、价格收益和总回报。随后应收支付成现金2,股票两段连续收益−20%、−50%,现金不变且不再投资、无税费/外部流入。算股票连续收益、最终股票价值、账户终财富、相对104的后段收益及相对100的全程收益。再说终值未知时能否把构造−50%填进真实样本。
16. Programming Exercises
3-P01:双时钟版本查询。 从 data/fixtures/a1_pit_signals.csv 和 a1_pit_versions.csv 读取模拟数据,转换三个时间列为带时区 UTC,按 permanent security_id 和 fiscal_period 使用第 9 节接口连接。每条记录只在 available_at 与 ingested_at 均不晚于 signal_time 时可见;在合格版本中按 available_at 选最新。保留输入 signal 顺序和 ID。验收:pre_release 缺失;post_ingest 为 EPS 10;restatement_available_only 仍为 10;after_restatement_ingest 为 8;other_security 为 77。若同一事实键出现相同 available_at 的冲突行,应明确拒绝。
3-P02:缺失状态与区间收益。 输入 D1 的 close 为
3-P03:行情和本地时区检查。 用 Python 标准库编写一行 OHLCV 检查器,至少检查数值字段为有限实数(不接受布尔值)、时间戳可解析且带偏移、低价与高价关系、OHLC 区间和非负成交量,并按交易所时区核对 session_date。有效输入使用 2026-07-01 09:30 −04:00,预期 UTC 为 13:30;故障输入包含 volume=−1 和 low>high,应返回明确错误。保留故障输入,不自动改值覆盖。
3-N04(代码诊断):某数据工程师实现了一个简易的 as-of 财报连接函数:
# 待诊断 as-of 连接代码
import pandas as pd

def bad_asof_select(versions_df, signal_time):
    # 错误1:按入库时间排序试图选最新版
    sorted_df = versions_df.sort_values('ingested_at', ascending=False)
    # 错误2:只要入库时间满足就直接取第一行
    valid = sorted_df[sorted_df['ingested_at'] <= signal_time]
    return valid.iloc[0]['eps']
指出该函数在处理“晚到旧版数据(Late-arriving Old Version)”时的严重系统缺陷,给出修复后的自包含函数,并使用断言验证晚到旧版不会覆盖重述版本。
17. Challenge Problems
3-C01:晚到数据与版本乱序。 一家供应商先发送公开时间较早的版本 A,数分钟后补送较新的修订 B;另一个入库批次迟到,导致 ingested_at 顺序与 available_at 顺序不同。设计可复现的表结构和 as-of 查询,使每个信号都能取到“当时已经公开且已经入库”的最新事实。讨论同一秒边界、撤回文件、重复到达和供应商历史回补。评分 10 分:时间语义 3 分、保留旧版 2 分、查询正确性 3 分、异常处理 2 分。
3-C02:退市证券回测审计。 你接手一个月频策略。研究团队用今天的成分股名单回测过去十年,并删除没有完整月末价格的证券。写一份最短可执行审计方案,指出哪些数据、身份映射和反证需要补齐;说明如果 delisting return 找不到,报告应如何呈现。评分 10 分:点时证券池 2 分、永久 ID/代码变化 2 分、缺失和退市退出 2 分、可实现收益区间与成本 2 分、限制性结论 2 分。
3-N05(研究判断):构造供应商契约明确指出其“总回报指数”已经计入股息再投资;研究员仍向同一组合财富额外加同一笔股息。研究股票池又使用当前成员,并删除无月末报价的持仓行。分别说明可确认的核算错误、可能的样本选择问题及需要补的资料;现有材料能否量化偏差方向和真实净收益?不要推测未给出的供应商品牌或损失数值。
18. Solutions / Solution Hints
概念题答案
3-E01 解答。 event_time 是所描述事件发生的时间;available_at 是指定公开源或供应商可供研究使用的时间;ingested_at 是本研究系统实际收到并保存的时间;revision_time 标明某个修订版本何时发布。period_end 只说明财务事实覆盖至何时。季度结束在 3 月 31 日的利润,可能数周后才发布,故 period_end 不能证明 3 月 31 日已知道该值。信号必须同时满足
3-E02 解答。 原价回答当时屏幕或成交记录的报价口径,适合核对订单和执行;拆股调整价将历史份额单位换成统一口径,便于跨拆股比较;总回报加入持有人取得的现金分配,用于衡量经济持有收益。后向调整可能按未来公司行动改写历史价格尺度。价格水平信号可能因此依赖当时未知的因子;即便只算收益,也须检查版本变化和是否重复计算股息。
3-E03 解答。 可能是交易所休市、停牌、当日无成交、行情供应商漏报、证券已退市、字段不适用或文件解析失败。收益为 0 意味着观测到价格不变,缺失只说明没有可信价格。将二者混同会虚构低波动和可交易机会;应保留缺失状态并定义估值或回报窗口。
3-E04 解答。 ticker 是在某交易所和时间段使用的挂牌代码,可能变化或被复用;永久证券标识(permanent security identifier)标识一类可交易权益的连续身份;issuer ID 标识申报实体或公司,一个发行人可能有多类股票。今日成分股名单把过去样本条件化为“后来存活且仍属于当前名单”,会排除退市者与过去成分股,产生幸存者偏差(survivorship bias)及覆盖选择。
3-N01 解答:
- 晚公告 vs 晚入库:
- “晚公告”是外部世界的发布延迟:经济事件(如财报期末 12-31)早已结束,但企业直到数月后才对外披露。若回测直接使用 period_end 取数,会引入外部市场尚未发生的未来信息;
- “晚入库”是内部系统的传输延迟:外部市场虽已在 16:05 公开,但由于网络带宽、消息队列堵塞或批处理作业,数据直到 16:12 才落入数据库。若回测系统假设公开即可见,会在实盘中由于查不到数据而导致交易中断或错漏。
- 合取的必然性:信息必须既已被外部市场在本数据契约中可用(不代替许可证明),又已完成系统持久化落库(保证当时系统逻辑切实可读)。任一条件不满足,该版本在决策时刻都是不可用的。
- 防重复核算:拆股改变股份单位,现金分红提供账户现金。若使用总回报复权价格(已按除息日复利折算),其价格变动已完全内化了现金流的再投资增值;此时若再将分红现金计入账户,相当于同一笔股息被重复计算了两次,极度虚增资产净值。
手算题答案
3-E05 解答。 起始财富为
3-E06 解答。
| 信号时点 | 初报 10 的状态 | 重述 8 的状态 | 可用结果 |
|---|---|---|---|
| 3 月 15 日 16:10 | 已公开 5 分钟,但尚未入库 | 尚未公开 | 缺失或沿用更早合格版本 |
| 3 月 15 日 16:15 | 已公开且已入库 | 尚未公开 | 10 |
| 4 月 2 日 16:06 | 已公开且已入库 | 已公开但尚未入库 | 10 |
| 4 月 2 日 16:10 | 已公开且已入库 | 已公开且已入库 | 8 |
“缺失或沿用更早合格版本”取决于数据是否存在更早报告版本;本题未给出,所以不能凭空填值。
3-E07 解答。 令
3-N02 解答:
- 在 2024-04-21 16:00:
- 版本 A:
available_at(3/15)且 ingested_at(3/15),合格; - 版本 B:
available_at(4/2)且 ingested_at(4/2),合格; - 版本 C:
available_at(3/20)且 ingested_at(4/20),合格。 合格版本集合为 。
- 版本 A:
- 胜出版本为版本 B(EPS = 8.0)。
原因:在所有合格版本中,判定最新版本依据的是源公开时间(available_at)而非入库时间(ingested_at)。版本 B 的
available_at为 2024-04-02,晚于版本 C 的 2024-03-20。版本 C 虽然入库最迟(4/20),但这仅是管道延迟送达的旧版更正,不能覆盖已经生效的最新公开事实。
3-N03 解答:股数1×2=2;市值2×51=102美元,应收2×1=2美元,财富104美元。旧价按新股单位换成100/2=50;价格收益51/50−1=2%,总回报(51+1)/50−1=4%。应收转现金仅重分类,不增加财富。股票两段收益(1−0.2)(1−0.5)−1=−60%;终股票102×0.8×0.5=40.8美元,现金2美元,终财富42.8美元。后段账户收益42.8/104−1≈−58.846154%,全程42.8/100−1=−57.2%。直接104×0.4=41.6错误让现金也亏损。终值未知须保留未知并调查,不能填入教学−50%。
编程题参考解
3-P01 参考解。 从 quant_course 根目录运行下面程序。它直接读取两个模拟 fixtures,将所有时钟列显式转换为 UTC,调用真实接口,并按 signal_id 与原 index 验收。
from pathlib import Path
import sys

import pandas as pd

ROOT = Path.cwd()
if not (ROOT / "data" / "fixtures" / "a1_pit_signals.csv").exists():
    raise RuntimeError("run this example from the quant_course root")

sys.path.insert(0, str(ROOT / "src"))
from quant_course import pit_asof_join

signals = pd.read_csv(ROOT / "data" / "fixtures" / "a1_pit_signals.csv")
versions = pd.read_csv(ROOT / "data" / "fixtures" / "a1_pit_versions.csv")
signals["signal_time"] = pd.to_datetime(signals["signal_time"], utc=True)
for column in ("available_at", "ingested_at"):
    versions[column] = pd.to_datetime(versions[column], utc=True)

joined = pit_asof_join(signals, versions)
by_signal = joined.set_index("signal_id")

assert pd.isna(by_signal.loc["pre_release", "eps"])
assert by_signal.loc["post_ingest", "eps"] == 10
assert by_signal.loc["before_restatement", "eps"] == 10
assert by_signal.loc["restatement_available_only", "eps"] == 10
assert by_signal.loc["after_restatement_ingest", "eps"] == 8
assert by_signal.loc["other_security", "eps"] == 77
assert joined.index.equals(signals.index)
assert joined["security_id"].equals(signals["security_id"])

print(joined[["signal_id", "version_id", "eps"]].to_string(index=False))
实际输出:
                 signal_id      version_id  eps
               pre_release             NaN  NaN
               post_ingest     original_10 10.0
        before_restatement     original_10 10.0
restatement_available_only     original_10 10.0
  after_restatement_ingest      restated_8  8.0
            other_security other_issuer_77 77.0
输出与 2026-10-05 对本章模拟 fixtures 的直接调用一致。若同一事实键和 available_at 冲突重复,接口抛 ValueError;不要按输入行顺序让其中一条静默胜出。
3-P02 参考解。 程序保留 D2 的缺失状态,并把 D1 到 D3 的观测区间标为两交易日:
from math import isclose

observations = [
    {"date": "D1", "close": 10.0, "status": "observed"},
    {"date": "D2", "close": None, "status": "suspended"},
    {"date": "D3", "close": 9.0, "status": "observed"},
]

assert observations[1]["close"] is None
assert observations[1]["status"] == "suspended"
interval_return = observations[2]["close"] / observations[0]["close"] - 1
sessions_spanned = 2
assert isclose(interval_return, -0.1, rel_tol=0, abs_tol=1e-12)
assert sessions_spanned == 2
print(interval_return, sessions_spanned)
输出:
-0.09999999999999998 2
D2 为 unknown return、reason=suspended;D3 对应 D1 close 至 D3 close,简单收益约 −10%,跨度 2 个交易日。研究者还需定义这条两日标签归在哪个决策时点;没有中间价格就不能拆成两个日收益。
3-P03 参考解。 下面的 Python 3.10+ 标准库程序自含有效与故障输入;它保留输入行,不自行修值:
from datetime import datetime
from zoneinfo import ZoneInfo
from math import isfinite
from numbers import Real

def validate_bar(row, exchange_tz):
    errors = []
    for name in ("open", "high", "low", "close", "volume"):
        value = row.get(name)
        if value is None:
            errors.append(f"{name}: missing")
        elif isinstance(value, bool) or not isinstance(value, Real) or not isfinite(value):
            errors.append(f"{name}: finite real number required")
    try:
        stamp = datetime.fromisoformat(row["event_time"])
    except (KeyError, TypeError, ValueError):
        return errors + ["event_time: invalid ISO timestamp"]
    if stamp.tzinfo is None:
        errors.append("event_time: timezone offset required")
    values = [row.get(k) for k in ("open", "high", "low", "close")]
    if all(isinstance(v, Real) and not isinstance(v, bool) and isfinite(v) for v in values):
        opn, high, low, close = values
        if low > high:
            errors.append("low exceeds high")
        if not (low <= min(opn, close) <= max(opn, close) <= high):
            errors.append("OHLC ordering invalid")
    volume = row.get("volume")
    if (isinstance(volume, Real) and not isinstance(volume, bool)
            and isfinite(volume) and volume < 0):
        errors.append("volume is negative")
    if stamp.tzinfo is not None:
        local = stamp.astimezone(ZoneInfo(exchange_tz))
        if local.date().isoformat() != row.get("session_date"):
            errors.append("session_date disagrees with local event date")
    return errors

good = {
    "event_time": "2026-07-01T09:30:00-04:00",
    "session_date": "2026-07-01",
    "open": 50.0, "high": 51.0, "low": 49.0,
    "close": 50.5, "volume": 100,
}
bad = {
    "event_time": "2026-07-01T09:30:00-04:00",
    "session_date": "2026-07-01",
    "open": 50.0, "high": 49.0, "low": 51.0,
    "close": 50.5, "volume": -1,
}

assert validate_bar(good, "America/New_York") == []
errors = validate_bar(bad, "America/New_York")
assert "low exceeds high" in errors
assert "volume is negative" in errors
for invalid in (float("nan"), float("inf"), True, "100"):
    assert "volume: finite real number required" in validate_bar(
        dict(good, volume=invalid), "America/New_York")
assert "event_time: invalid ISO timestamp" in validate_bar(
    dict(good, event_time="not a timestamp"), "America/New_York")
utc_time = datetime.fromisoformat(good["event_time"]).astimezone(ZoneInfo("UTC"))
assert utc_time.isoformat() == "2026-07-01T13:30:00+00:00"
print(utc_time.isoformat(), errors)
输出:
2026-07-01T13:30:00+00:00 ['low exceeds high', 'OHLC ordering invalid', 'volume is negative']
该检查器拒绝缺失、非有限或错误类型的数值与不可解析时戳,并验证字段内部一致性;行情价格可否为负等规则要按工具类别另定。它不证明时点落在正式交易时段,也不证明价格来自有效成交;生产检查仍需准确交易日历和盘口/竞价来源。
3-N04 解答: 诊断错误:
- 以入库时间决定版本先后:当晚到的旧版本(如 4 月 20 日入库的 3 月 20 日版本)送达时,其
ingested_at晚于早已生效的重述版本(4 月 2 日),导致系统错误选取迟到旧版,破坏了版本事实; - 忽略 available_at 外部时钟:未检查
available_at <= signal_time,若某版本提前被管道抓取但外部尚未到解禁公布时刻,会导致未来信息泄漏。 修复自包含代码如下:
import pandas as pd

def correct_asof_select(versions_df: pd.DataFrame, signal_time: str) -> float | None:
    s = pd.Timestamp(signal_time)
    if s.tzinfo is None:
        raise ValueError("timezone required")
    # 双时钟同时满足资格
    eligible = versions_df[
        (versions_df["available_at"] <= s) & (versions_df["ingested_at"] <= s)
    ]
    if eligible.empty:
        return None
    if eligible["available_at"].duplicated().any():
        raise ValueError("ambiguous source time")
    # 在合格版本中取公开时间 available_at 最新者
    winning = eligible.sort_values("available_at", ascending=False).iloc[0]
    return float(winning["eps"])

# 构造测试数据
versions_df = pd.DataFrame([
    {
        "version_id": "v1", "eps": 10.0,
        "available_at": pd.Timestamp("2024-03-15 16:05:00-04:00"),
        "ingested_at": pd.Timestamp("2024-03-15 16:12:00-04:00"),
    },
    {
        "version_id": "v2", "eps": 8.0,
        "available_at": pd.Timestamp("2024-04-02 16:05:00-04:00"),
        "ingested_at": pd.Timestamp("2024-04-02 16:08:00-04:00"),
    },
    {
        "version_id": "v_old", "eps": 9.5,
        "available_at": pd.Timestamp("2024-03-20 10:00:00-04:00"),
        "ingested_at": pd.Timestamp("2024-04-20 09:00:00-04:00"),
    },
])

assert correct_asof_select(versions_df, "2024-03-15 16:10:00-04:00") is None
assert correct_asof_select(versions_df, "2024-03-15 16:15:00-04:00") == 10.0
assert correct_asof_select(versions_df, "2024-04-02 16:10:00-04:00") == 8.0
assert correct_asof_select(versions_df, "2024-04-21 16:00:00-04:00") == 8.0  # 晚到旧版不覆盖!
挑战题参考论证
3-C01 参考解与评分。 表至少包含稳定事实键、证券与报告期、概念和单位、事实有效期间、版本 ID、available_at、ingested_at、revision_time、source_id、原始载荷哈希、解析器版本、撤回/替代关系。每个 signal 单独查询:先筛同一证券和报告期、且两种可见时钟都不晚于 signal_time 的版本,再按定义好的版本顺序选最新。不能先从全局挑最大的 available_at 再删除晚到行,否则可能丢掉一个较早但已入库的合格版。
若公告和信号落在同一秒,数据缺少排序证据时应排除该版或使用更细粒度时戳/单调序号,不得猜先后。重复投递用 source/version/内容哈希去重但保留接收事件。撤回要新增撤回事件与可用时间,不删除历史原始版。供应商回填只能影响回填后生成的信号,除非有证据证明该版本更早已可见且本系统已持有。10 分按题面分配:双时钟和信号门槛正确 3 分,原始与修订版不覆盖 2 分,逐信号重建且不漏掉先前合格版本 3 分,边界、撤回、重复与回补处理 2 分。
3-C02 参考解与评分。 先取得每个历史调仓时点的证券成员和可交易状态,而不是今日列表;成员表保存 valid_from、valid_to 与记录可见时间。建立永久证券 ID 到带有效期代码的映射,区分公司、普通股、优先股、ADR 和交易场所。把后来退市者保留在相应历史样本;检查收购对价、破产分配、退市回报及价格停止日期。区分市场休市、停牌、无报价、供应商缺失与退市,逐类确定估值或排除规则并报告覆盖率。收益从实际可执行成交时点开始,扣可复现的交易成本,比较存活样本与完整点时样本的结果。没有退市终值时报告未知比例,并提供可辩护的收益边界或删失敏感性分析;不能静默设为零或删除证券。若关键终值仍缺失,结论只能限定为“对有可识别终值的子样本”,并说明选择可能改变方向。按题面 5 项逐项评分。
3-N05 解答:契约已明确总回报含同一股息,额外累加会重复计入,需按原价/股数/实际现金账或已含股息的收益路线二选一核账。当前名单不能重建历史成员,缺报价不说明资产或权利归零,删除持仓会丢失账本对象。应补历史成员/可见时间、永久证券映射、停牌与退出原因、终值/对价、公司行动版本和成交费用。仅凭这些描述不能量化总偏差或断定所有遗漏证券都是亏损;修复后须再比较受影响样本与基准。评分10分:重复核算3、历史池/持仓3、补证据2、结论范围2。
19. Further Reading
- Must Know — SEC EDGAR API 文档: 阅读 API、companyfacts、frames 与 Update Schedule 段。用途是理解官方数据端点、事实聚合与更新方式;它不替代供应商延迟和系统入库记录。
- Must Know — NYSE Holidays & Trading Hours: 阅读年度假日表与 Trading Hours。用途是把时段定义绑定交易场所和 Eastern Time,并留意提前收市。
- Should Know — Python zoneinfo: 阅读 IANA 数据来源、时区构造与 fold。用途是处理 UTC 转换和夏令时重复时刻;项目跨平台部署时要固定时区数据库依赖。
- Should Know — pandas.merge_asof: 阅读方向、排序、容差与 allow_exact_matches。用途是理解按时间距离回退的连接原语。它不自动执行财报版本管理,不会替你约束 ingested_at。
- Optional — Kenneth R. French Data Library: 浏览数据目录和 Historical Archives 入口。若后续使用具体因子数据,先下载相应档案、记录文件版本和日期,再按其说明核对构造与使用边界。本章未下载其数据,也未用它支持实证结论。
20. References
本章引用键已登记到共享 references/sources.json 和 references.bib;精确链接、读取范围和证据边界见本章 source_notes.md。
- SEC_API:EDGAR Application Programming Interfaces (APIs)。支持 data.sec.gov 接口、companyfacts/frames、更新频率、批量数据与访问说明;不证明供应商和本地系统可用时刻。
- NYSE_CAL:Holidays & Trading Hours。支持交易时段以 Eastern Time 表达、年度假期与部分提前收市;不代表历史逐日行情样本。
- PY_ZONEINFO:zoneinfo — IANA time zone support。支持 Python 时区数据库来源和夏令时歧义时间处理。
- PANDAS_ASOF:pandas.merge_asof。支持有序时间近邻连接、backward 规则、分组键与容差;不支持自动推断财报有效时间或本地入库语义。
- FRENCH_LIBRARY:Kenneth R. French Data Library。只作后续数据目录阅读入口;本章未据此声称版本修订结论。